


10月8日のConocoPhillips (COP) 値動きは3.07%上昇:投資家が知っておくべき情報



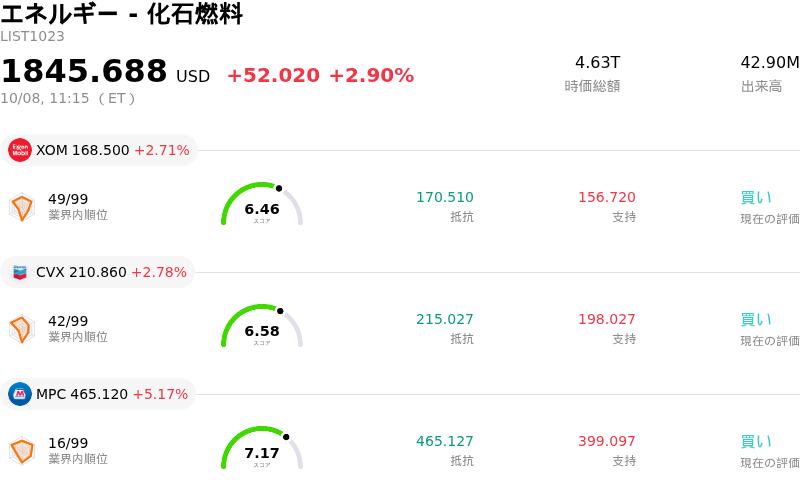
ConocoPhillips (COP) 値動きは3.07%上昇しました。エネルギー - 化石燃料セクターは2.90%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 2.71%、Chevron Corp (CVX) 上昇 2.78%、Marathon Petroleum Corp (MPC) 上昇 5.17%。
本日のConocoPhillips(COP)の株価上昇の要因は何ですか?
戦略的発表、マクロ面での追い風、ウォール街からの好意的な論評が相まってエネルギーセクター全体の投資家心理を後押しするなか、コノコフィリップスは堅調な株価上昇の勢いを見せた。買い意欲を刺激した主な要因は、経営陣が世界のエネルギー市場に対する基本見通しを改めて表明したことであり、特に経営幹部が長期的な原油価格の確固たる下値を提示する発言を行ったことが注目された。この先見的な見方と、秋後半にかけて規律ある生産水準を維持するというOPECプラスの決定が相まって、川上(アップストリーム)部門におけるキャッシュフローの持続性と市場の供給ひっ迫感について機関投資家に安心感を与えた。
事業運営およびポートフォリオに関する最新情報も、同社の投資ストーリーをさらに強固なものにしている。コノコフィリップスが北海およびノルウェー事業での資産売却の可能性を含む戦略的選択肢を検討しているとの報道に対し、市場は好意的に反応した。成熟した高コストの海外油田から、損益分岐点の低い国内資産や主要な成長イニシアチブへ資本を再配分することは、長期的な利益率拡大を後押しする。同時に、同社が最近締結した数十年規模の液化天然ガス(LNG)供給契約は、世界のガスインフラにおける同社のポジションを強化し、従来の原油価格の変動に左右されない構造的な成長の見通しをもたらしている。
近く予定されている決算発表を前に、ウォール街の見方は引き続き前向きである。株式アナリストは最近、業務効率、資本規律、および強力なフリーキャッシュフロー創出力を強調し、目標株価を上方に修正した。健全なバランスシート指標と機関投資家による継続的な買い増しも相まって、市場は刷新された経営体制のもとでの底堅い業績を織り込んでいる。その結果、マクロ供給の安定化、積極的なポートフォリオの合理化、そして好意的なアナリスト予想の融合が、本日の取引において同社株に強力な追い風をもたらした。
ConocoPhillips(COP)のテクニカル分析
技術的に見ると、ConocoPhillips (COP)はMACD(12,26,9)の数値が0.400で、中立のシグナルを示しています。RSIは59.530で中立の状態、Williams%Rは4.059で買われ過ぎの状態を示しています。ご注意ください。
ConocoPhillips(COP)のファンダメンタル分析
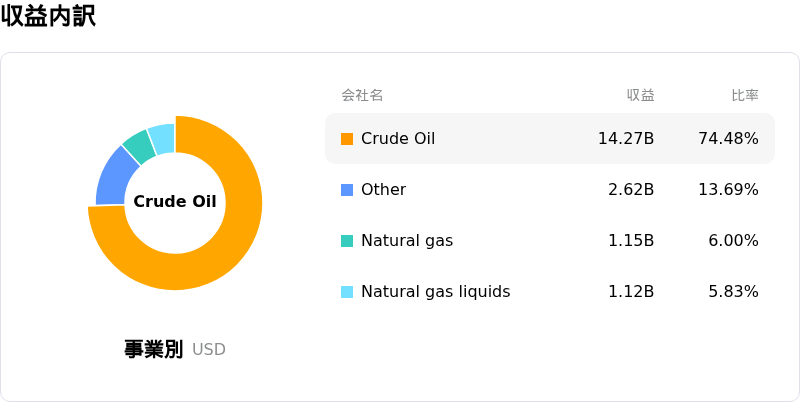
ConocoPhillips (COP)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$58.94Bで、業界内で13位です。純利益は$7.96Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$146.53、最高は$189.00、最低は$119.34です。
ConocoPhillips(COP)に関する詳細
企業固有のリスク:
- 織り込み済みの事業楽観論とバリュエーション上の上値抵抗:最近の株価モメンタムやアナリストによる目標株価引き上げは大半が株価に織り込み済みとみられ、投資家の慎重姿勢が強まる中、エネルギーサイクル全体のセンチメントが変化するたびに日中の利益確定売りが誘発されています。
- 大型プロジェクトの遂行および設備投資増大リスク:アラスカでのウィロー開発やポートアーサーLNGを含む複数年にわたる超大型プロジェクトは、事業推進の遅延、設備投資額の超過、初期キャッシュ需要の増大といったリスクに常に晒されており、フリーキャッシュフローの成長を圧迫するおそれがあります。
- 長期LNG引取義務:ベンチャー・グローバル社から年間100万トンのLNGを購入する最近の合意など、商用コミットメントの拡大は、世界的な天然ガス市場が供給過剰や価格低迷に直面した場合に構造的リスクと財務的負債を増大させます。
- コモディティ価格感応度と利益率の圧迫:ピーク収益の低下や高いキャッシュ損益分岐点により、世界的な原油価格や天然ガス価格が軟化した場合、営業キャッシュフローが下押し圧力を受けやすくなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。