


10月7日のQXO Inc (QXO) 値動きは7.39%下落:どのようなシグナルを示しているのか?



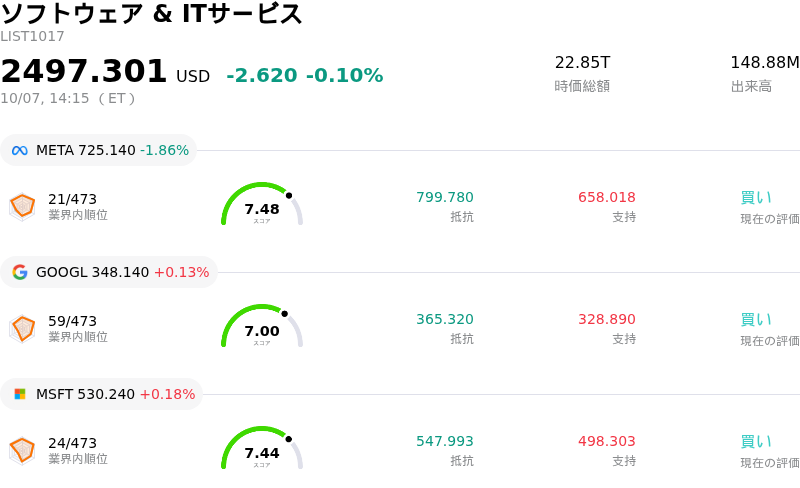
QXO Inc (QXO) 値動きは7.39%下落しました。ソフトウェア & ITサービスセクターは0.10%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 1.86%、Alphabet Inc Class A (GOOGL) 上昇 0.13%、Microsoft Corp (MSFT) 上昇 0.18%。
本日のQXO Inc(QXO)の株価下落の要因は何ですか?
QXO株は急落したが、主にウォール街による投資判断の見直しやファンダメンタルズ予想の修正が要因となった。売り圧力の最大の引き金となったのは、RBCキャピタル・マーケッツによる目標株価の大幅な引き下げである。アナリストの調査では、主要な建築資材カテゴリー、特に屋根材(ルーフィング)における第3四半期の需要が予想以上に軟調であることが浮き彫りとなった。また、在庫削減(デストッキング)が従来の予測より遅れており、流通チャネルは引き続き高水準の在庫負担に直面している。販売量の伸び悩みと在庫の滞留を受け、アナリストは今後の四半期の売上高およびEBITDA予想を下方修正し、機関投資家のセンチメント悪化を招いた。
個別企業に対するアナリストの判断調整に加え、継続的なマクロ経済およびセクター全体の動向も悪材料となっている。米国債利回りの高水準推移と広範な市場ボラティリティは、景気敏感な建築関連株にとって厳しい環境をもたらしている。建築資材セクターでは、住宅建設活動の減速と最終市場における需要正常化の遅れが、流通マージンの重荷となっている。QXOは事業運営を支える手元資金を保有しているものの、純損失の継続とマイナスの営業キャッシュフローが続いているため、四半期ごとの成長軌道が下方修正されると、株価がより大幅な下落に晒されやすい。
事業運営の観点から、QXOは非常に分散した建築資材流通市場における長期的な統合計画に引き続き注力している。同社は規模拡大に寄与する買収案件の統合を進める一方で、営業レバレッジの拡大を目指してテクノロジーを活用したサプライチェーンの強化を積極的に推進している。しかし、市場参加者は現在、長期的な買収目標よりも、実行リスク、在庫管理、および負債削減に対してより厳しい視線を注いでいる。最終市場の需要が安定し、流通在庫が正常化するまでは、同セクターの株価バリュエーションは事業調整に対して敏感な状態が続く可能性が高い。
QXO Inc(QXO)のテクニカル分析
技術的に見ると、QXO Inc (QXO)はMACD(12,26,9)の数値が0.065で、中立のシグナルを示しています。RSIは37.349で中立の状態、Williams%Rは78.641で売りの状態を示しています。ご注意ください。
QXO Inc(QXO)のファンダメンタル分析
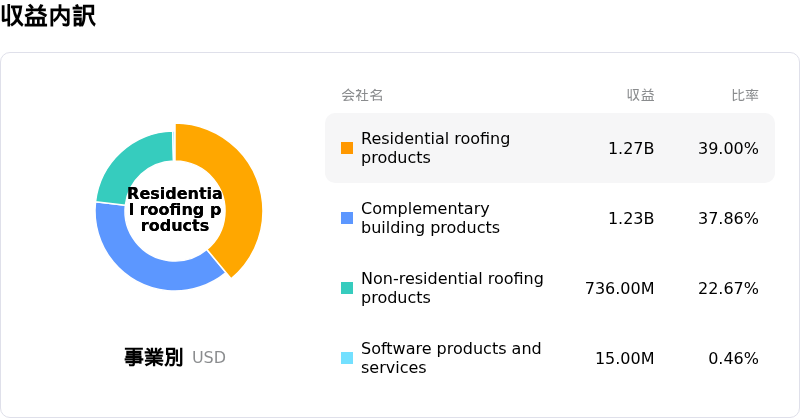
QXO Inc (QXO)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$6.84Bで、業界内で48位です。純利益は$-388.30Mで、業界内では584位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$26.94、最高は$36.00、最低は$18.00です。
QXO Inc(QXO)に関する詳細
企業固有のリスク:
- アナリストによる目標株価引き下げと業績予想の下方修正: RBCキャピタル・マーケッツは、販売チャネル調査により第3四半期の屋根材売上高が1桁台後半の減収となり、卸売業者における過剰在庫の停滞が明らかになったことを受け、QXOの目標株価を27ドルから18ドルへと大幅に引き下げました。これによりアナリストらは、2026年第4四半期および2027年通期の売上高とEBITDAの予想を引き下げました。
- 慢性的な純損失と利益率の圧迫: 四半期売上高が32億5,000万ドルに達したにもかかわらず、QXOは赤字経営が続いており、5,500万ドルの四半期純損失、マイナス5.17%の純利益率、マイナスのEBITを計上しました。これにより、黒字化への道のりやキャッシュ転換効率に対する投資家の懸念が一段と強まっています。
- 巨額債務の重圧とM&Aペースの抑制: 数十億ドル規模の積極的な買収戦略を経て60億4,000万ドルの長期負債を抱えるQXOは、バランスシート上のレバレッジ制約に直面しており、経営陣は追加の大規模買収よりも債務返済を優先せざるを得ず、同社の主軸である非連続的成長(インオーガニック成長)の推進力が減速しています。
- 住宅ローン金利への高い感応度と建設活動の減速: 米10年債利回りの高止まりと7.3%の住宅ローン金利が住宅・商業用の建設およびリフォーム需要を抑制しており、QXOの外装建材および屋根材の流通部門全体の受注量を減退させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。