


10月6日のCoreWeave Inc (CRWV) 値動きは5.89%上昇:主な推進要因が明らかにされました



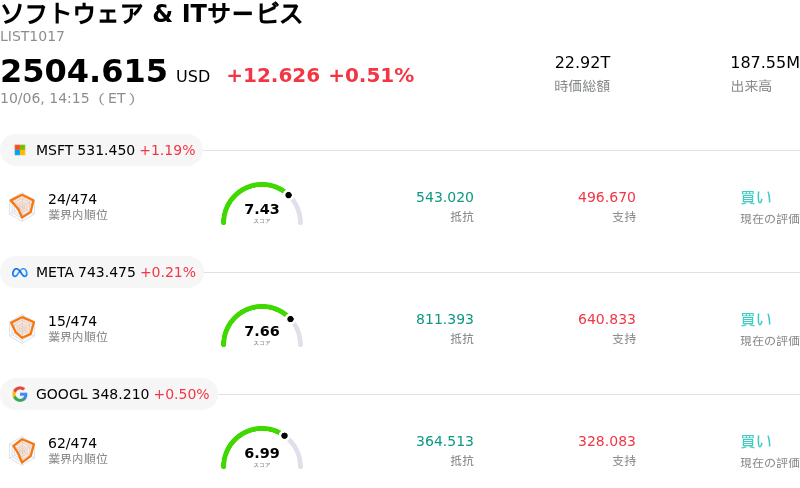
CoreWeave Inc (CRWV) 値動きは5.89%上昇しました。ソフトウェア & ITサービスセクターは0.51%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 上昇 1.22%、Meta Platforms Inc (META) 上昇 0.21%、Alphabet Inc Class A (GOOGL) 上昇 0.50%。
本日のCoreWeave Inc(CRWV)の株価上昇の要因は何ですか?
CoreWeaveは、AI(人工知能)特化型クラウドセクター全体での持続的な買い注文に支えられ、日中の高いボラティリティを伴いながらも強い上昇モメンタムを示しました。企業による導入の加速、堅調な売上拡大、および次世代計算ハードウェアの戦略的配備を背景に、AIインフラプロバイダーを取り巻く市場心理は上向いています。主要なエコシステムパートナーからの強いコミットメントに裏打ちされたCoreWeaveの先進的計算プラットフォームの継続的な統合は、主要なピュアプレイのネオクラウドプロバイダーとしての同社の地位に対する投資家の信頼を一段と強めています。
ザラ場での値動きは、力強いトップラインの材料と資本構造への懸念との間で続く綱引きを反映しています。投資家は、巨額の設備投資需要や負債利払いコストの高騰という背景に対し、同社の莫大な契約済み受注残高と急速な売上拡大を天秤にかけて消化し続けています。最近見られた税金関連の定例のインサイダー株式売却が初期の短期的圧力を引き起こしたものの、一時的な管理目的の売却動向よりも長期的な成長可能性と事業上の推進力を重視した機関投資家が株価下落局面で買いを入れる展開となりました。
より広範な市場の観点からは、ハイパフォーマンス・コンピューティングやソフトウェア・ツーリング分野における良好なダイナミクスがさらなる追い風となっています。独自の開発プラットフォームの立ち上げや、データセンター容量の長期確保は、同社が高利益率なエコシステム型ソリューションへシフトしていることを物語っています。基盤AIモデル開発者からの持続的な需要シグナルに基づきウォール街のコンセンサスが強気見通しを維持するなか、同社株の顕著な日中ボラティリティは、投資家が高ベータなAIエクスポージャーと長期的な構造的成長を比較・検討する中で機関投資家が積極的にリポジショニングを行っている動きを裏付けています。
CoreWeave Inc(CRWV)のテクニカル分析
技術的に見ると、CoreWeave Inc (CRWV)はMACD(12,26,9)の数値が1.326で、中立のシグナルを示しています。RSIは57.214で中立の状態、Williams%Rは3.548で買われ過ぎの状態を示しています。ご注意ください。
CoreWeave Inc(CRWV)のファンダメンタル分析
CoreWeave Inc (CRWV)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$5.13Bで、業界内で61位です。純利益は$-1.20Bで、業界内では603位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$143.30、最高は$303.00、最低は$39.00です。
CoreWeave Inc(CRWV)に関する詳細
企業固有のリスク:
- 過大な負債負担と高い利息費用: CoreWeaveは大幅な財務レバレッジを抱えており、6億2,600万ドルの四半期純損失に対して四半期利息費用が6億4,000万ドルに膨れ上がったことで、機関投資家の慎重姿勢や、ロスチャイルドによる目標株価54ドルの「売り」格付けへの引き下げを含むセルサイドのダウングレードを招いています。
- 巨額の設備投資と深刻なキャッシュ消費: 経営陣は2026年の設備投資見通しを350億〜390億ドルに引き上げた一方で、57億4,000万ドルのマイナスのフリーキャッシュフローを計上し、流動性リスクが高まるとともに、データセンターの拡張を維持するために高コストの負債や株式希薄化に依存する可能性が懸念されています。
- 経営幹部・インサイダーによる大量の株式売却: 最近のSEC Form 4の開示により継続的なインサイダー売却が明らかになりました。CEOのマイケル・イントラター氏と幹部のブライアン・ベントゥーロ氏が1,700万ドルを超える株式を売却しており、ネガティブな市場心理を引き起こして足元の株価低迷の一因となっています。
- 営業利益率の圧迫: コンピューティングインフラの急速な拡張により営業費用の増加が収益の伸びを上回り、純利益率はマイナス25.4%まで悪化し、運用や導入上のミスに対する余地がほとんどなくなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。