


 割引


10月2日のTaiwan Semiconductor Manufacturing Co Ltd (TSM) 値動きは3.16%上昇:主な推進要因が明らかにされました



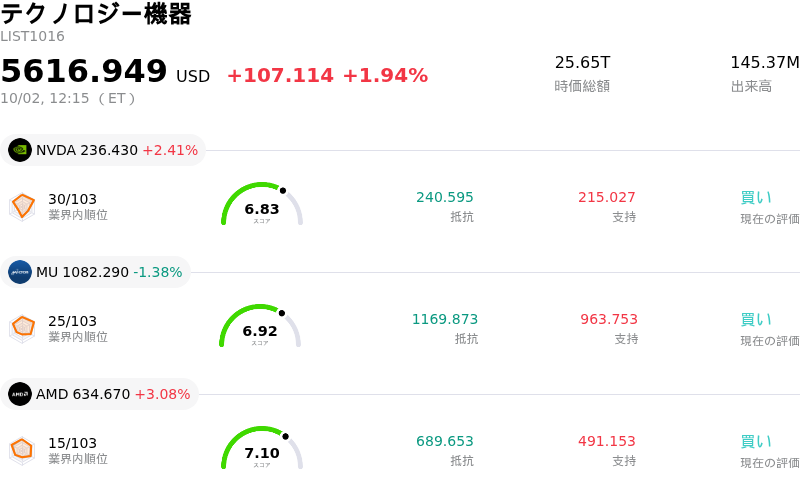
Taiwan Semiconductor Manufacturing Co Ltd (TSM) 値動きは3.16%上昇しました。テクノロジー機器セクターは1.94%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 2.44%、Micron Technology Inc (MU) 下落 1.47%、Advanced Micro Devices Inc (AMD) 上昇 3.09%。
本日のTaiwan Semiconductor Manufacturing Co Ltd(TSM)の株価上昇の要因は何ですか?
台湾積体電路製造(TSMC)の株価は、旺盛な人工知能(AI)ハードウェア需要に応えるための北米における生産拠点の戦略的拡大が報じられたことを主因に、日中のボラティリティが高まりつつも上昇モメンタムを示しました。報道によると、TSMCはアリゾナ州での巨額の投資計画に加え、テキサス州で数十億ドル規模の新たな半導体工場キャンパスの建設を検討しています。世界的な大手IT企業がハイパフォーマンス・コンピューティング(HPC)向け半導体の発注を増やし続ける中、この拡張構想は先端製造プロセスにおける根強い供給不足を浮き彫りにしており、同社の長期的な売上高成長への期待を確固たるものにしています。
投資家心理は、最先端プロセスの生産目標の上方修正など、最近の構造的カタリスト(好材料)によってさらに支えられました。セルサイドからの好意的なレポートやアナリストの強気な見方は、ファウンドリ・エコシステムにおけるTSMCの支配的な市場地位と技術的リーダーシップに対する信頼を改めて示しています。次世代プロセスの立ち上げに伴う高水準の設備投資計画や売上総利益率への圧迫懸念が日中の株価の振れにつながる場面もありましたが、市場参加者は最終的に、同社の他社を圧倒する価格決定力と確実な事業推進実績に注目しました。
先行きについては、売買動向に近く発表予定の月次売上高や第3四半期決算を見据えた機関投資家の積極的なポジショニングが反映されています。主要クラウドハイパースケーラーによる持続的な設備投資に支えられた半導体セクター全体の追い風は、引き続き株価の強固な土台となっています。先端パッケージングや最先端ウエハ製造が世界的なAIインフラ構築における主要なボトルネックであり続ける限り、サプライチェーンにおけるTSMCの不可欠なポジションは、株価パフォーマンスの重要なカタリストであり続けます。
Taiwan Semiconductor Manufacturing Co Ltd(TSM)のテクニカル分析
技術的に見ると、Taiwan Semiconductor Manufacturing Co Ltd (TSM)はMACD(12,26,9)の数値が5.769で、買いのシグナルを示しています。RSIは71.935で買いの状態、Williams%Rは1.068で買われ過ぎの状態を示しています。ご注意ください。
Taiwan Semiconductor Manufacturing Co Ltd(TSM)のファンダメンタル分析
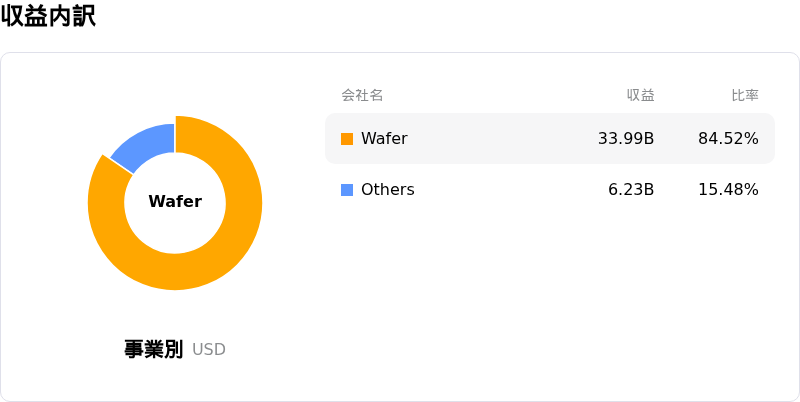
Taiwan Semiconductor Manufacturing Co Ltd (TSM)はテクノロジー機器業界に属しています。最新の年間売上高は$122.22Bで、業界内で3位です。純利益は$55.12Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$547.45、最高は$700.00、最低は$440.00です。
Taiwan Semiconductor Manufacturing Co Ltd(TSM)に関する詳細
企業固有のリスク:
- 2nmプロセスの拡大と粗利益率の圧迫:2ナノメートル(N2)製造プロセスの急速な拡大は、量産に向けた急激な初期歩留まりの学習曲線や高水準のセットアップ費用により、短期的な粗利益率への下押し圧力となっています。
- 設備投資の増大とフリーキャッシュフローの重荷:設備投資の見通しが600億〜640億ドルに引き上げられたことに加え、アリゾナ州および将来的なテキサス州での高コストな海外ファブ拡張計画により、実行リスクが高まり、短期的なフリーキャッシュフローの創出を圧迫しています。
- バリュエーションの割高感と第3四半期への高い期待:株価が52週高値付近で取引され、現在のバリュエーションモデルが適正な本質的価値に対し約20%のプレミアムを示している中、近く発表される第3四半期決算や9月の売上高実績が高いコンセンサス予想に届かなかった場合、株価は下落ボラティリティの拡大に直面します。
- 地政学リスクと顧客集中:台湾を巡る継続的な地政学的摩擦に加え、大手ハイパースケーラーや半導体設計顧客への売上高の偏りは、地域的な供給障害や顧客の設備投資削減に対し、同社を脆弱な状態に置いています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。