


10月2日のTexas Instruments Inc (TXN) 値動きは4.43%上昇:どのようなシグナルを示しているのか?



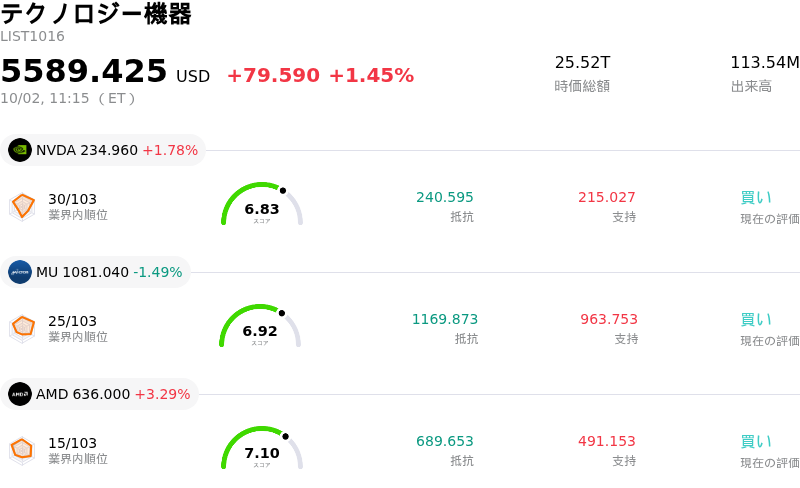
Texas Instruments Inc (TXN) 値動きは4.43%上昇しました。テクノロジー機器セクターは1.45%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.75%、Micron Technology Inc (MU) 下落 1.49%、Advanced Micro Devices Inc (AMD) 上昇 3.31%。
本日のTexas Instruments Inc(TXN)の株価上昇の要因は何ですか?
テキサス・インスツルメンツの株価上昇は、人工知能(AI)インフラにおける同社の役割拡大に対する投資家の期待が高まっていることが主因となっています。世界的なAIインフラ構築において、アナログ半導体メーカーが見落とされがちな主要な恩恵企業であると強調した調査レポートを受けて、市場心理は力強い勢いを得ました。データセンターや次世代計算ハードウェア全体で電源管理や高精度信号の需要が高まる中、機関投資家は、従来の産業用・自動車向け分野にとどまらず、AI関連用途におけるテキサス・インスツルメンツの長期的な需要曲線を再評価しています。
AI分野におけるマクロ的な追い風に加え、同社の事業執行や価格戦略がファンダメンタルズに対する信頼感を強めています。10月に入り実施されたポートフォリオ全体での価格調整は、最終市場における需要の安定化と、より広範な半導体サイクルにおける価格決定力の高まりを示唆しています。さらに、テキサス・インスツルメンツはZephyr Projectのプラチナメンバーシップを取得し、オープンソースの組み込み規格における地位を高めることで、技術エコシステムを拡大しました。この措置により、同社のマイクロコントローラーや組み込みプロセッシングのポートフォリオが、コネクテッドシステム、ロボティクス、エッジコンピューティング機器へと一層深く統合されることが強化されます。
こうした好調な背景を支えているのが、株主還元に対する経営陣の継続的なコミットメントであり、直近の四半期配当の増額は、基礎的なキャッシュフローの耐久性と事業の強さを示す象徴となっています。長期投資家が多角化された広範な収益構成を歓迎する一方で、市場参加者はサイクルに伴う最終市場の回復ペースや設備投資の動向を注視し続けています。それでもなお、良好な価格戦略の実施、拡大するAIインフラ分野への展開、そして規律ある株主還元戦略が相まって、機関投資家の買い意欲を引き続き牽引しています。
Texas Instruments Inc(TXN)のテクニカル分析
技術的に見ると、Texas Instruments Inc (TXN)はMACD(12,26,9)の数値が5.919で、買いのシグナルを示しています。RSIは70.428で買いの状態、Williams%Rは4.975で買われ過ぎの状態を示しています。ご注意ください。
Texas Instruments Inc(TXN)のメディア報道
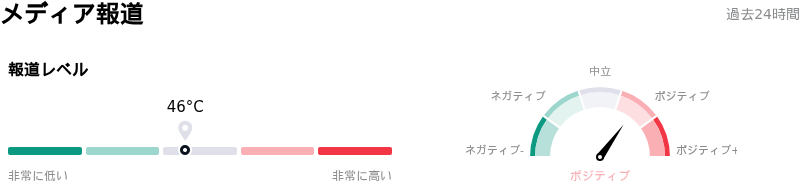
メディア報道に関して、Texas Instruments Inc (TXN)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Texas Instruments Inc(TXN)のファンダメンタル分析
Texas Instruments Inc (TXN)はテクノロジー機器業界に属しています。最新の年間売上高は$17.68Bで、業界内で14位です。純利益は$4.97Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$309.53、最高は$400.00、最低は$184.59です。
Texas Instruments Inc(TXN)に関する詳細
企業固有のリスク:
- 高水準なバリュエーション・プレミアムとDCFモデルとの乖離:テキサス・インスツルメンツの実績PER(株価収益率)は約42.9倍と、過去5年間の歴史的中央値である25.4倍を大きく上回って取引されています。ディスカウント・キャッシュ・フロー(DCF)モデルでは、本質的価値に対して株価が約19%過大評価されている(236.73ドルに対し281.69ドル)と試算されており、市場心理が悪化した際の安全域が確保されていません。
- フリー・キャッシュ・フローの制約と補助金依存度:1株あたり1.52ドルへの7%の増配を受け、還元総額(58億2,000万ドル)はフリー・キャッシュ・フローにほぼ匹敵する水準となっていますが、このフリー・キャッシュ・フローは米国CHIPS法に基づく11億8,000万ドルの営業外インセンティブ助成金に大きく依存しています。連邦政府の政策優遇措置の遅延や減額があれば、資金配分が制約され、配当支払能力のリスクとなる可能性があります。
- 300mmファブ拡張と供給過剰リスク:自社300mmウエハ製造能力の拡張に対する積極的な設備投資は、営業レバレッジのリスクをもたらします。産業機器および自動車向け最終市場の循環的需要が鈍化した場合、工場の稼働率低下と高水準な在庫レベルが大幅な売上総利益率の圧迫を引き起こすことになります。
- 経営陣による継続的なインサイダー売り:当局への開示情報によると、過去12か月間におけるインサイダー買いが皆無である一方、インサイダー売りは総額1億1,900万ドルを超えて続いています。これは、会社の経営幹部や内部関係者が、基礎的な業績指標に対して足元の株価上昇はすでにフルバリュエーションに達していると捉えている可能性を示唆しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。