


9月30日のUnited Therapeutics Corp (UTHR) 値動きは12.20%上昇:主な推進要因が明らかにされました



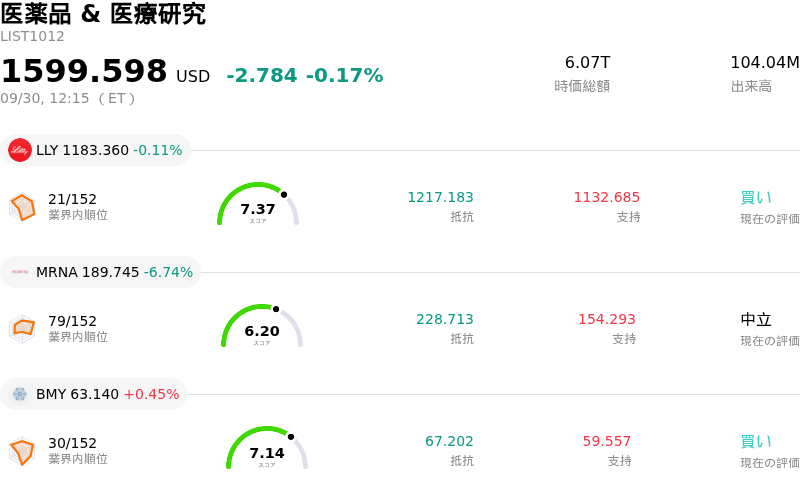
United Therapeutics Corp (UTHR) 値動きは12.20%上昇しました。医薬品 & 医療研究セクターは0.17%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 0.09%、Moderna Inc (MRNA) 下落 6.87%、Bristol-Myers Squibb Co (BMY) 上昇 0.45%。
本日のUnited Therapeutics Corp(UTHR)の株価上昇の要因は何ですか?
行き過ぎた売り圧力の期間を経て市場センチメントが急反発したことで、ユナイテッド・セラピューティクスは強い上昇モメンタムを見せました。魅力的なバリュエーション指標と力強い財務ファンダメンタルズに裏打ちされた絶好のエントリーポイントと捉え、投資家は商業化段階にあるこのバイオ医薬品企業への買い戻しを積極的に進めました。ウォール街の大手証券による調査開始や競合治療薬に関する懸念に伴う最近の売り圧力は、機関投資家にとって格好の買い場を提供することとなりました。機関投資家は、同社の高い収益性、肺動脈性肺高血圧症領域における強固な中核事業、そして潤沢な手元資金を高く評価しています。
この好意的なセンチメントをさらに高めているのが、経営陣による積極的な資本配分と規律ある株主還元です。同社は最近、20億ドル規模の自社株買いプログラムの残額を完了させるため、シティバンクと加速型自社株買い(ASR)契約を締結しました。これは、自社の本質的価値と今後の成長軌道に対する経営陣の強い自信を示すものです。さらに、特発性肺線維症を対象とした吸入用タイバソや、肺動脈性肺高血圧症治療薬ラリネパグに関する米食品医薬品局(FDA)への申請受理など、治験後期のパイプラインにおける重要な規制上の進展も市場の楽観論を後押ししています。今後控えるこれらの規制上の節目は、確立された既存の治療薬を超えた大きな長期的成長の可能性をもたらします。
機関投資家の戦略的観点から見ると、今回の株価回復は、明確な治験後期のカタリストを持ち、高利益率でキャッシュ創出力の高さが際立つバイオテクノロジー銘柄へ投資家の選好が顕著に回帰していることを反映しています。競合製品の発売に伴う短期的売上高への逆風は引き続きアナリストの注視事項であるものの、大幅な発行済株式数の削減、堅固な収益力、そして適応症の拡大という組み合わせが、機関投資家の長期的な信頼を確固たるものにしています。
United Therapeutics Corp(UTHR)のテクニカル分析
技術的に見ると、United Therapeutics Corp (UTHR)はMACD(12,26,9)の数値が5.310で、中立のシグナルを示しています。RSIは63.953で中立の状態、Williams%Rは22.082で買いの状態を示しています。ご注意ください。
United Therapeutics Corp(UTHR)のファンダメンタル分析
United Therapeutics Corp (UTHR)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$3.18Bで、業界内で34位です。純利益は$1.33Bで、業界内では21位です。会社概要
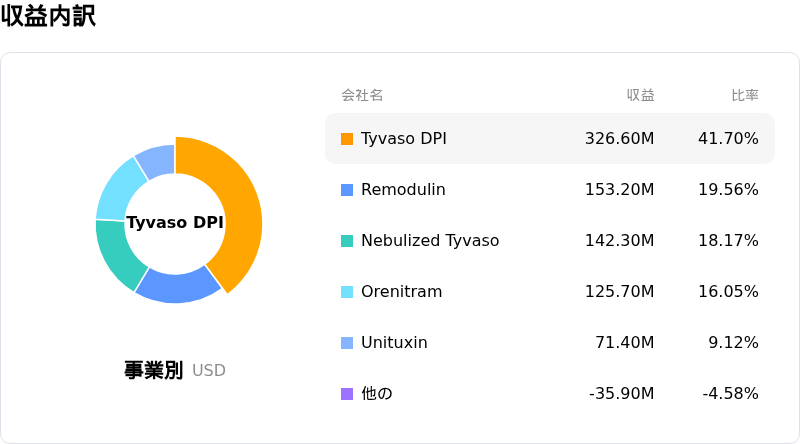
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$628.71、最高は$725.00、最低は$321.00です。
United Therapeutics Corp(UTHR)に関する詳細
企業固有のリスク:
- アナリストの売り推奨と歪んだリスク・リターン構造:ゴールドマン・サックスはユナイテッド・セラピューティクスの投資判断を「売り」、目標株価を321ドルとしてカバレッジを開始し、同社のプレミアムバリュエーションは縮小傾向にある中核事業を反映しておらず、投資家が非対称的な下振れリスクに晒されるおそれがあると警告した。
- 商用展開とパイプラインの課題:機関投資家向けアナリストは、特発性肺線維症(IPF)を適応症とするネブライザー吸入用タイバソの市場拡大や開発品目Jenraldiを取り巻く重大な商用化の課題を指摘し、普及の遅れが2027年半ばに向けた同社の成長期待を脅かす可能性があると強調した。
- 中核事業における競合によるシェア侵食:リクイディアのユトレピア(トレプロスチニル吸入粉末剤)などの新規参入製品がユナイテッド・セラピューティクスの優位な地位に対して直接的な競合脅威となっており、肺動脈性肺高血圧症(PAH)分野における市場シェアや価格決定力に対する長期的なリスクを生み出している。
- 既存事業の減退に対する割高なバリュエーション:既存治療薬の売上に逆風が吹いているにもかかわらず、過去5年間のPER中央値に対して割高な倍率で取引されているため、今後の臨床試験や財務上のカタリストが高い将来予想に届かなかった場合、株価が下振れ方向にリレーティングされるリスクがある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。