


9月30日のAccenture PLC (ACN) 値動きは3.18%上昇:完全な分析



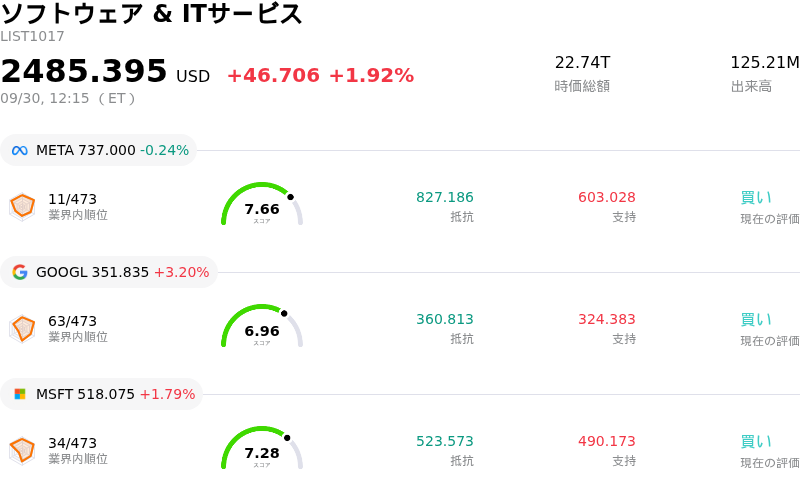
Accenture PLC (ACN) 値動きは3.18%上昇しました。ソフトウェア & ITサービスセクターは1.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 0.24%、Alphabet Inc Class A (GOOGL) 上昇 3.27%、Microsoft Corp (MSFT) 上昇 1.79%。
本日のAccenture PLC(ACN)の株価上昇の要因は何ですか?
10月1日の取引開始前に予定されている第4四半期決算発表を控え、市場参加者が積極的なポジショニングを進めたことで、アクセンチュア株には堅調なモメンタムが見られました。今月上旬にセクター全体への売り圧力やアナリストの投資判断修正が見られたものの、投資家はITサービス大手である同社への信頼を再び強めています。市場全体でも質の高いテクノロジー基盤企業へと資金が回帰する動きが反映されており、厳格なコスト管理と着実な事業執行への期待から買い注文が株価を押し上げました。
この好調なセンチメントを支えているのは、企業向け人工知能(AI)やクラウドのモダナイゼーション分野におけるアクセンチュアの事業拡大です。最近の発表では、同社が初期の実証実験にとどまらず、組織全体に及ぶ大規模な生成AIの本格導入へと急速に舵を切っていることが示されています。大手AI開発企業との戦略的共同取り組みをはじめ、専門ソリューションの投入や企業向けソフトウェア統合案件の獲得により、デジタル変革(DX)における主要パートナーとしての同社の立ち位置がより強固になりました。グローバルなサプライチェーンやクラウドプラットフォームでの注目プロジェクトを完了させた実績は、業務効率化を求める顧客需要が引き続き堅調であることを物語っています。
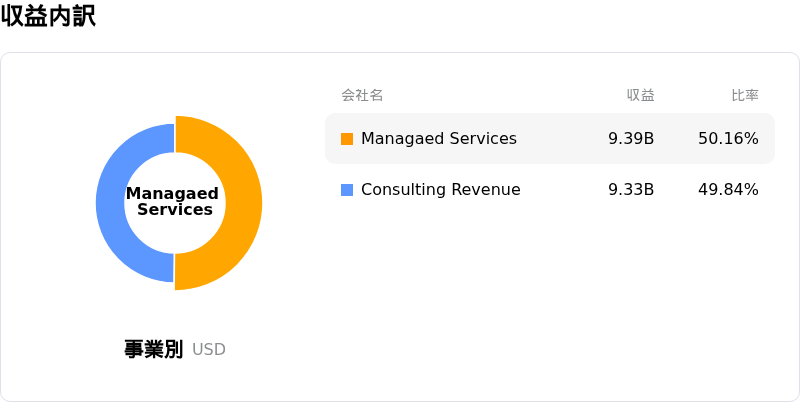
財務の観点から、投資家は同社の力強いキャッシュフロー創出力と資本配分戦略に注目しています。自社株買いや継続的な増配を通じて株主還元を行う経営陣の継続的なコミットメントは、バリュエーションの下値を支える要因となっています。ここ数四半期、企業のIT支出において一部の顧客が裁量的支出を削減する傾向が見られますが、マネージドサービスや政府関連のテクノロジー案件における堅調な需要が、従来のコンサルティング事業における弱さを補っています。決算発表を控える中、市場の注目は四半期受注額の伸び、AI関連契約の収益化率、そして今後の売上目標に関する経営陣の発言に集まるでしょう。
Accenture PLC(ACN)のテクニカル分析
技術的に見ると、Accenture PLC (ACN)はMACD(12,26,9)の数値が-3.120で、中立のシグナルを示しています。RSIは51.549で中立の状態、Williams%Rは59.169で売りの状態を示しています。ご注意ください。
Accenture PLC(ACN)のメディア報道
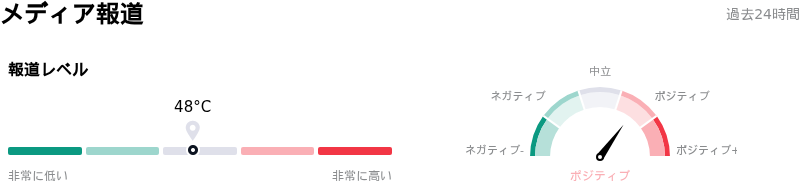
メディア報道に関して、Accenture PLC (ACN)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Accenture PLC(ACN)のファンダメンタル分析
Accenture PLC (ACN)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$69.67Bで、業界内で6位です。純利益は$7.68Bで、業界内では14位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$200.46、最高は$329.00、最低は$150.00です。
Accenture PLC(ACN)に関する詳細
企業固有のリスク:
- 決算発表前のボラティリティ急増と弱気のデリバティブポジショニング:第4四半期決算発表を控え、オプションのインプライド・ボラティリティは100%を超えて急騰しており、ストラドル価格は7.5%の株価変動予想を示しています。機関投資家が前四半期比での1株当たり利益(コンセンサス予想3.19ドルに対し第3四半期は3.80ドル)および純売上高(予想180億5,000万ドルに対し第3四半期は187億2,000万ドル)の連続減益・減収を見込んだポジションを構築しているため、プットオプションの出来高がコールオプションを大幅に上回っています。
- オーガニック成長の低迷に伴う機関アナリストの投資判断引き下げ:グッゲンハイムやウェルズ・ファーゴをはじめとするウォール街の主要リサーチ企業は最近、短期的なファンダメンタルズ上のカタリストの欠如を理由に、アクセンチュアの投資判断を「ニュートラル」および「イコールウェイト」に引き下げました。アナリストらは、2027年度の現地通貨ベースでのオーガニック売上高伸び率がわずか1%〜2%にとどまる可能性があり、同社は根本的な売上減速を覆い隠すために積極的なM&A資金の投入に大きく依存することになると警告しています。
- AIによる構造的破壊と労働モデルのカニバリゼーション:企業による自動化AIおよびエージェント型AIモデルの急速な導入は、アクセンチュアの従来の稼働時間課金型ITアドバイザリーモデルに対する直接的な脅威となっています。アナリストは、自動化されたワークフローが企業向けコンサルティングをコモディティ化させ、高利益率の新たなAIパートナーシップ契約が収益として認識されるよりも速いペースで、課金対象となるプロジェクト時間を減少させるリスクがあると強調しています。
- 受注額の減少と企業IT予算の抑制:四半期の新規受注額は前年同期の197億ドルから193億ドルに減少し、営業サイクルの長期化や、裁量的ITコンサルティングプロジェクトに対するクライアントの投資意欲低下を示しています。この縮小傾向は、政府支出の伸び悩みや、大規模な企業システム統合の展開を遅らせ続けている国際的な地政学的逆風によってさらに悪化しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。