


9月30日のIntel Corp (INTC) 値動きは3.08%上昇:主な推進要因が明らかにされました



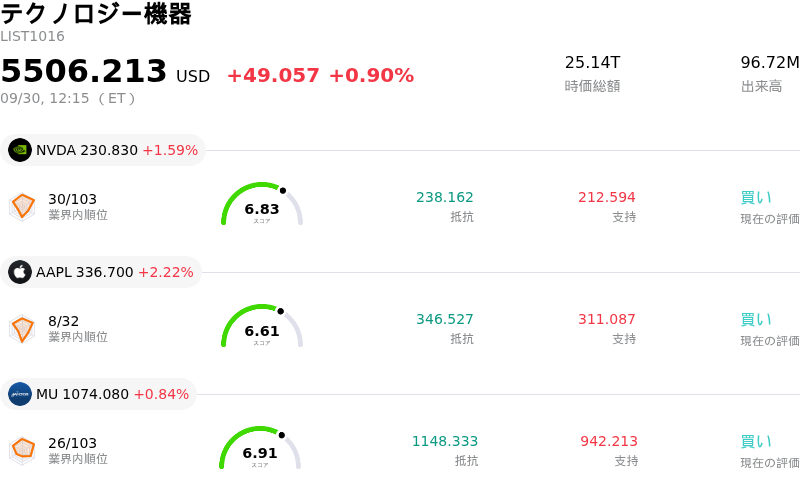
Intel Corp (INTC) 値動きは3.08%上昇しました。テクノロジー機器セクターは0.90%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.41%、Apple Inc (AAPL) 上昇 2.31%、Micron Technology Inc (MU) 上昇 0.84%。
本日のIntel Corp(INTC)の株価上昇の要因は何ですか?
最近のハイテクセクター全般の下落を受けて市場参加者が押し目買いを入れたことで、インテルは堅調な買いの勢いを示しました。ファンダメンタルズ面の主な下支えとなっているのは、拡大する企業向け人工知能(AI)ワークロードやエージェント型AIの導入に牽引されたサーバー用CPUに対する旺盛な需要であり、現在は市場需要が利用可能な製造供給量を上回っています。さらに、エッジコンピューティング分野でのパートナーシップ拡大が投資家心理を一段と強化しており、分散型AIインフラの構築需要を取り込むべく、同社が中核となるハードウェアとオープンエッジ・ソフトウェア・プラットフォームを戦略的に位置付けていることが浮き彫りとなっています。
長期的な投資家の信頼は、同社の製造実行能力とファウンドリ事業の再建戦略に引き続き裏打ちされています。先端プロセスノードにおける進捗、特に18Aプロセスの歩留まりが社内目標に対して良好に推移していることは、将来的な粗利益率の拡大に向けた道筋となっています。さらに、専門化されたチップパッケージング・ソリューションを求めるハイパースケーラー顧客の間で、先端パッケージング技術への関心が一段と高まっています。ファウンドリの建設に向けた高水準の設備投資計画(ガイダンス)には引き続き厳しい目が向けられているものの、データセンターおよびAI部門における営業利益率の改善加速が、事業再建のストーリーを後押ししています。
取引中に見られた大幅な日中ボラティリティは、好機とみた押し目買い勢と、市場全般の利回り変動に反応するマクロ感応度の高いトレーダーとの間で活発な攻防が行われていることを示しています。半導体セクター全般で金利動向やバリュエーション指標に対する感度が高まるなか、短期取引は荒い値動きが続いています。それでもなお、サーバー用CPUにおける強力なファンダメンタルズ需要と中核製造部門での着実な進展により、株価は再び上昇モメンタムを取り戻しました。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が2.017で、買いのシグナルを示しています。RSIは61.314で中立の状態、Williams%Rは24.000で買いの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
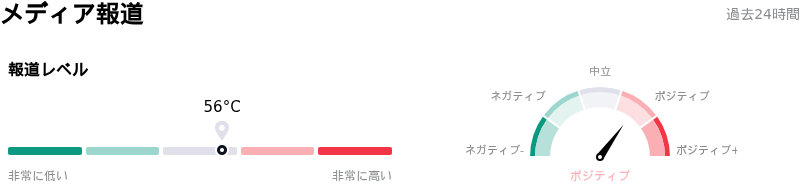
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア56を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で5位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$114.77、最高は$200.00、最低は$75.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- 供給制約と製造上のボトルネック: AIデータセンターインフラに伴うサーバーCPU需要の急増にもかかわらず、インテルは顧客の受注残を解消するのに十分なシリコンを製造できておらず、収益化のボトルネックを生み出すとともに競合他社への市場シェア流出のリスクに晒されています。
- バリュエーション・マルチプルの高騰: インテルの株価売上高倍率(PSR)は10倍を超えて拡大し、過去の中央値である2.94倍や半導体セクター全体の平均を大幅に上回っており、積極的な利益確定売りや利回り動向に起因するハイテク株売りの影響を極めて受けやすい状況となっています。
- 継続的な直近12ヶ月の赤字とキャッシュバーン: 売上高の増加にもかかわらず、インテルは進行中のリストラ費用や高水準の設備投資により、直近12ヶ月間の純損失が110億ドルを超え、純利益率もマイナスが続いています。
- ファウンドリ事業の実行力と株式希薄化への懸念: 長期的なファウンドリ規模の拡大を実現するには多額の継続的な資本投入が必要であり、これが大幅な株式希薄化を引き起こす一方で、先端プロセスノードにおける事業実行力は機関投資家にとって依然として主な懸念材料となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。