


 割引


9月30日のSalesforce Inc (CRM) 値動きは3.39%上昇:どのようなシグナルを示しているのか?



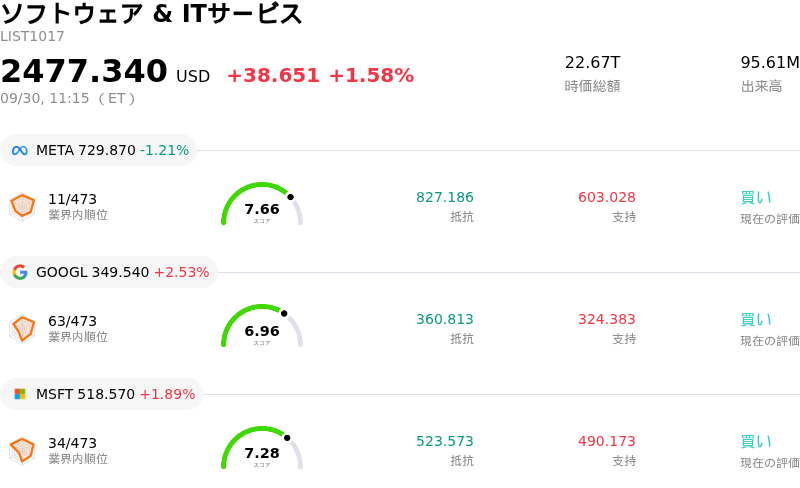
Salesforce Inc (CRM) 値動きは3.39%上昇しました。ソフトウェア & ITサービスセクターは1.58%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 1.21%、Alphabet Inc Class A (GOOGL) 上昇 2.53%、Microsoft Corp (MSFT) 上昇 1.67%。
本日のSalesforce Inc(CRM)の株価上昇の要因は何ですか?
セールスフォースは、重要な戦略的動向、ウォール街のアナリストによる前向きな評価、そして同社の企業向けAIロードマップに対する信頼感の再高まりを背景に、堅調な株価モメンタムと日中のボラティリティを記録しました。本日の取引の主な支援材料となったのは、AI顧客リサーチのスタートアップ企業Listen Labsの買収発表です。この戦略的買収により、AIを活用したインタビュー分析や顧客行動シミュレーション機能が「Salesforce AI Labs」に導入され、同社の企業向けツールである「Agentforce」や「AIforce」の機能が直接強化されます。意思決定ワークフローにより深いリアルタイムの顧客コンテキストが組み込まれ、セールスフォースの自動化エージェント・エコシステムの価値提案が向上することから、投資家はこの動きを好感しました。
さらに、ウォール街による良好なリサーチや調査データも株価の下支えとなりました。オッペンハイマーは、業務効率化に焦点を当てた堅調な企業向けIT支出トレンドを強調した独自の顧客調査を受け、同社株の投資判断「アウトパフォーム」を据え置きました。同調査では、調査対象となった顧客の間でAgentforceプラットフォームが広く活用されていることが明らかになり、企業がテスト段階から本格的な本番運用へと移行する中で着実な導入が進んでいることが示されました。これにより、企業顧客がより上位のAI製品へとアップグレードするに伴い、同社が複数年にわたり年間定額収益を拡大させる能力に対するアナリスト全般の楽観論がさらに強まりました。
今回の株価上昇は、直近のイベント「Dreamforce」で提示された戦略的アップデートを市場が消化したことも反映しています。市場は、自律型AIが同社のデータおよびセキュリティインフラにとって破壊的な脅威ではなく拡張レイヤーとして機能することを認識し、セールスフォースのSaaS(ソフトウェア・アズ・ア・サービス)モデルの再評価を続けています。バリュー志向の機関投資家は、過去の比較において魅力的なバリュエーション倍率と堅牢なバランスシートのファンダメンタルズを背景に、最近の株価押し目を利用して買い増しを行いました。これらの要因が相まって買い手の意欲を高め、日中に顕著な出来高を生み出しました。
Salesforce Inc(CRM)のテクニカル分析
技術的に見ると、Salesforce Inc (CRM)はMACD(12,26,9)の数値が-8.123で、中立のシグナルを示しています。RSIは50.346で中立の状態、Williams%Rは70.684で売りの状態を示しています。ご注意ください。
Salesforce Inc(CRM)のメディア報道
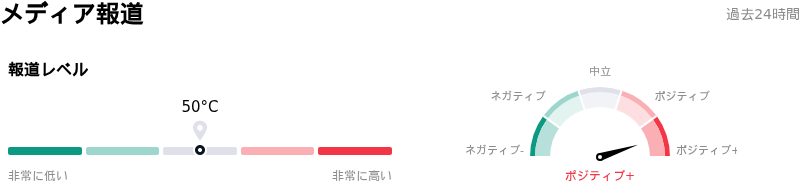
メディア報道に関して、Salesforce Inc (CRM)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Salesforce Inc(CRM)のファンダメンタル分析
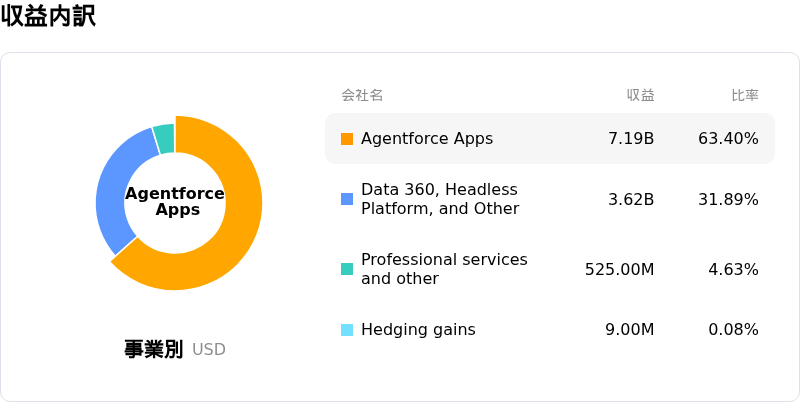
Salesforce Inc (CRM)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$41.52Bで、業界内で13位です。純利益は$7.46Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$286.71、最高は$475.00、最低は$160.00です。
Salesforce Inc(CRM)に関する詳細
企業固有のリスク:
- Agentforceのパイロット運用の停滞と導入の阻害要因: 顧客調査データによると、Agentforceプラットフォームを利用する企業クライアントの半数近くがパイロット段階にとどまっており、企業の慎重な導入姿勢と、初期の関心を大規模な有償ソフトウェア展開へと転換させることの難しさを示しています。
- レガシー製品の低迷とサブスクリプション売上高の乖離: 機関投資家アナリストは、Commerce CloudやTableauなどのレガシー部門による業績の足かせがオーガニックな売上高の再加速を遅らせ続けているため、AI製品の勢いとベースとなるサブスクリプション売上高の伸びとの間に慢性的な乖離があることを強調しています。
- マネタイズの実行リスクとシートの共食い(カニバリゼーション): セールスフォースの成長モデルは、最大80%高額なプレミアム階層へユーザーを移行させることに依存していますが、その導入率はコアユーザーのわずか5%にとどまっており、同社を実行リスクに晒しているほか、自律型AIエージェントがシートベースのライセンス総需要を減少させる懸念もあります。
- 貸借対照表のレバレッジと収益性への逆風: 最近の買収に伴う有利子負債の393億ドルへの急拡大は、横ばいの営業利益や高水準の事業再編費用と相まって財務リスクを高めており、オーガニックなトップライン成長が停滞した場合、利益率の拡大を制限します。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。