


 割引


9月29日のUnited Rentals Inc (URI) 値動きは5.09%下落:完全な分析



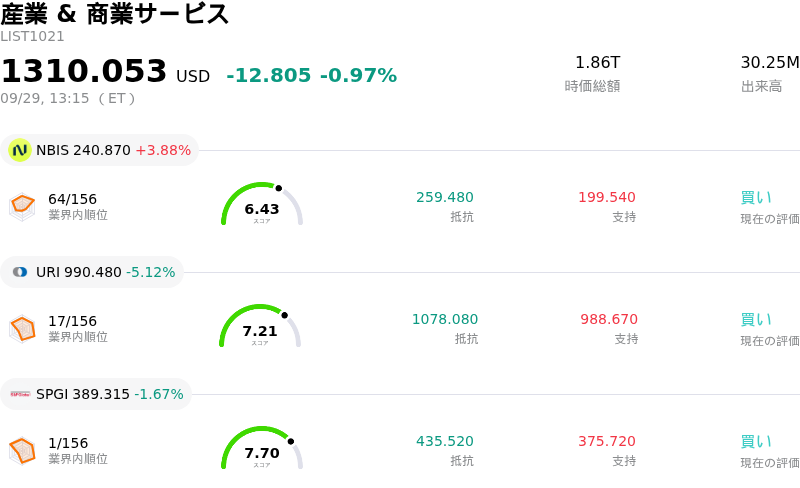
United Rentals Inc (URI) 値動きは5.09%下落しました。産業 & 商業サービスセクターは0.97%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Nebius Group NV (NBIS) 上昇 3.88%、United Rentals Inc (URI) 下落 5.12%、S&P Global Inc (SPGI) 下落 1.67%。
本日のUnited Rentals Inc(URI)の株価下落の要因は何ですか?
ユナイテッド・レンタルズは、景気敏感な産業株への売りが広がったことで主要な心理的サポートラインを割り込むテクニカルな下落が引き起こされ、大幅な下押し圧力に直面した。米国債利回りの上昇や金利軌道を巡る広範なマクロ経済の不透明感が、資本集約型セクターの重荷となった。機器レンタルプラットフォームは借入コストや非住宅建設の見通し全般に対して極めて敏感であり、ここ数ヶ月間の株価上昇を受けた利益確定売りを誘発した。
今回の反落は、数週間にわたる強いモメンタムを経たバリュエーション調整も反映している。インフラ支出、データセンター建設、電力網プロジェクトによって長期的な需要要因は引き続き下支えされているものの、機関投資家の心理は一層割れてきている。最近のアナリストによる投資判断引き下げやバリュエーション指標への監視の強まりが市場の警戒感を高めており、投資家は短期的な経済リスクと長期的な構造的成長ドライバーを推し量っている。
根強いコスト圧力と高い資本集約度は、引き続き市場センチメントに影響を与えている。堅調な業績と高い通期見通しにもかかわらず、ユナイテッド・レンタルズは保有機器(フリート)の拡張費用、減価償却費の増加、および営業費用の高騰に起因する利益率の逆風に直面している。レンタル機器の維持と拡大に向けた同社の多額の資本投入には規律ある実行が求められており、投資家が持続的なフリーキャッシュフローの創出を求めるなか、事業運営上の僅かなミスも許されない状況となっている。
United Rentals Inc(URI)のテクニカル分析
技術的に見ると、United Rentals Inc (URI)はMACD(12,26,9)の数値が8.702で、中立のシグナルを示しています。RSIは40.459で中立の状態、Williams%Rは75.170で売りの状態を示しています。ご注意ください。
United Rentals Inc(URI)のファンダメンタル分析
United Rentals Inc (URI)は産業 & 商業サービス業界に属しています。最新の年間売上高は$16.10Bで、業界内で7位です。純利益は$2.49Bで、業界内では6位です。会社概要
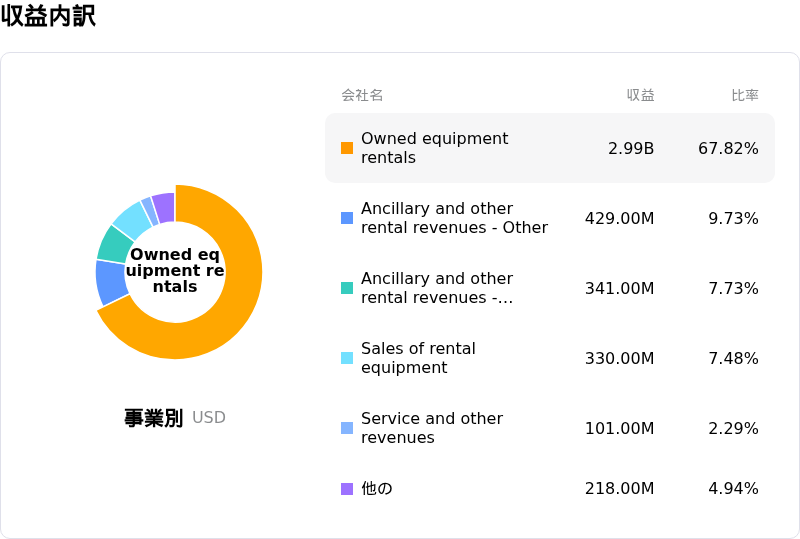
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1257.03、最高は$1466.00、最低は$950.00です。
United Rentals Inc(URI)に関する詳細
個別企業固有のリスク:
- アナリストによる格下げとM&A余地の枯渇:ザックス・リサーチやJPモルガンを含むウォール街のリサーチ会社は、割高感のあるバリュエーションマルチプル、限定的な今後の上昇余地、機器レンタル市場での広範な集約に伴う魅力的な大型買収ターゲットの不足を理由に挙げ、ユナイテッド・レンタルズの投資判断を「買い」から引き下げました。
- 日中のテクニカル悪化とセクター全体への波及:同社株は日中に売り圧力が強まり、重要なテクニカルの節目である1,000ドルを割り込んで5%超下落しました。これは、産業・物流セクターの同業他社によるネガティブな業績事前発表を受け、機関投資家が景気敏感なレンタル機器関連株からリスクオフの資金シフトを進めたためです。
- 機器資産への多大な再投資負担とレバレッジリスク:ユナイテッド・レンタルズが保有する取得原価ベースで238億ドル相当の機器資産を維持・改善するには継続的な設備投資が必要であり、これが1.38の負債資本倍率(D/Eレシオ)と相まって、広範な経済活動が減速した場合にキャッシュフロー創出能力や負債返済能力を脅かす恐れがあります。
- 燃料費および借入コストによる営業利益率の圧迫:ディーゼル価格の高騰、メンテナンス費用の増加、高金利の長期化に伴う営業経費の増加が、一般レンタル事業全体の利益率を圧迫しており、非住宅建設の減速に対する感応度を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。