


 割引


9月29日のRoyal Caribbean Cruises Ltd (RCL) 値動きは5.80%上昇:完全な分析



Royal Caribbean Cruises Ltd (RCL) 値動きは5.80%上昇しました。一般消費財・サービスセクターは0.23%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Carnival Corp (CCL) 上昇 11.92%、Royal Caribbean Cruises Ltd (RCL) 上昇 5.84%、Warner Bros Discovery Inc (WBD) 下落 0.11%。
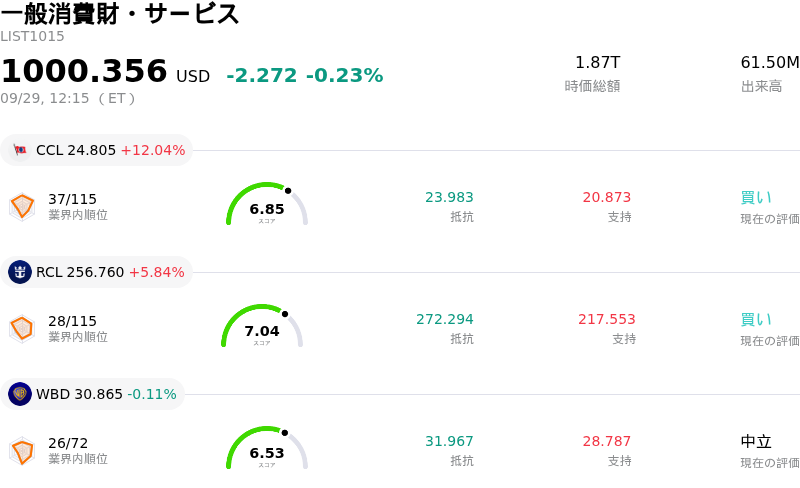
本日のRoyal Caribbean Cruises Ltd(RCL)の株価上昇の要因は何ですか?
ロイヤル・カリビアン・グループは、同業他社の好決算に伴うセクター全体へのポジティブな波及効果を主因として、顕著な上昇モメンタムを示した。ライバル大手カーニバル・コーポレーションが発表した四半期決算は、売上高と1株当たり利益(EPS)の双方がウォール街の市場予想を上回り、併せて今後の旅行予約数が過去最高を記録したことが明かされた。この好調な業績はクルーズ・レジャー業界全体の強力なカタリストとなり、マクロ経済の不透明感や足元の船舶燃料価格の変動にもかかわらず、クルーズ旅行に対する潜在的な消費需要が引き続き底堅いことを示して市場参加者に安心感を与えた。
この買い優勢の勢いは、バンク・オブ・アメリカやドイツ銀行をはじめとするウォール街の大手金融機関による相次ぐ強気の投資判断(レーティング)引き上げによってさらに強まった。アナリストらは、過去数週間にわたる株価の下落(押し目)が、業界をリードする同社株への魅力的な買い場を提供したと指摘した。一連の売りによりロイヤル・カリビアンのバリュエーション指標は過去平均を大幅に下回る水準まで低下しており、リサーチ会社各社は同社の業界トップクラスの営業利益率、健全なバランスシート、および高い投下資本利益率(ROIC)に対する強い確信を改めて強調した。
短期的な業績センチメントの改善やバリュエーション悪化の割安感是正に加え、機関投資家はロイヤル・カリビアンの戦略的取り組みに含まれる長期的な成長機会にも焦点を当てている。市場は、ホスピタリティ領域の拡大とキャッシュフローの多様化を目的とした高級陸上リゾートへの大規模な合弁事業出資など、同社の最近の拡大計画を好感している。底堅い顧客消費や規律あるキャパシティ管理と相まって、これらの構造的な成長要因は、ロイヤル・カリビアンが持続的な業績成長を達成する能力に対する投資家の信頼をさらに高めている。
Royal Caribbean Cruises Ltd(RCL)のテクニカル分析
技術的に見ると、Royal Caribbean Cruises Ltd (RCL)はMACD(12,26,9)の数値が2.974で、中立のシグナルを示しています。RSIは48.082で中立の状態、Williams%Rは14.706で買われ過ぎの状態を示しています。ご注意ください。
Royal Caribbean Cruises Ltd(RCL)のメディア報道
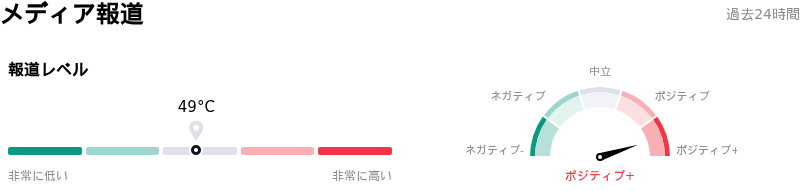
メディア報道に関して、Royal Caribbean Cruises Ltd (RCL)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Royal Caribbean Cruises Ltd(RCL)のファンダメンタル分析
Royal Caribbean Cruises Ltd (RCL)は一般消費財・サービス業界に属しています。最新の年間売上高は$17.93Bで、業界内で7位です。純利益は$4.27Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$345.64、最高は$425.00、最低は$259.71です。
Royal Caribbean Cruises Ltd(RCL)に関する詳細
企業固有のリスク:
- M&Aに伴う負債レバレッジおよび統合リスク:サンダルズ・リゾーツの株式50%を30億ドルで現金買収する旨を発表した米証券取引委員会(SEC)へのフォーム8-K提出を受け、全額負債調達による事業拡大、陸上事業における統合遅延の懸念、および貸借対照表(B/S)へのさらなる負担に対する懸念から市場のボラティリティが急増しました。
- 営業利益率の圧迫および燃料インフレ:売上高(トップライン)の高い伸びにもかかわらず、人件費の上昇、港湾費用の増加、および船団運航全体におけるヘッジされていない燃料エクスポージャーの変動により、営業利益率は低下圧力に直面しています。
- 深刻な運転資金不足および債務返済負担:同社は負債純資産比率(D/Eレシオ)が2.3近辺、流動比率が0.20未満と高いレバレッジを維持しており、深刻な短期流動性制約と高い債務返済義務に晒されています。
- 地域における供給能力拡大および単価(イールド)リスク:アナリストの分析によると、カリブ海航路全体で1桁台後半の旅客供給能力拡大が加速して投入されており、これにより高価格帯の純チケットイールドが侵食され、プロモーション目的の値引きを余儀なくされるリスクが生じています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。