


9月23日のNovo Nordisk A/S (NVO) 終値は3.12%下落:完全な分析



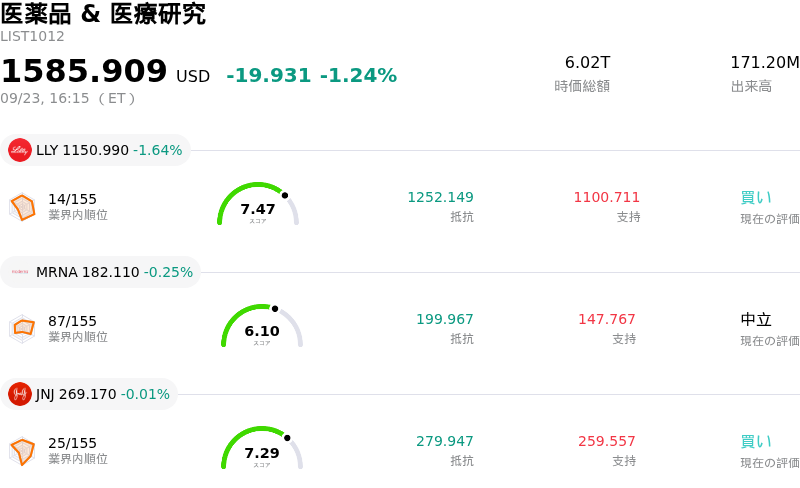
Novo Nordisk A/S (NVO) 終値は3.12%下落しました。医薬品 & 医療研究セクターは1.24%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 1.64%、Moderna Inc (MRNA) 下落 0.25%、Johnson & Johnson (JNJ) 下落 0.01%。
本日のNovo Nordisk A/S(NVO)の株価下落の要因は何ですか?
ノボ・ノルディスクの株価は、ロンドンで開催された同社のキャピタル・マーケッツ・デイでの最新情報を市場参加者が消化し続ける中、日中に著しいボラティリティと下落圧力に見舞われました。投資家の失望感は主に経営陣が示した長期財務目標によるもので、2026年から2030年までの売上高の年平均成長率は医薬品業界全体の水準と同等にとどまると予想されました。この見込まれる成長軌道は、過去数年間に達成された2桁の拡大ペースからの著しい減速を反映しており、主力である代謝疾患治療薬が牽引してきた高成長局面が予想以上に早く減速しているとの懸念を高めています。
負の投資家心理に拍車をかけているのは、構造的な市場の逆風と激化する競争環境です。主要ライバル企業への減量・糖尿病領域における市場シェアの奪取や、次世代バイオ企業による新たな臨床開発の進展が、ノボ・ノルディスクの長期的な優位性に対する懸念を強めています。さらに、経営陣は2030年代前半に控えるセマグルチドの「特許の崖」を巡るリスクを具体的に説明しました。足元のコスト削減策や組織再編は営業利益率の保護を目指しているものの、今年度の減収を反映した短期見通しを受けて、機関投資家は高いバリュエーション・マルチプルを維持することに慎重になっています。
短期的な逆風にもかかわらず、同社は「カグリセマ(CagriSema)」をはじめとする臨床試験終盤のプログラムや経口GLP-1治療薬の普及拡大など、セマグルチド後継のパイプライン構築に向けた戦略的投資を強調しました。また、経営陣は2020年代末までに複数の大型新薬(ブロックバスター)を発売し、2035年までにパイプライン資産からリスク調整後で大幅な売上高を創出する目標を改めて表明しました。しかし、ノボ・ノルディスクが商業的モメンタムを取り戻し、競争圧力を効果的に相殺できる具体的な実行力を示すまでは、市場マインドは抑制された状態が続く可能性が高く、取引活動はボラティリティが高いままであるとみられます。
Novo Nordisk A/S(NVO)のテクニカル分析
技術的に見ると、Novo Nordisk A/S (NVO)はMACD(12,26,9)の数値が-1.237で、売りのシグナルを示しています。RSIは27.877で売りの状態、Williams%Rは100.000で売られ過ぎの状態を示しています。ご注意ください。
Novo Nordisk A/S(NVO)のファンダメンタル分析
Novo Nordisk A/S (NVO)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$46.70Bで、業界内で12位です。純利益は$15.48Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$49.11、最高は$65.00、最低は$40.00です。
Novo Nordisk A/S(NVO)に関する詳細
企業固有のリスク:
- キャピタルマーケッツデイにおける冴えない成長ガイダンス:ノボ・ノルディスクの株価は、ロンドンで開催されたキャピタルマーケッツデイのプレゼンテーションを受けて強い売り圧力に直面しました。経営陣が2026〜2030年の売上高成長率は製薬業界平均並みに減速すると見込んでいることを明らかにし、売上高拡大を再加速させる具体的な近期的カタリストを示せなかったことが嫌気されています。
- 主要競合他社への市場シェア流出の加速:機関投資家向けのアナリストのコメントや市場調査によると、中核であるGLP-1糖尿病・肥満症治療薬分野において、イーライリリーの拡大するポートフォリオにシェアを奪われ続けており、長期的な価格決定力や販売量の優位性に対する機関投資家の懸念が高まっています。
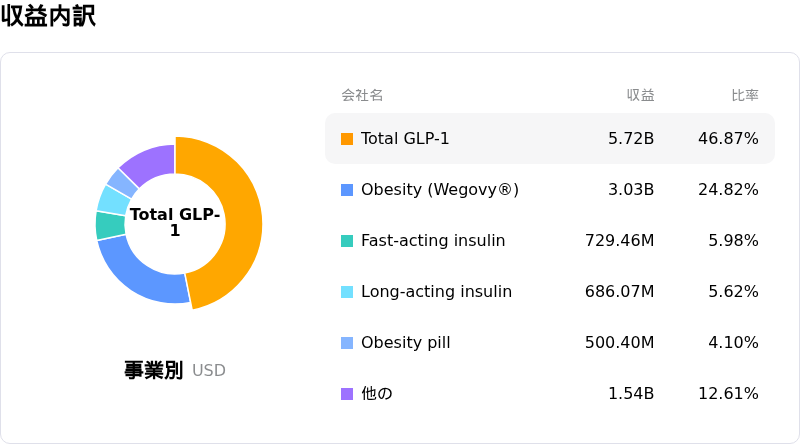
- 特許切れを控えた深刻な売上高の偏重:セマグルチド製剤(ウゴービおよびオゼンピック)が売上高全体の約75%を占めている中、これを十分に相殺できる商業化資産がないまま、2030年代前半に主要な国際特許が満了を迎え始めるため、同社は売上の持続可能性に関する重大なリスクに直面しています。
- 肥満症以外の多角化に向けたパイプラインの停滞:ジルチベキマブの第3相試験中止を含む、心腎疾患治療薬候補における最近の後期臨床試験の失敗は開発実行リスクを高めており、同社は依然として中核である肥満症および糖尿病治療薬に大きく依存した状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。