


9月22日のModerna Inc (MRNA) 値動きは5.16%上昇:投資家が知っておくべき情報



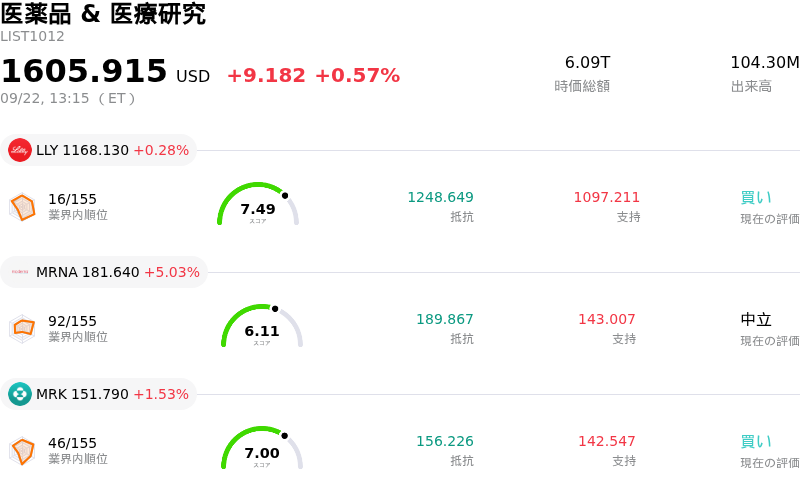
Moderna Inc (MRNA) 値動きは5.16%上昇しました。医薬品 & 医療研究セクターは0.57%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 0.28%、Moderna Inc (MRNA) 上昇 4.96%、Merck & Co Inc (MRK) 上昇 1.53%。
本日のModerna Inc(MRNA)の株価上昇の要因は何ですか?
モデルナは、注目を集める同社のがん領域パイプラインに対する期待感が持続し、強力な株価上昇モメンタムを見せた。米メルクと共同開発している開発中のmRNAベースの個別化がん治療薬「intismeran autogene」について、第3相「INTerpath-001」試験のデータが、近く開催される欧州臨床腫瘍学会(ESMO)年次集会のレイトブレーキング・プレジデンシャル・シンポジウムでの発表演題に選出されたとのニュースを投資家は好感した。市場では、この名誉ある発表枠への選出をメラノーマ(悪性黒色腫)術後補助療法としての臨床的有効性を裏付ける強いシグナルと捉えており、主力の感染症事業を超えた事業拡大への同社の能力に対する投資家の信認を深めている。
こうした好調な投資家心理に加え、現在主流の変異株を標的としたモデルナの更新版季節性新型コロナワクチンの直近での規制承認が、短期的な呼吸器系ワクチンの売上に対する一定の安定性をもたらした。ウォール街のアナリストは好意的な投資判断の引き上げや目標株価の上方修正で応じ、mRNAがんプラットフォームのリスク低減により、メラノーマ術後補助療法およびより広範ながん適応症全体で数十億ドル規模のピーク時売上潜在力が解き放たれる点を強調した。また、ハイベータのバイオテクノロジー株に有利なマクロ環境も買い圧力を一段と強め、機関投資家の資金が大手・優良バイオテック成長株へとシフトした。
直近の株価上昇にもかかわらず、機関投資家は財務および臨床面の観点からバランスの取れた見方を維持している。パイプラインの進展が大幅なバリュエーション(マルチプル)拡大を牽引した一方で、モデルナは依然として営業キャッシュバーンと最終赤字の状況にある。さらに、最近の優先転換社債の発行は、長期的には株式希薄化の懸念を生じさせている。近く予定されている第3相試験の詳細なデータ発表は重要なバイナリー・カタリストであり、高値圏にある株価バリュエーションを正当化するためには、治験における生存率指標が市場の高い期待に応える必要がある。
Moderna Inc(MRNA)のテクニカル分析
技術的に見ると、Moderna Inc (MRNA)はMACD(12,26,9)の数値が1.358で、買いのシグナルを示しています。RSIは71.906で買いの状態、Williams%Rは10.014で買われ過ぎの状態を示しています。ご注意ください。
Moderna Inc(MRNA)のファンダメンタル分析
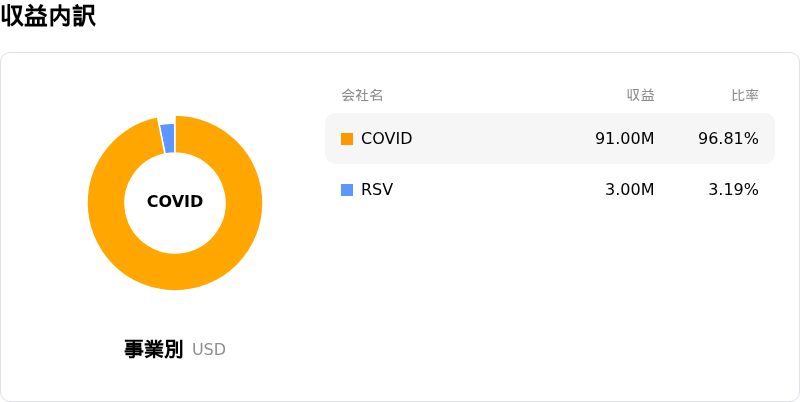
Moderna Inc (MRNA)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$1.94Bで、業界内で39位です。純利益は$-2.82Bで、業界内では195位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$112.07、最高は$170.00、最低は$40.00です。
Moderna Inc(MRNA)に関する詳細
企業固有のリスク:
- 臨床試験データ発表に伴うバイナリーリスク:10月24日の欧州臨床腫瘍学会(ESMO)にてintismeran autogeneの第3相INTerpath-001試験のフルデータが発表されることが確認されたのを受け、ハザード比などの詳細な指標が機関投資家の高い期待を満たさなかった場合、株価は極めて大きなバイナリーのボラティリティに直面するリスクがあります。
- 著しいバリュエーションの乖離とアナリストの格付け引き下げ:ロスチャイルド&コー・レッドバーンを含む機関投資家向けのアナリストは、悪性黒色腫(メラノーマ)以外の未承認のがん適応症における全面的な成功を直近の株価モメンタムが過剰に織り込んでいると指摘し、目標株価を最安で81ドルとする「売り」判断を維持しています。
- 巨額の負債調達に伴う株式希薄化:重い研究開発費を負担し続ける中、26億ドルに増額されたシニア転換社債の発行条件が決定したことで、継続的な株式希薄化に対する株主の懸念が高まっています。
- 非COVIDパイプラインの実行面における問題点:季節性インフルエンザ向け候補薬mRNA-1010に対する米食品医薬品局(FDA)からの受領拒否通知(Refuse-to-File Letter)や、ノロウイルス開発計画における治験の遅延など、過去の規制上のハードルは、減少傾向にあるCOVID-19ワクチン売上からの収益多角化を成功させる上での運用リスクを浮き彫りにしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。