


9月22日のMicron Technology Inc (MU) 値動きは3.29%上昇:完全な分析



Micron Technology Inc (MU) 値動きは3.29%上昇しました。テクノロジー機器セクターは0.52%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:SanDisk Corporation (SNDK) 上昇 7.20%、Micron Technology Inc (MU) 上昇 3.29%、Advanced Micro Devices Inc (AMD) 上昇 0.49%。
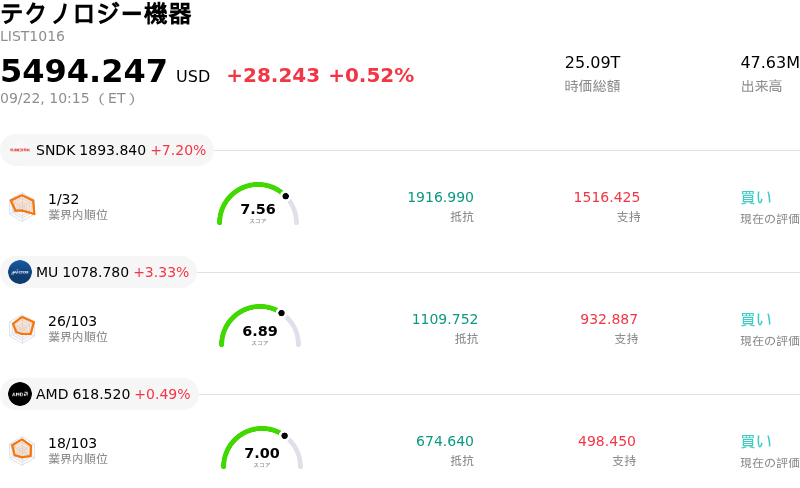
本日のMicron Technology Inc(MU)の株価上昇の要因は何ですか?
今月末に予定されている第4四半期決算発表を前に投資家がポジション調整を進める中、マイクロン・テクノロジーの株価は日中の取引で高値で推移した。人工知能(AI)インフラに対する世界的な設備投資の継続を背景に、高帯域幅メモリ(HBM)やエンタープライズ向けストレージへの堅調な需要が半導体セクターの良好な投資心理を牽引し続けている。メモリチップ市場ではDRAMとNANDの両ソリューションで供給の引き締まった状態が続いており、マイクロンの短期的な売上成長軌道に対する市場の確信を強めている。
この勢いをさらに後押しするように、グローバルな事業拡大における最近の進展が、マイクロンの生産能力と長期供給力に対する投資家の楽観論を強めている。インドに新設された組立・検査施設での商用運転の開始は、グローバル拠点の分散化と法人顧客へのコミットメント履行における重要なマイルストーンとなった。このオペレーション拡大は、データセンター、サーバー、パーソナルコンピューティング市場全体で高まるハードウェア需要に合致している。
全体的な上昇軌道にもかかわらず、決算発表前の機関投資家によるポートフォリオ調整を反映し、株価は日中に顕著なボラティリティを見せた。投資家は、楽観的な人工知能(AI)需要の予測と、メモリチップの利益率推移や長期契約価格の動向を巡る議論との間でバランスをとっている。それでもなお、アナリストによる好意的な業績予想の上方修正や業界全体の強力な追い風が、引き続き半導体関連株の下支えとなっている。
Micron Technology Inc(MU)のテクニカル分析
技術的に見ると、Micron Technology Inc (MU)はMACD(12,26,9)の数値が18.097で、買いのシグナルを示しています。RSIは64.628で中立の状態、Williams%Rは0.412で買われ過ぎの状態を示しています。ご注意ください。
Micron Technology Inc(MU)のメディア報道
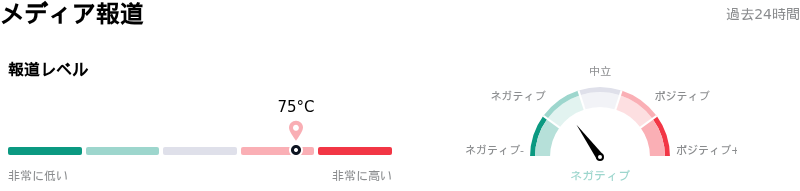
メディア報道に関して、Micron Technology Inc (MU)はメディア注目度スコア75を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Micron Technology Inc(MU)のファンダメンタル分析
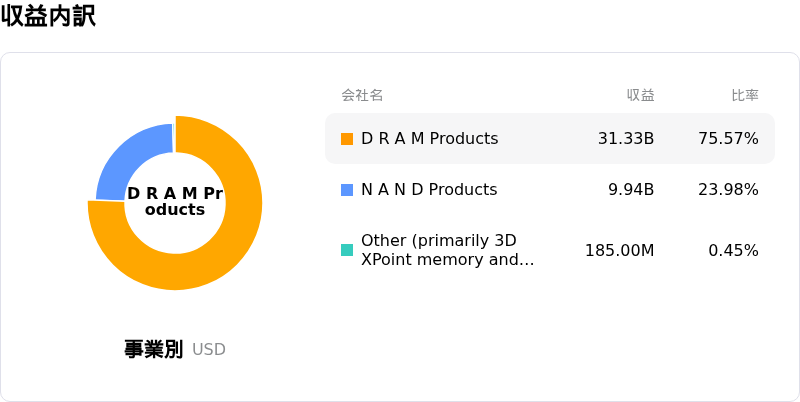
Micron Technology Inc (MU)はテクノロジー機器業界に属しています。最新の年間売上高は$37.38Bで、業界内で7位です。純利益は$8.54Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1445.62、最高は$2000.00、最低は$190.00です。
Micron Technology Inc(MU)に関する詳細
企業固有のリスク:
- 決算前の期待感と利益確定売りによるボラティリティ:2026年9月30日のマイクロンの第4四半期決算発表が近づくなか、機関投資家や自動取引モデルが500億ドルという積極的な四半期売上高目標や86%の売上総利益率と「事実売り(sell-the-news)」のリスクを天秤にかけており、テクニカルな抵抗線(1,050ドル〜1,056ドル)付近で株価の下落ボラティリティが高まっています。
- 地政学的摩擦と半導体関税の脅威:米中間のハイテク貿易摩擦の激化や、半導体および派生ハードウェア(サーバーやノートPC)に対する広範な米国関税の積極的な提案により、マイクロンは世界的なサプライチェーンの分断や潜在的な価格押し下げ圧力にさらされています。
- 進行中の特許訴訟による法的懸念:未解決のネットリスト(Netlist)特許侵害訴訟は、日中の急激な株価反落を招く恒常的な要因となっており、マイクロンの核となる高密度メモリ技術に関連する財務的・オペレーション上のリスクをもたらしています。
- HBM4製造におけるウェハー消費ペナルティとシクリカル性:先端HBM4メモリアーキテクチャへの移行は、標準的なDDR5 RAMに比べて物理的なウェハー消費が3倍になるペナルティをもたらし、汎用DRAMの生産を圧迫するほか、ハイパースケール顧客が設備投資を削減した場合、マイクロンが景気循環的な利益率縮小に対して脆弱になるリスクを抱えています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。