


9月18日のArm Holdings PLC (ARM) 終値は4.04%上昇:投資家が知っておくべき情報



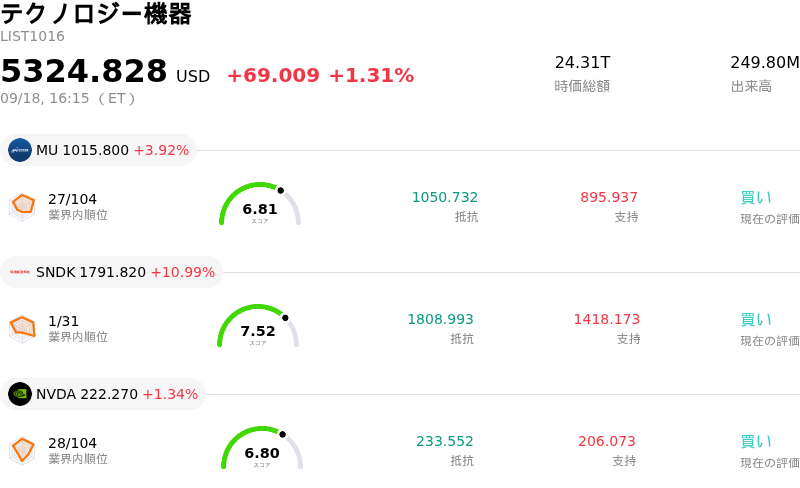
Arm Holdings PLC (ARM) 終値は4.04%上昇しました。テクノロジー機器セクターは1.31%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 3.92%、SanDisk Corporation (SNDK) 上昇 10.99%、NVIDIA Corp (NVDA) 上昇 1.34%。
本日のArm Holdings PLC(ARM)の株価上昇の要因は何ですか?
アーム・ホールディングスの株価は、ルネ・ハース最高経営責任者(CEO)による同社の人工知能(AI)データセンター戦略に関する前向きな発言が主な後押しとなり、日中のボラティリティが高まる中で顕著な上昇モメンタムを見せた。ハースCEOは、今後の会計年度を通じてアーム独自のAGI CPUに対する顧客需要を十分に取り込めることへの強い自信を示した。経営陣は、旺盛な顧客需要に対してこれまで出荷予測の制限要因となっていた製造上の供給制約が緩和し始めていると指摘した。この動きにより、従来の知的財産(IP)ライセンスモデルからデータセンターや高性能AIインフラ向けの直接的なハードウェア供給へと向かうアームの戦略的拡大に対する投資家の信頼が一段と高まった。
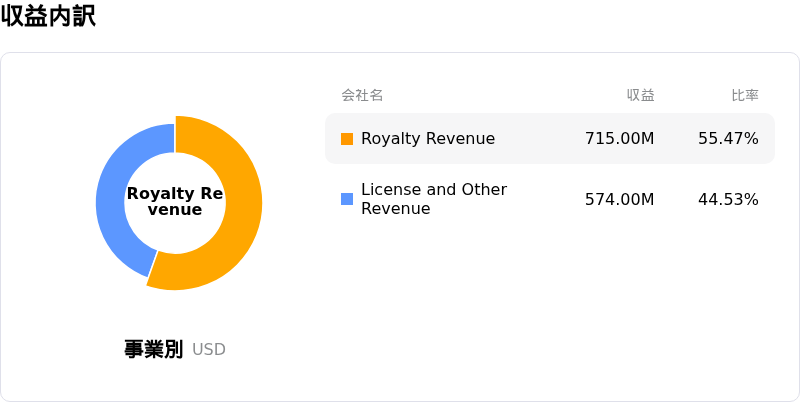
クラウドやエンタープライズ向けデータセンターの導入が加速する中、市場全体でアームの長期的な成長軌道に対する再評価が進んでいる。従来はモバイルプロセッサのライセンス供与が中核的なロイヤルティ収入の大半を占めていたが、サーバーワークロードにおける高度なArmv9アーキテクチャやコンピューティング・サブシステムの採用が急速に拡大し続けている。急増するデータセンター関連のロイヤルティ収入は、自社開発プロセッサによる新たな収益機会を補完し、投資家に二重の成長エンジンを提供している。しかし、家電やスマートフォンなどの最終需要市場における斑模様の市況がロイヤルティ全体の加速を抑制し続けており、機関投資家による日中のポジション調整につながっている。
取引の動向には、テクニカル分析に基づく買いや半導体セクター全体のセンチメントも一段の影響を与えた。市場参加者が前向きな事業コメントと同社の高いバリュエーション指標を天秤にかける中、同株の日中の値動きはボラティリティの高さが目立った。テクニカル面では、短期的な抵抗線や主要な移動平均線を上抜けたことで、アルゴリズムトレードやモメンタム投資による資金流入を呼び込んだ。今後の持続的な上昇軌道を維持するための主な推進力は、半導体の供給割り当てに関する実行力、カスタム・コンピューティング・ソリューションの商業展開の成功、そしてサーバーインフラ市場における継続的なシェア拡大にかかっている。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が6.856で、中立のシグナルを示しています。RSIは57.725で中立の状態、Williams%Rは0.249で買われ過ぎの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$284.03、最高は$480.00、最低は$125.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- ウエハおよびパッケージング供給のボトルネック:経営陣はArmの新しいAGI CPUに対する顧客需要の高まりを示唆しているものの、ファウンドリによるウエハ割り当て制限や先端パッケージング能力の制約によって事業の実行が制限されており、パイプライン上の関心を短期的な収益として実現する同社の能力を脅かしています。
- 割高なバリュエーション・マルチプルのリスク:予想PERが約79〜100倍、実績PERが240倍超という水準で取引されているため、AIインフラ支出全般の見直しを受けて単日で約10%下落したことに示されるように、セクターローテーションの局面で日中の下落ボラティリティが増幅するリスクに直面しています。
- スマートフォン向けロイヤリティ収入の減速:ロイヤリティ収入全体の約43%をスマートフォンが占めるなか、高水準のメモリ価格やモバイル最終市場の需要低迷が中核となるロイヤリティ成長率の重荷となり続けており、四半期ベースのロイヤリティ拡大は10%台半ばに制限されています。
- ソフトバンクグループへのガバナンス集中と担保レバレッジ:ソフトバンクグループがArmの86.4%の株式を保有し、全株式の72%をマージンローン融資の担保として差し入れているため、ソフトバンク関連当事者とのライセンス契約への高い依存度と並んで、重大な強制売却(オーバーハング)リスクを生み出しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。