


9月18日のWestern Digital Corp (WDC) 値動きは3.15%上昇:値動きの背後にある事実



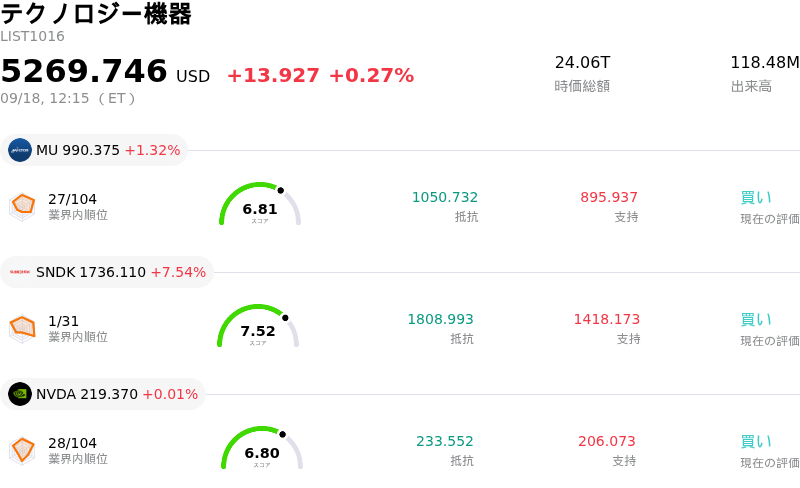
Western Digital Corp (WDC) 値動きは3.15%上昇しました。テクノロジー機器セクターは0.27%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.27%、SanDisk Corporation (SNDK) 上昇 7.52%、NVIDIA Corp (NVDA) 上昇 0.05%。
本日のWestern Digital Corp(WDC)の株価上昇の要因は何ですか?
ウエスタンデジタルは日中に顕著なボラティリティを見せたものの、主に人工知能(AI)インフラおよびデータストレージ関連株のセクター全般にわたる反発が買いを牽引し、高値で取引を終えた。メモリやストレージのハードウェア企業全体で数週間にわたる株価調整が続いた後、機関投資家が主要なテクニカルサポート水準で売り圧力を吸収する形で買いを入れた。最近のマクロ経済指標の発表や中央銀行の政策決定を受けて市場全体のセンチメントが安定し、ハイパースケール・クラウドの拡張に関連する中核的なハードウェア企業への資金の再配分が促された。
ファンダメンタルズの観点からは、フラッシュストレージ事業の分離に伴うウエスタンデジタルのエンタープライズ領域への集中戦略に対し、投資家の信頼感は引き続き堅固である。大容量エンタープライズ向けハードディスクドライブ(HDD)の専業メーカーとして、同社は大容量ストレージに対する構造的な需要の恩恵を受け続けている。クラウド・ハイパースケール事業者やデータセンター事業者は、人工知能(AI)ワークロードによる爆発的なデータ生成に対応するため、先端ドライブアーキテクチャに関する強固な長期供給契約を維持しており、これが堅調な価格決定力と堅実な営業利益率の裏付けとなっている。
株価の上昇は、最近の利益確定売りを経たウエスタンデジタルのバリュエーションに対する市場の再評価も反映している。短期的な株価の変動やハイテクセクター全般のボラティリティにもかかわらず、堅調なキャッシュフロー、売上総利益率の拡大、および前向きな業績ガイダンスが引き続き構造的な下支えとなっている。エンタープライズ向けドライブの供給能力の大半が複数年契約によって手当てされ、製品ミックスがより高密度なストレージソリューションへとシフトするなか、機関投資家は最近の株価下落を、ストレージインフラの中核銘柄に対する魅力的な押し目買いの好機と捉えている。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が-2.262で、売りのシグナルを示しています。RSIは44.812で中立の状態、Williams%Rは65.480で売りの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
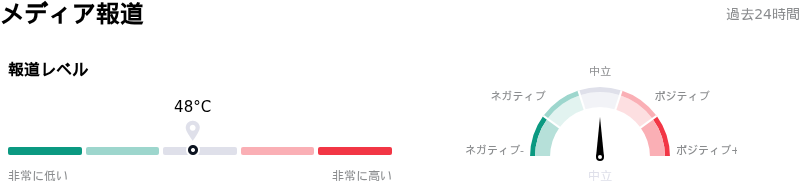
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$650.78、最高は$900.00、最低は$428.40です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- 転換シニア社債の早期償還による株式希薄化: ウエスタンデジタルはForm 8-Kを提出し、2028年満期の3.00%転換シニア社債(1億950万ドル)の全額早期償還を発表しました。債券保有者が2026年11月の期限前に保有分を普通株式へ転換すると予想されるため、即座に株式希薄化のリスクが生じています。
- HAMR技術の導入と競争上の不利: サミット・インサイツをはじめとする調査会社は、ウエスタンデジタルの次世代熱アシスト磁気記録(HAMR)ドライブへの移行における実行リスクの高まりを理由に、同社株式の投資判断を「ホールド」に引き下げました。主要なライバルであるシーゲイトが、エンタープライズ向けAIストレージ契約を確保するために、より急速に生産を拡大しているためです。
- ソフトウェアの効率化とAIストレージ設備投資の減速: ストレージオーバーヘッドを大幅に削減するDeepSeekの「V4.1 Flash」モデルなどのアルゴリズムの躍進や、業界リーダーによる最先端AIスケーリングのペース調整の提言を受け、ストレージハードウェアセクター全体で変動が生じ、クラウド企業におけるエクサバイト需要の減速懸念が強まりました。
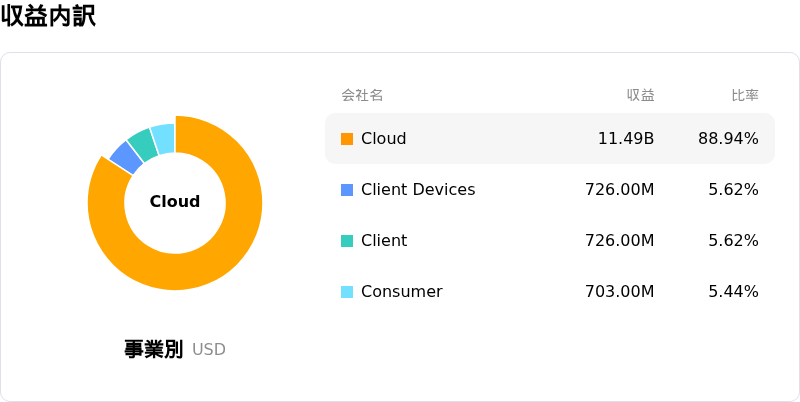
- クラウドおよびハイパースケール顧客への過度な集中: SEC提出書類によると、年間売上高の89%をクラウド顧客が占めており、上位10社の顧客が総売上高の73%を占め、3社のハイパースケール企業がそれぞれ10%以上を占めています。これにより、主要顧客1社による支出削減に対して事業業績が極めて脆弱な状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。