


9月18日のQualcomm Inc (QCOM) 値動きは4.88%下落:投資家が知っておくべき情報



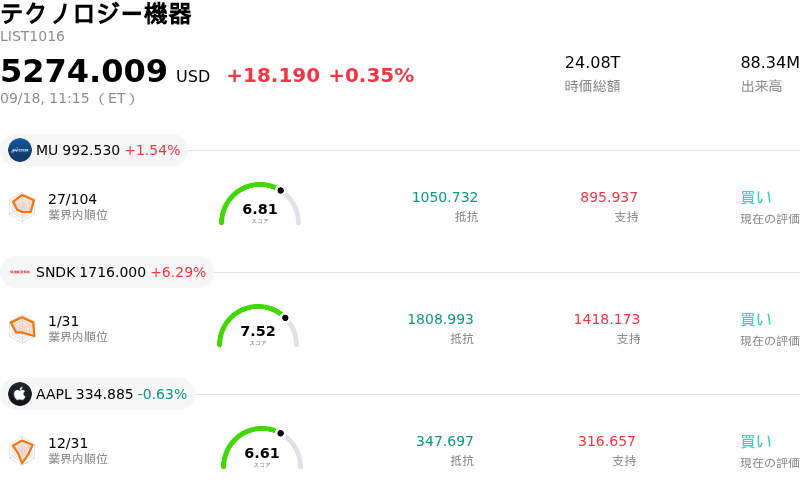
Qualcomm Inc (QCOM) 値動きは4.88%下落しました。テクノロジー機器セクターは0.35%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.54%、SanDisk Corporation (SNDK) 上昇 6.46%、Apple Inc (AAPL) 下落 0.63%。
本日のQualcomm Inc(QCOM)の株価下落の要因は何ですか?
数週間に及ぶ株価上昇の後、短期的な利益確定売りが広がったことで、クアルコムの株価には顕著な下押し圧力がかかった。投資家は、同社がアマゾン・ウェブ・サービス(AWS)と締結した注目度の高い複数世代にわたるAIデータセンター向け半導体および光接続に関する提携による足元の好材料を消化する展開となった。この提携は、スマートフォン以外のハイパースケールインフラ市場への事業多角化に対する長期的な楽観論を強めたものの、急激な株価上昇を受けて機関投資家による利益確定売りやテクニカル面での上値抵抗感が意識され、取引全体を通じて株価を押し下げた。
ウォール街のアナリストによる警戒感の高まりや、足元のファンダメンタルズ制約の可能性を強調した投資判断の引き下げも、売り圧力に拍車をかけた。アナリストは、ウエハ製造、先端パッケージング、テストなどの費用増加をはじめとするサプライチェーン上の持続的なコストインフレに伴い、半導体部門全体の利益率が圧迫されている点を指摘した。さらに、消費者向け携帯端末需要の低迷や大手スマートフォンOEMによる前世代チップセットへのシフトが価格決定力を引き続き制限しており、クアルコムが固定価格契約のもとで増加したコストを直ちに顧客へ価格転嫁することを困難にしている。
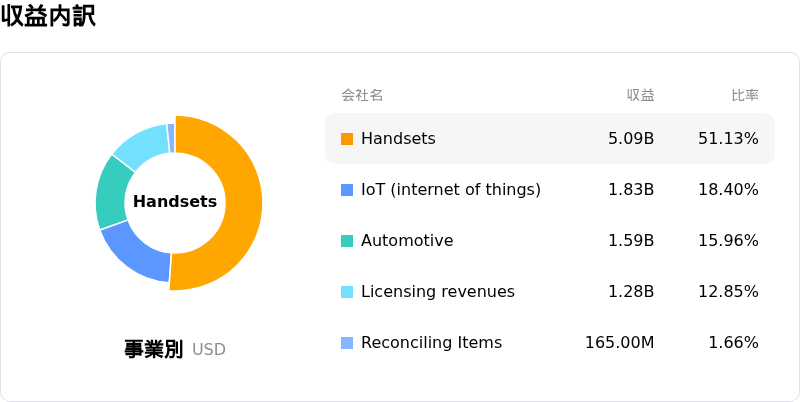
投資家は、クアルコムの主力であるモバイル事業における構造的なリスク要因についても見極めを進めている。市場参加者は、アップルが進める自社製モデムハードウェアへの移行に引き続き注目しており、今後の新製品投入サイクルを通じて高利益率の収益源が徐々に減少すると予想されている。同時に、競合他社による次世代スマートフォンプロセッサの積極的な投入がモバイル市場での競争を激化させている。車載、IoT(モノのインターネット)、カスタムAI半導体への領域拡大は長期的に大きな選択肢を提供するものの、市場は足元のキャッシュフロー移行期や利益率への圧力に焦点を当てている模様であり、市場参加者のリスクオフ姿勢につながっている。
Qualcomm Inc(QCOM)のテクニカル分析
技術的に見ると、Qualcomm Inc (QCOM)はMACD(12,26,9)の数値が3.429で、買いのシグナルを示しています。RSIは56.390で中立の状態、Williams%Rは40.356で買いの状態を示しています。ご注意ください。
Qualcomm Inc(QCOM)のメディア報道
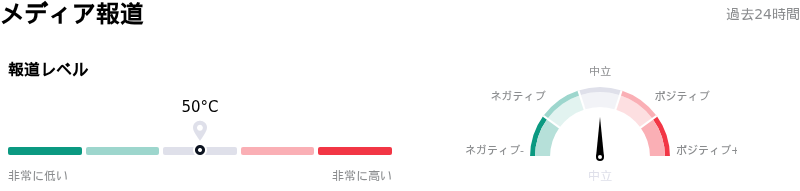
メディア報道に関して、Qualcomm Inc (QCOM)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Qualcomm Inc(QCOM)のファンダメンタル分析
Qualcomm Inc (QCOM)はテクノロジー機器業界に属しています。最新の年間売上高は$44.28Bで、業界内で6位です。純利益は$5.54Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$194.11、最高は$400.00、最低は$100.00です。
Qualcomm Inc(QCOM)に関する詳細
個別企業固有のリスク:
- アップル向けモデムシェア低下の加速:経営陣は、アップルが自社製モデムへの移行を加速させる中、今後のiPhoneモデルにおけるクアルコムのソケットシェアが従来の想定である20%を大幅に下回ることを確認しました。また、12月期のアップル関連製品の売上高は前四半期比で約50%減少すると見込んでいます。
- 携帯端末需要の低迷とコストインフレ:モバイルOEMによるチップセット購入の削減に伴い、中核となるスマートフォン向けチップの売上高は前年同期比で20%急減しました。一方で、ウエハ製造、テスト、メモリにおける広範囲な投入コストのインフレが続いており、計画的な値上げによる相殺効果を上回るペースでQCT部門の売上総利益率を圧迫しています。
- カスタムAI契約による利益率の希薄化:アナリストは、クアルコムとアマゾンとのカスタムAIシリコン契約による初期のデータセンター売上高の売上総利益率が低い点に警鐘を鳴らしています。これによりQCT部門の加重平均売上総利益率は推定1.5%〜2.0%押し下げられる見通しであり、本格的な収益化は即座のキャッシュフローではなく複数年にわたる発注に依存しています。
- 業績予想の下方修正と過大評価懸念:「強い売り」評価を付与しているザックスをはじめとするウォール街のリサーチ会社は、足元の1株当たり利益(EPS)予想を下方修正しました。携帯端末以外の成長がスマートフォンの低迷を完全に補えるのは2028年度以降になるため、同社株の割高な予想株価収益率(PER)にはほとんど余裕がないと警告しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。