


9月17日のSouthern Copper Corp (SCCO) 値動きは3.85%上昇:どのようなシグナルを示しているのか?



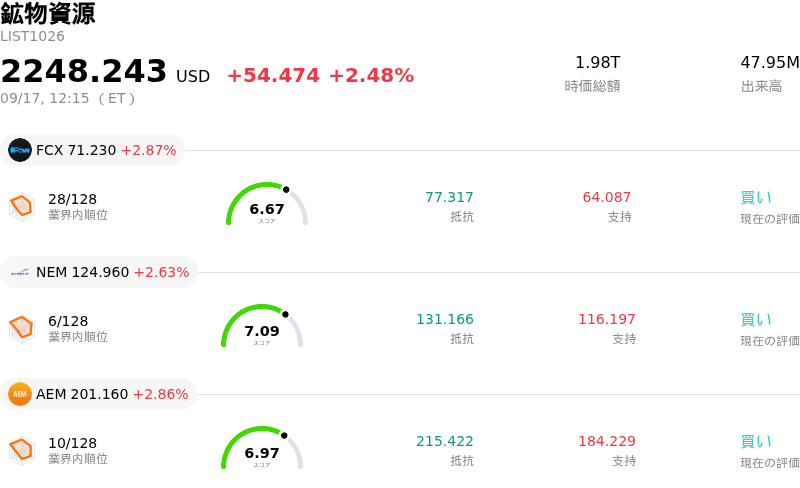
Southern Copper Corp (SCCO) 値動きは3.85%上昇しました。鉱物資源セクターは2.48%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 上昇 2.87%、Newmont Corporation (NEM) 上昇 2.69%、Agnico Eagle Mines Ltd (AEM) 上昇 2.86%。
本日のSouthern Copper Corp(SCCO)の株価上昇の要因は何ですか?
サザン・カッパー(Southern Copper Corporation)は、世界的な銅市場のファンダメンタルズの強含みと広範なコモディティ市場の追い風に大きく後押しされ、日中取引のボラティリティ上昇を伴いながら上昇モーメンタムを示しました。国際取引所における指標銅価格は、精錬供給の逼迫、南米の主要鉱山拠点における生産予測の見直し、ならびに電力網拡張、再生可能エネルギー、データインフラからの持続的な長期的構造需要に支えられ、堅調な上昇軌道を維持しています。世界有数の低コストな一次生産者であるサザン・カッパーは、基礎となる金属価格の好転に対する業績感応度が高く、素材セクター全般において買い手側の即座の関心を集めています。
事業面では、同社の健全なバランスシート、低コストな資産構成、およびキャッシュフロー創出能力が、引き続き投資家の信認を支えています。最近の四半期決算では、堅調な実効販売価格や、特にモリブデンや銀による副産物収入の増加、四半期配当の増額などを背景に、業績の堅牢性が浮き彫りとなりました。南米の一部の鉱山における鉱石品位の低下が短期的には生産量の課題となっているものの、経営陣による足元の生産目標の上方修正や、メキシコおよびペルーにおける豊富な長期的プロジェクトパイプラインは、複数年にわたる生産量拡大シナリオを補強しています。
日中の株価の振れ幅の拡大は、バリュエーション(株価評価)のプレミアムや構造的な市場動向に関する現在進行形の議論を反映しています。サザン・カッパーは、限られた浮動株比率や主要指数への多大な組み入れが一因となって特有の株式希少性効果が生じていることから、世界的な同業競合他社と比較して顕著なプレミアムで取引されています。機関投資家によるポートフォリオの買い増しや商品先物をめぐる活発なヘッジ取引が、取引高と日中の価格感応度をさらに増幅させました。マクロ経済の金利予測や世界的な産業需要の不透明感により短期的なボラティリティは続いているものの、同社のトップクラスのコストポジションと安定した資本還元は、機関投資家の心理を前向きに維持させています。
Southern Copper Corp(SCCO)のテクニカル分析
技術的に見ると、Southern Copper Corp (SCCO)はMACD(12,26,9)の数値が-4.765で、中立のシグナルを示しています。RSIは50.198で中立の状態、Williams%Rは59.777で売りの状態を示しています。ご注意ください。
Southern Copper Corp(SCCO)のファンダメンタル分析
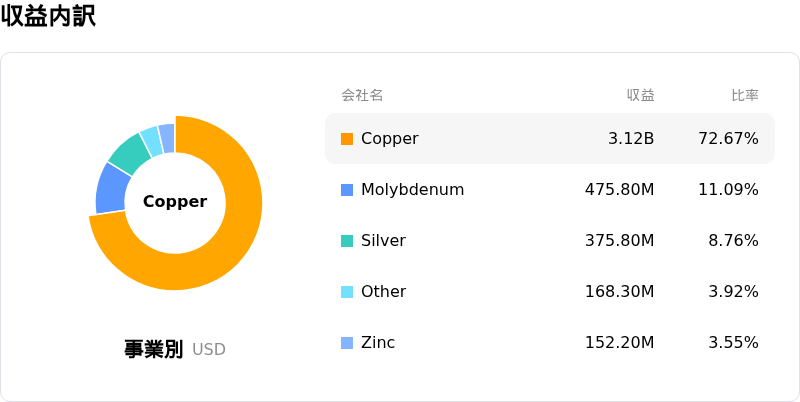
Southern Copper Corp (SCCO)は鉱物資源業界に属しています。最新の年間売上高は$13.42Bで、業界内で16位です。純利益は$4.33Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$172.97、最高は$275.00、最低は$138.05です。
Southern Copper Corp(SCCO)に関する詳細
企業固有のリスク:
- 過剰なバリュエーション・プレミアムとアナリストの格下げ:ウォール街のコンセンサスはサザン・カッパーに対し「Reduce(売り)」の投資判断を維持しており、平均目標株価は20%を超える下落リスクを示しています。アナリストは、同業他社と比較して高い予想株価収益率(PER)と限定的な浮動株比率が、持続不可能な希少性プレミアムを生み出していると警戒しています。
- ペルーにおける鉱石品位の低下とプロジェクト実施の遅延:ペルーの鉱山における鉱石品位低下を受け、経営陣は銅生産量が4.7%減少すると予測しています。また、150億ドル規模のプロジェクトパイプライン全体における実施リスクと開発の長期化が、足元のキャッシュフロー創出を脅かしています。
- 規制、地域社会、通商政策に関する脆弱性:ペルーやメキシコにおける局地的な政治的不安、地域社会との対立、許認可の障壁に加え、貿易の流れを阻害する可能性がある米通商拡大法232条に基づく金属関税の見直しを巡る不確実性の高まりに、事業運営は引き続き晒されています。
- 予想される収益減退と金属価格への感敏性:財務モデルでは、通期の1株あたり利益(EPS)が5.2%減少して7.42ドルになると予測されており、スポット銅価格や副産物の市場価格が直近の高値から反落した場合、株価は日中のボラティリティに対して極めて脆弱な状態に置かれています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。