


EUR/USD (EURUSD) は9月16日に下降 0.61%:市場の期待は調整されているのか?



EUR/USD (EURUSD)は9月16日14:55(ET)に下降 0.61%、現在の価格は$1.1472、過去7日間の下降は1.38%。
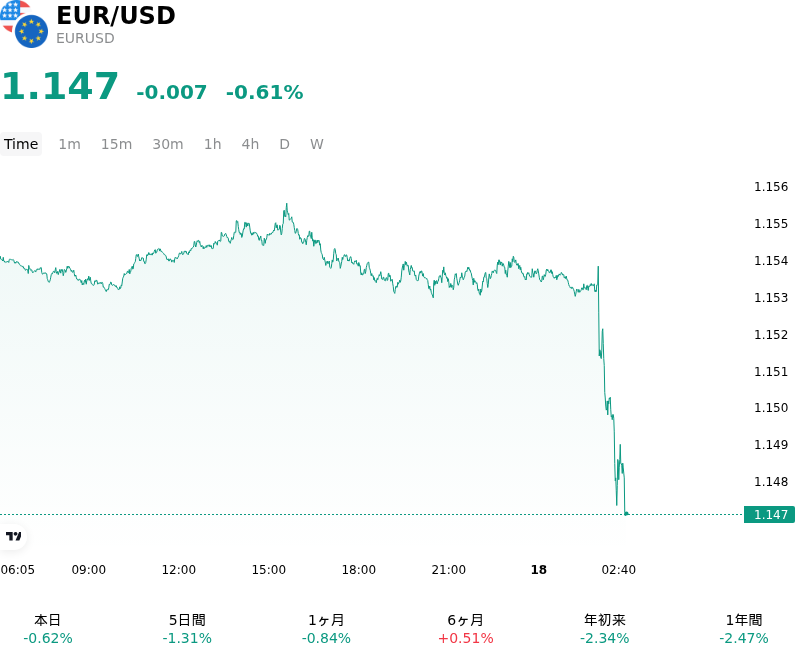
本日のEUR/USD(EURUSD)の株価下落の要因は何ですか?
EURUSDの下落は、米連邦準備制度理事会(FRB)による金融引き締め再開の決定を受けた米ドル需要の急増が主因である。米連邦公開市場委員会(FOMC)は25ベーシスポイント(bp)の利上げを実施し、FF金利の誘導目標範囲を3.75%〜4.00%に引き上げた。これは2023年7月以来の政策金利引き上げとなる。重要なのは、改定されたドットプロットや経済見通し(SEP)が年内の追加利上げの可能性を示唆した点だ。粘り強いコアインフレと高止まりするエネルギー価格により、米国の物価圧力はFRBの目標水準を大幅に上回る状態が続いている。
このタカ派的な政策姿勢は債券市場全体で急激な再評価(リプライシング)を引き起こし、イールドカーブ全体で米国債利回りを押し上げた。米10年債利回りが5.0%近辺と数十年ぶりの高値圏で推移する中、短期および長期の金利差は米ドル優位の方向へと大幅に拡大した。さらに、中東の地政学的緊張を背景とした原油価格の急騰は、米国のインフレ期待を押し上げる一方で世界的なリスク許容度を低下させ、米ドル建て資産への安全資産としての資金逃避をさらに加速させた。
対照的に、欧州のマクロ経済ファンダメンタルズが明らかな対比を示したことで、ユーロは主要対抗通貨に対して劣勢となった。エネルギー価格の高騰はユーロ圏経済の大きな重荷となり続けており、スタグフレーションのリスクを悪化させ、FRBのタカ派的な利上げペースに欧州中央銀行(ECB)が追随する能力を制限している。その結果生じた金融政策の方向性の違い(ダイバージェンス)は、単一通貨ユーロに対する構造的な下押し圧力を浮き彫りにしている。
構造的な視点から見ると、EURUSDの下落動向は一時的な市場反応ではなく、より広範なマクロファンダメンタルズを反映したものである。金利差が米ドル優位に働き、エネルギー主導のインフレが根強い脅威であり続ける限り、ユーロは引き続き逆風に直面する可能性が高い。投資家は、米ドルのモメンタムが第4四半期まで維持されるかを見極めるため、今後発表される米国の経済指標、エネルギー市場のボラティリティ、およびその後の各中央銀行高官の発言に引き続き注目することになる。
EUR/USD(EURUSD)のテクニカル分析
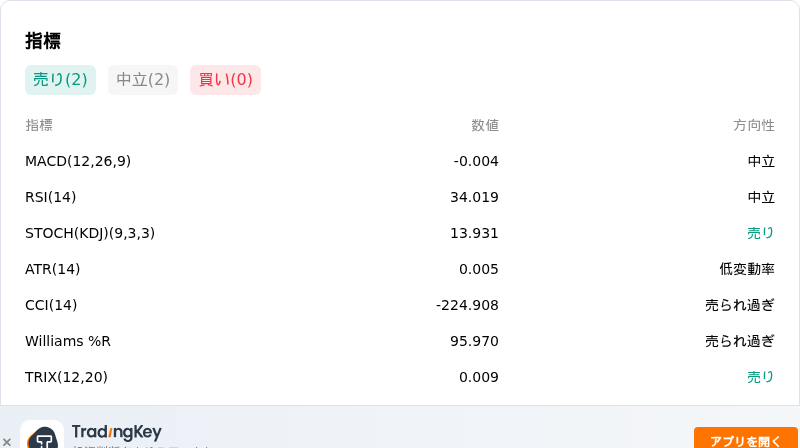
技術的に見ると、EUR/USD (EURUSD)はMACD(12,26,9)の数値が-0.004で、中立のシグナルを示しています。RSIは34.613で中立の状態、Williams%Rは92.907で売られ過ぎの状態を示しています。ご注意ください。
EUR/USD(EURUSD)に関する詳細
最近の動向とリスク:
- FRBのタカ派シフトと好調な米経済指標: 粘着性の高い米インフレ指標に加え、8月の米小売売上高が前月比+1.2%と予想外の急増を見せたことで、米連邦準備制度理事会(FRB)による利上げとタカ派的なドットチャートの見通しが確固たるものとなり、米ドル高を推進するとともに、ユーロ/ドルは1.1530付近の約1カ月ぶり安値近辺で継続的な下押し圧力に晒されています。
- 中東のエネルギーショックとユーロ圏のスタグフレーションリスク: 中東紛争の激化によりブレント原油価格が1バレルあたり105ドルを超えて上昇したことは、エネルギー依存度の高いユーロ圏経済に対して深刻かつ非対称な下振れリスクをもたらし、スタグフレーション懸念を煽って域内の景況感指標を悪化させています。
- 拡大する国債利回り格差: 米10年債利回りが5.0%を上回る一方で、ユーロ圏指標利回りは4.0%付近にとどまっており、米ドルに有利な方向へ利回り格差が大幅に拡大したことで、単一通貨(ユーロ)からの資金流出が促されています。
- 成長減速の中でのECB金融引き締めによる支えの減退: 欧州中央銀行(ECB)は中銀預金金利を2.50%に引き上げたものの、ラガルド総裁がデータ依存姿勢を強調したことやユーロ圏の鉱工業生産の縮小を受け、ユーロ買いの勢いは鈍化しており、同ペアは重要サポートである1.1500に向けたテクニカルな下抜けリスクに晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。