


9月16日のFPS.NB (FPS) 値動きは11.89%上昇:主な推進要因が明らかにされました



FPS.NB (FPS) 値動きは11.89%上昇しました。産業用製品セクターは1.18%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 4.20%、Caterpillar Inc (CAT) 上昇 0.75%、General Electric Co (GE) 上昇 3.50%。
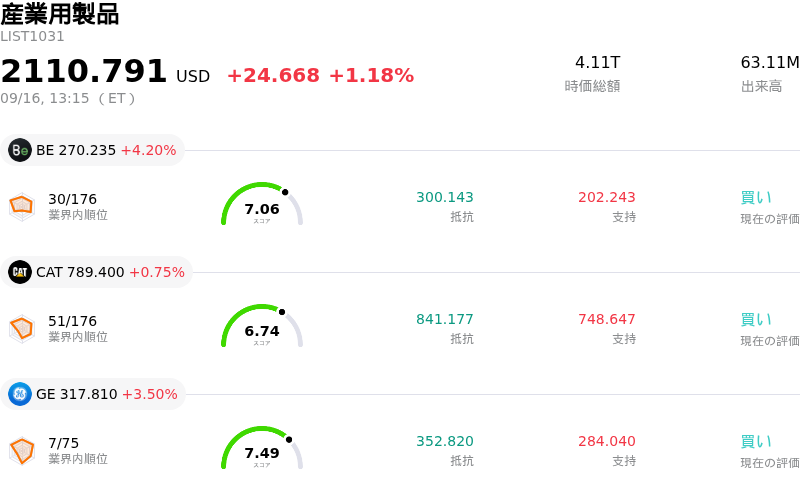
本日のFPS.NB(FPS)の株価上昇の要因は何ですか?
フォージェント・パワー・ソリューションズは、第4四半期決算の発表と非常に強い業績見通し(ガイダンス)を受けて、市場で大幅な上昇モメンタムを見せた。配電機器メーカーである同社は、急速な売上拡大と大幅な黒字化に牽引され、売上高・純利益ともにウォール街のコンセンサス予想を上回った。さらに、経営陣が提示した2027年度の売上高および利益の見通しはアナリスト予想を大幅に上回り、高い2桁台のオーガニック成長が持続することを示した。同社が巨大な構造的追い風を具体的な事業実績へと結びつける能力を証明したことで、市場は熱狂的に反応した。
買いの急増は、主要な成長分野、特にハイパースケールAI(人工知能)データセンターや電力網インフラにおけるこれまでにない受注勢いによって裏付けられている。当四半期、同社は前年の年間売上高全体を上回る過去最高の新規受注を獲得し、受注残高を過去最高水準へと拡大させた。特に重要なのは、現在の受注残高が2027年度の予想売上高の90%以上をカバーしている点であり、機関投資家に複数年にわたる極めて高い売上見通しを提供し、足元の需要に対する懸念を和らげている。
機関アナリストはこの決算発表を好意的に受け止め、大手リサーチ機関の間で強気な論評や目標株価の引き上げが相次いだ。TDコーエンのアナリストは「買い」の投資判断を維持しつつ目標株価を引き上げ、大手データセンター事業者やハイパースケーラーとの間で今後期待される供給能力契約を理由として挙げた。一方、JPモルガンやオッペンハイマーのアナリストは、ファンダメンタルズに基づく収益力に対して足元の株価調整は過剰であったと指摘し、同社のモジュール型電源ソリューションと拡大する供給能力が、エネルギー需要の高い応用分野で市場シェアを獲得する上で有利に働くと強調した。
FPS.NB(FPS)のテクニカル分析
技術的に見ると、FPS.NB (FPS)はMACD(12,26,9)の数値が1.197で、中立のシグナルを示しています。RSIは54.492で中立の状態、Williams%Rは4.438で買われ過ぎの状態を示しています。ご注意ください。
FPS.NB(FPS)のファンダメンタル分析
FPS.NB (FPS)は産業用製品業界に属しています。最新の年間売上高は$1.42Bで、業界内で95位です。純利益は$81.84Mで、業界内では88位です。会社概要
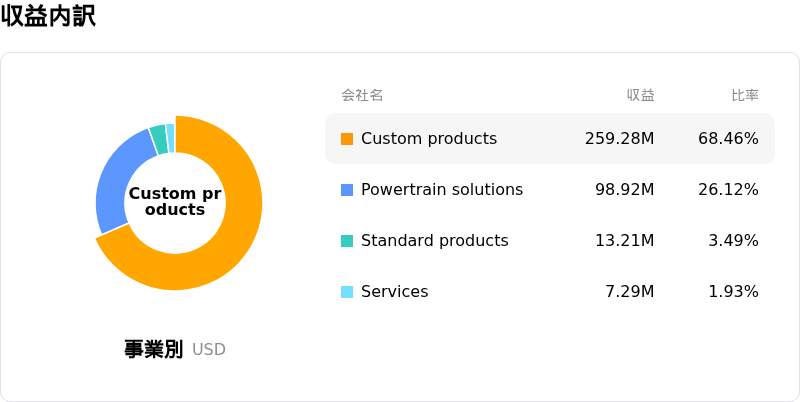
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$60.33、最高は$73.00、最低は$51.00です。
FPS.NB(FPS)に関する詳細
企業固有のリスク:
- 過度な高バリュエーションと低い純利益率: 2026年9月15日の2026年度第4四半期決算および年次報告書(10-K)の提出を受け、アナリストは、FPSの実績株価収益率(PER)が200倍を超える高水準で取引されている一方、純利益率はわずか2.17%にとどまっている点を強調しました。これにより、積極的な成長目標に届かなかった場合、株価は大幅なバリュエーション見直しに対して極めて脆弱な状態にあります。
- 継続的な株式希薄化とスポンサーによる売却懸念: SEC(米証券取引委員会)書類や売り出し(セカンダリー・オファリング)の動きからは、支配株主であるプライベート・エクイティのNeos Partnersによる継続的な株式の現金化が浮き彫りになっており、株式供給過剰(オーバーハング)の常態化、株式希薄化への懸念、そして日中の株価変動の拡大を引き起こしています。
- 巨額の設備投資要件と業務執行上のリスク: 30億ドルの受注残高および2027年度の積極的な売上高見通し(ガイダンス)を実現するため、経営陣は8,700万ドルの設備投資を予定しています。しかし、主要な電気機器における業務の遅延、商品価格の変動、サプライチェーンのボトルネックが発生した場合、フリー・キャッシュ・フローの創出や売上計上時期に悪影響を与える可能性があります。
- AIデータセンター市場への需要集中と金利感受性: 最近の機関投資家のレポートでは、FPSがAIインフラ支出に対するマインドの冷え込みや借入コストの上昇に対して依然として極めて脆弱であると警告しています。マクロ経済の逆風やデータセンター顧客による設備投資予算の削減が進んだ場合、受注が急速に落ち込む可能性があります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。