


9月16日のIntel Corp (INTC) 始値は5.53%上昇:完全な分析



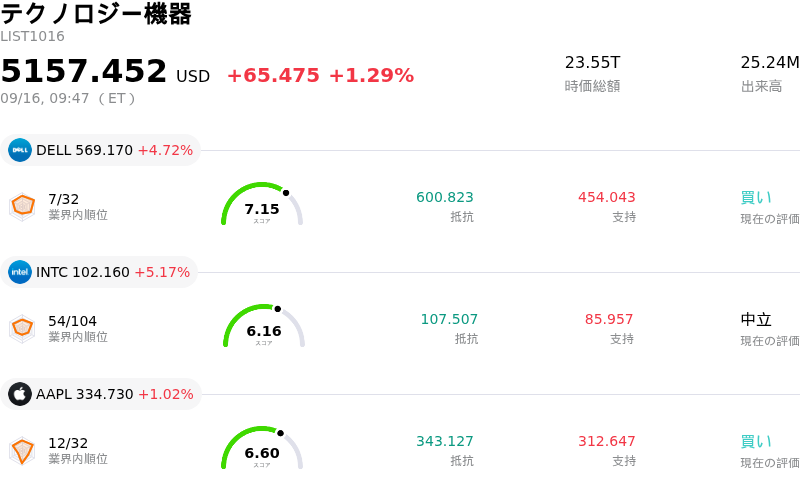
Intel Corp (INTC) 始値は5.53%上昇しました。テクノロジー機器セクターは1.29%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Dell Technologies Inc (DELL) 上昇 4.72%、Intel Corp (INTC) 上昇 5.53%、Apple Inc (AAPL) 上昇 0.78%。
本日のIntel Corp(INTC)の株価上昇の要因は何ですか?
韓国のSKハイニックスとの戦略的製造提携の可能性に関する報道を受けて、インテル(Intel Corporation)の株価は上昇動力を強めました。インテルのオハイオ州の製造拠点における生産能力の貸与や、大手クラウドプロバイダーとの合弁会社設立を含む、米国でのメモリーチップ生産提携に関する初期段階の協議が、同社のファウンドリ拡大に対する投資家の意欲を刺激しました。SKハイニックス側は最終合意には至っていないと述べたものの、世界的なメモリーチップの供給制約に対応するためにインテルの米国内の生産拠点を活用する見通しが立ち、インテル・ファウンドリの事業推進に対する信頼感を高めました。
市場心理は、同社の資産流動化の進展とアナリストによる前向きな調査評価からも構造的な下支えを受けました。インテルのプログラマブルチップ事業であるアルテラ(Altera)が新規株式公開(IPO)に向けた登録届出書草案を非公開で提出したことで、投資家にはインテルの保有資産に関する将来的な市場評価基準が示されることとなりました。同時に、ウォール街の複数のリサーチ会社が、サーバー向けプロセッサー「Xeon」の堅調な需要、High-NA EUV装置を活用した「Intel 18A」プロセスノードでの順調な進展、売上総利益率の拡大を目指したPC向けプロセッサーの値上げ計画などを理由に挙げ、目標株価を引き上げるとともに強気の見通しを維持しました。
これら企業固有のカタリストの背景にあるのは、人工知能(AI)インフラにおけるインテルの立ち位置に関する市場コンセンサスの深まりです。業界イベントでの経営陣の発言では、深刻なメモリー不足とデータセンターの電力ボトルネックが強調され、インテルのCPU・メモリー統合、汎用サーバー計算能力、および先進パッケージング技術が、エージェント型AIやエッジ展開における重要な要素として位置付けられました。高い営業費用やファウンドリの事業実行力は引き続き機関投資家の注目点であるものの、この日の動きは、インテルの製造面での業績回復(ターンアラウンド)と戦略的ポートフォリオ価値に対する市場の信認が高まっていることを浮き彫りにしています。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が2.560で、中立のシグナルを示しています。RSIは57.400で中立の状態、Williams%Rは13.901で買われ過ぎの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
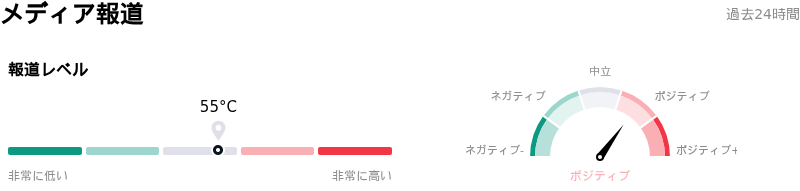
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア55を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で5位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$114.10、最高は$200.00、最低は$75.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- 増資規模拡大に伴う株主価値の希薄化:1株95ドルでの200億ドル規模への普通株式公募増資の拡大を明記したSEC提出書類を受け、短期的なEPS希薄化に対する懸念が大幅に高まり、日中の株価下落圧力やプットオプションのインプライド・ボラティリティ上昇につながっています。
- バリュエーションの割高感とアナリストの慎重姿勢:パイパー・サンドラーによる投資判断「ニュートラル」でのカバレッジ開始や、高水準な株価売上高倍率(PSR 8.32倍)を理由とする投資判断引き下げなど、最近のアナリストコメントは、GAAPベースの純損失が続いているにもかかわらず、過去数ヶ月間の株価ラリーが本業のファンダメンタルズを逸脱していることを示しています。
- AI開発のペース調整を求める声:AI業界の著名な幹部らがフロンティアモデルの学習を減速するよう同調して求めたことで、ハイパースケーラーの設備投資削減に対する懸念が高まり、インテルのデータセンターおよびAIサーバー向けCPU製品群の短期的な成長予測を直接脅かしています。
- ファウンドリ事業の実行リスクと市場シェアの圧迫:機関投資家向けアナリストは、インテルの高コストな18Aファウンドリプロセスに対する外部顧客採用の根強い不透明感を指摘しており、同事業はAMDやArmなどの競合による市場シェア圧力を相殺するためにPC向けCPUの値上げに依存する状況となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。