


9月15日のQualcomm Inc (QCOM) 始値は4.71%上昇:完全な分析



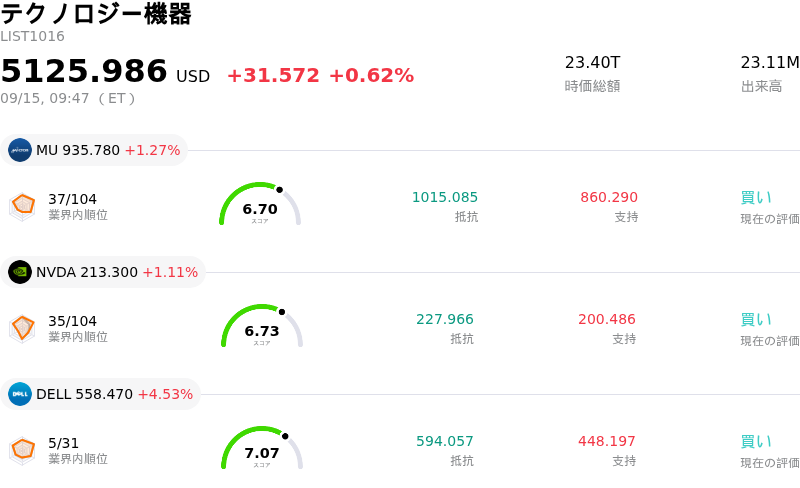
Qualcomm Inc (QCOM) 始値は4.71%上昇しました。テクノロジー機器セクターは0.62%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 1.15%、NVIDIA Corp (NVDA) 上昇 1.27%、Dell Technologies Inc (DELL) 上昇 4.67%。
本日のQualcomm Inc(QCOM)の株価上昇の要因は何ですか?
クアルコムの株価は本日、機関投資家が同社のデータセンター向け人工知能(AI)ハードウェアへの積極的な参入を評価し続ける中で、強力な買いを集めました。市場の好感的な見方を力強く支えているのは、カスタムAI推論プロセッサや高帯域幅の光接続ソリューションを共同開発するための、アマゾン・ウェブ・サービス(AWS)との複数世代にわたる提携です。この節目は、クアルコムにとって主力の移動体通信分野を超えた戦略的転換点であり、クラウドインフラにおける持続可能な第2の成長エンジンを確立するものです。大手ハイパースケーラーからの案件を獲得したことで、クアルコムは企業向けインフラ支出を取り込む能力を実証し、業績予想の上方修正と複数セッションにわたる機関投資家の買い集めを引き起こしています。
今月末に開催される年次イベント「Snapdragon Summit」を控え、期待感の高まりが市場心理を一段と後押ししています。文脈理解型オンデバイスAIエージェント向けに最適化されたHexagon NPU(ニューラル・プロセッシング・ユニット)の大幅なアーキテクチャ刷新など、発表が控える主力モバイルプラットフォームに対し、投資家の期待が高まっています。OEM(機器製造メーカー)がAI対応のスマートフォン、PC、車載コックピットの投入を加速させる中、電力効率に優れたエッジコンピューティングにおけるクアルコムの優位性は、製品1台あたりの採用価値向上につながります。さらに、主要ハードウェア製品群における最近の契約価格改定について、アナリストは次の事業年度に向けた利益率拡大の重要な原動力とみています。
戦術的なポートフォリオ配置の観点から、クアルコムは高成長のAI関連性と妥当なバリュエーション指標を兼ね備えた半導体株への資金の循環物色から恩恵を受けています。これまで携帯端末市場のサイクルに対する集中リスクがバリュエーション倍率を抑制していましたが、クラウド推論およびエッジAIインフラへの具体的な拡張が市場の認識を変化させています。堅調な企業向けテクノロジー支出に支えられ半導体市場全般のセンチメントが好調を維持する中、エッジとクラウドの両コンピューティングにおけるクアルコムの二重の成長軌道は、継続的な機関投資家の買いを引きつけ続けています。
Qualcomm Inc(QCOM)のテクニカル分析
技術的に見ると、Qualcomm Inc (QCOM)はMACD(12,26,9)の数値が5.278で、買いのシグナルを示しています。RSIは70.819で買いの状態、Williams%Rは0.842で買われ過ぎの状態を示しています。ご注意ください。
Qualcomm Inc(QCOM)のメディア報道
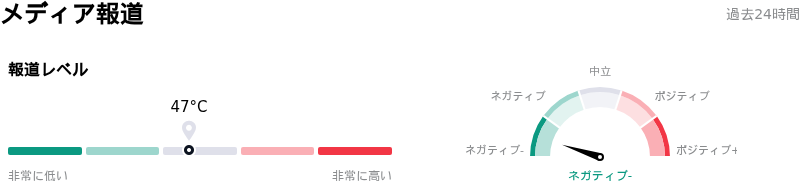
メディア報道に関して、Qualcomm Inc (QCOM)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な弱気ゾーンにあります。
Qualcomm Inc(QCOM)のファンダメンタル分析
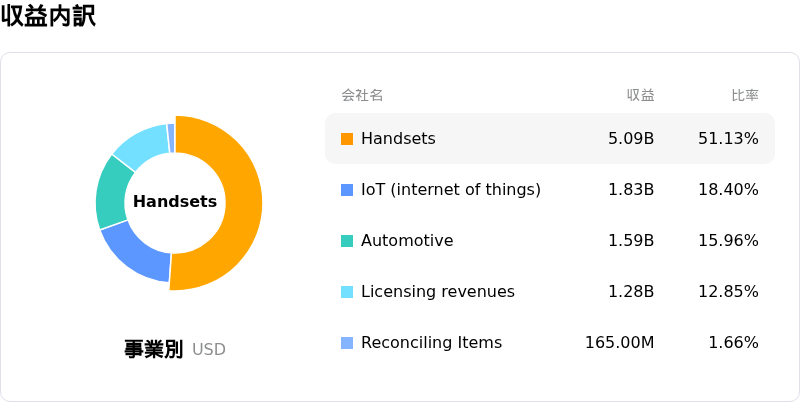
Qualcomm Inc (QCOM)はテクノロジー機器業界に属しています。最新の年間売上高は$44.28Bで、業界内で6位です。純利益は$5.54Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$194.40、最高は$400.00、最低は$100.00です。
Qualcomm Inc(QCOM)に関する詳細
企業固有のリスク:
- サプライチェーンコストの急増と価格抵抗:AIインフラ需要が製造能力を深刻に圧迫するなか、クアルコムは最近、高騰するファウンドリ費用や部品コストを相殺するために2桁の半導体値上げを発表せざるを得なくなり、顧客からの反発や注文キャンセルに晒されています。
- 主力スマートフォン市場の低迷長期化:アナリストレポートは、経営陣がスマートフォン分野の広範な回復を見込んでいないと警告しており、中国におけるAndroid需要の低迷や顧客の垂直統合(アップルによるモデム開発など)が2027年まで継続して収益を圧迫すると指摘しています。
- 不透明なAI収益化とバリュエーションのリスク:アマゾンとのAI半導体提携に関する報道はあるものの、この取引は保証された先行収益ではなくワラント権利確定に係る業績マイルストーンに依存しています。AIによる実質的な収益好転は2028年度まで期待できないため、クアルコムの高水準なバリュエーションは脆弱な状態にあります。
- 半導体関税政策を巡る懸念:半導体やAI対応ハードウェアを対象とした米国の関税提案は、クアルコムのエコシステム全体のコスト構造を増大させる恐れがあり、「Snapdragon X」搭載AI PCの投入や海外展開にとって逆風リスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。