


9月8日のQualcomm Inc (QCOM) 値動きは5.00%上昇:値動きの背後にある要因



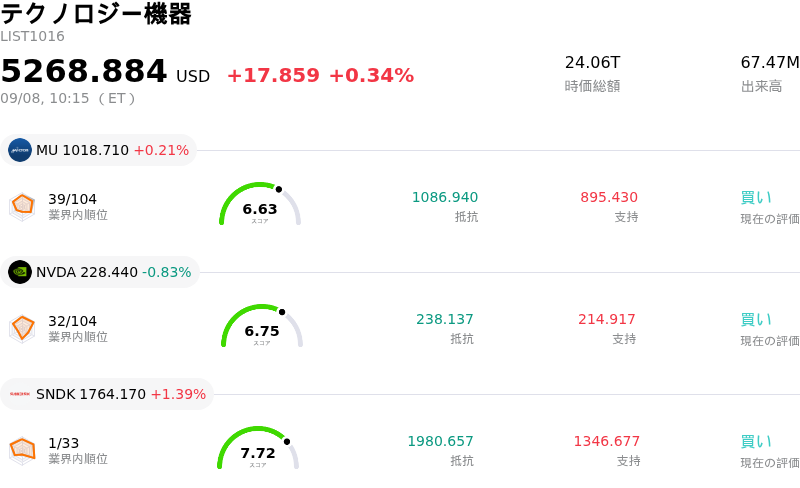
Qualcomm Inc (QCOM) 値動きは5.00%上昇しました。テクノロジー機器セクターは0.34%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 0.12%、NVIDIA Corp (NVDA) 下落 0.81%、SanDisk Corporation (SNDK) 上昇 1.50%。
本日のQualcomm Inc(QCOM)の株価上昇の要因は何ですか?
クアルコム(Qualcomm Incorporated)は、企業向け人工知能(AI)データセンター事業における重大な戦略的ブレイクスルーが投資家心理を後押ししたことで、顕著な上昇の勢いを記録しました。2026年9月8日、クアルコムはアマゾンとの複数世代にわたる提携を発表し、特にAI推論ワークロードを標的とする大規模AIデータセンター向けのカスタムシリコンを大規模に共同開発することを明らかにしました。本合意に基づき、両社はクラウドインフラ内の高速データ転送を最適化するために設計された次世代1.6T光インターコネクトをはじめとする、先進的な光接続ソリューションの共同開発も進めています。本パートナーシップに伴い、クアルコムはアマゾンの関連会社に対し、最大2,500万株のクアルコム普通株式を取得できる新株予約権を発行し、長期的な株式インセンティブを商業的マイルストーンに直接連動させました。
この発表は、従来のスマートフォンおよびモバイル向けチップの領域を超えて収益源を拡大するというクアルコムの戦略における重要な節目を象徴しています。Amazon Web Services(AWS)という大手ハイパースケール顧客を獲得したことで、機関投資家はこの合意を、サーバー側のワークロードにおけるクアルコムの優れた省電力計算アーキテクチャとカスタムシリコン開発能力の明確な実証と見なしています。本取引は、データセンター向けAIハードウェアにおけるクアルコムの競争上の地位を高め、エッジAIプロセッサ、車載システム、AI対応パーソナルコンピューティングへの同社の継続的な拡大を補完するものです。
市場全般の熱気は、クアルコムのハードウェアポートフォリオ全体における最近の事業進展によってさらに後押しされました。AI対応チップに対する企業の旺盛な需要に加え、インテリジェントエッジプロセッサでの最近の新製品投入や特定製品ラインでの予定された価格調整により、利益率の向上と長期的な収益成長への期待が補強されました。グローバルなサプライチェーン動向は株式アナリストの注目分野であり続けているものの、アマゾンとの注目度の高いカスタムAIチップ提携は投資家信頼感を大きく高め、活発な買い意欲とポジティブな再評価(リレーティング)の勢いを生み出しました。
Qualcomm Inc(QCOM)のテクニカル分析
技術的に見ると、Qualcomm Inc (QCOM)はMACD(12,26,9)の数値が4.213で、中立のシグナルを示しています。RSIは63.002で中立の状態、Williams%Rは21.530で買いの状態を示しています。ご注意ください。
Qualcomm Inc(QCOM)のメディア報道
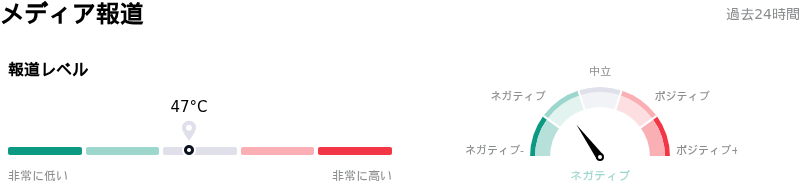
メディア報道に関して、Qualcomm Inc (QCOM)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Qualcomm Inc(QCOM)のファンダメンタル分析
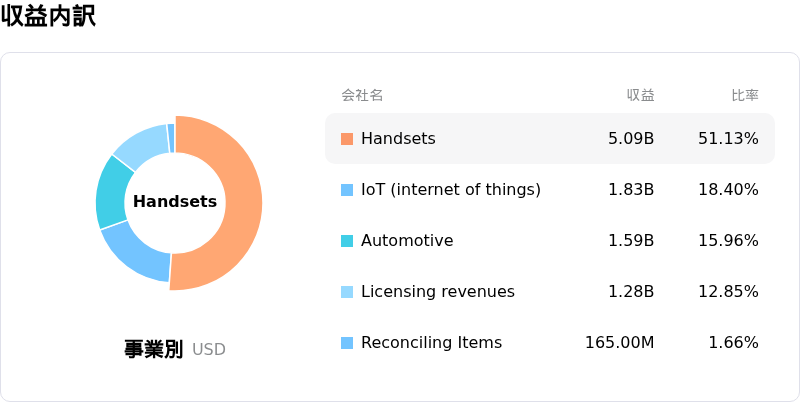
Qualcomm Inc (QCOM)はテクノロジー機器業界に属しています。最新の年間売上高は$44.28Bで、業界内で6位です。純利益は$5.54Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$193.89、最高は$400.00、最低は$100.00です。
Qualcomm Inc(QCOM)に関する詳細
個別企業のリスク:
- アップル向けモデムの段階的廃止の加速:アップルがサードパーティ製モデムから自社製シリコンへの置き換えを継続する中、クアルコムは持続的な構造的逆風に直面しており、今後のiPhone発売における同社の予想シェアは従来想定を大幅に下回り、2027会計年度にかけて急激な売上減少が見込まれています。
- 携帯端末の利益率圧迫と投入コストの上昇:メモリ価格の急騰とサプライチェーンにおける部品コストの上昇は、世界的なAndroidスマートフォンの需要を抑制するとともにクアルコムの売上総利益率を圧迫しており、同社の主力事業であるQCTモバイルチップセグメント全体で値上げを余儀なくさせています。
- 非携帯端末向けAI多角化の実行リスク:初期段階にあるデータセンター向けシリコンやAI PC向けチップは、モバイル事業の売上減少を補うほどの十分な出荷量をまだ創出できておらず、事業展開のスケジュールを巡る不確実性から、ウォール街のコンセンサスは「中立(Hold)」姿勢が根強く意見が分かれています。
- 貿易関税リスクと中国売上高の集中:全売上高の約46%を中国に依存しているため、進行中の米国による半導体関税の決定や貿易政策の見直しは、クアルコムのハードウェアエコシステムにおける規制面および需要面の不確実性を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。