


9月4日のFerguson Enterprises Inc (FERG) 値動きは3.02%上昇:完全な分析



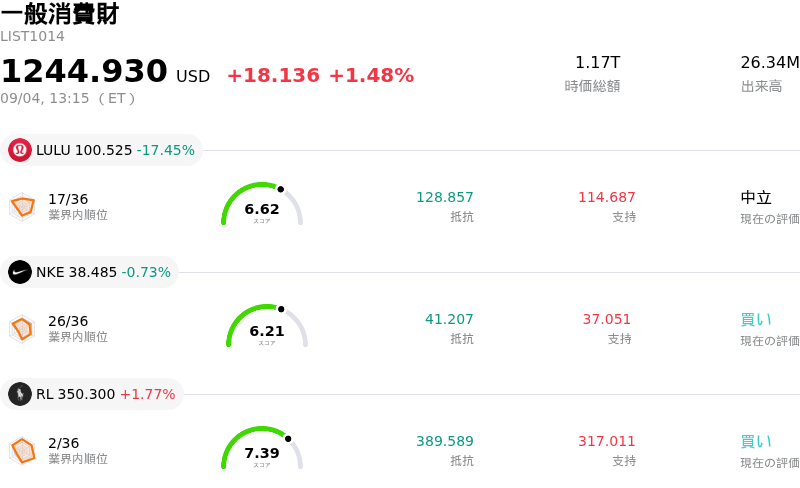
Ferguson Enterprises Inc (FERG) 値動きは3.02%上昇しました。一般消費財セクターは1.48%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Lululemon Athletica Inc (LULU) 下落 17.43%、Nike Inc (NKE) 下落 0.73%、Ralph Lauren Corp (RL) 上昇 1.77%。
本日のFerguson Enterprises Inc(FERG)の株価上昇の要因は何ですか?
ファーガソン・エンタープライジズの株価は、アナリストによる楽観的な見方の再燃と堅調なファンダメンタルズの支えを主因に、日中の顕著な価格変動を伴いつつも上昇モーメンタムを示しました。株価上昇の主なきっかけとなったのは、大手投資銀行ジェフリーズによるカバレッジの再開であり、同社は高水準の目標株価を設定し、投資判断を「買い」としました。アナリストは、広範なマクロ経済の逆風下にあっても同社が安定した業績、市場シェアの拡大、大規模な非住宅向け設備投資プロジェクトでの堅実な事業推進力を示していると評価し、近年の株価調整は魅力的な買い場を提供していると強調しました。
こうしたアナリストの強気な見方は、ファーガソンの堅実な四半期決算の実績に支えられています。同社が最近発表した四半期の売上高および1株当たり利益(EPS)は市場予想を上回り、これを受けて経営陣は通期の売上高と営業利益率の見通し(ガイダンス)を引き上げました。さらに、産業用フローコントロール流通業者フローワークス(FloWorks)の買収をはじめとする戦略的な事業拡大策が、投資家の信頼をいっそう高めています。この買収により、特化型産業流通分野におけるファーガソンの獲得可能な最大市場(TAM)は大幅に拡大し、非住宅建設やインフラプロジェクトの進展に伴い、再び加速する勢いを取り込む体制が整いました。
機関投資家の買いは、ファーガソンの魅力的なバリュエーション指標と規律ある資本配分枠組みによってもさらに支えられました。長期的な成長見通しに対して妥当な企業価値(EV)倍率で取引されている同社は、継続的な配当実施や進行中の数十億ドル規模の自社株買い枠を通じて投資家に報い続けています。セクター全体の値動きや金利感応度による短期的な売買の振れは続いているものの、株価の上昇基調は、ファーガソンの規模の強み、耐久性のあるバランスシート、そして戦略的成長ドライバーに対する機関投資家のコンセンサスの高まりを反映しています。
Ferguson Enterprises Inc(FERG)のテクニカル分析
技術的に見ると、Ferguson Enterprises Inc (FERG)はMACD(12,26,9)の数値が-3.740で、売りのシグナルを示しています。RSIは45.762で中立の状態、Williams%Rは57.242で売りの状態を示しています。ご注意ください。
Ferguson Enterprises Inc(FERG)のファンダメンタル分析
Ferguson Enterprises Inc (FERG)は一般消費財業界に属しています。最新の年間売上高は$12.83Bで、業界内で6位です。純利益は$786.00Mで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$285.75、最高は$325.00、最低は$204.56です。
Ferguson Enterprises Inc(FERG)に関する詳細
企業固有のリスク:
- 住宅市場における販売数量の低迷:米国およびカナダの住宅建設・リフォーム最終市場における需要低迷の継続と借入コストの高止まりが販売数量の重荷となり続けており、中核である配管およびHVAC(空調・換気・暖房)製品ラインの売上高拡大を阻害しています。
- 国境を越えた関税および供給コストの圧力:カナダ産建材に対する米国の厳しい輸入関税は、足元でサプライチェーンの混乱とコストインフレを引き起こしており、産業用建材セクター全般でディストリビューターの粗利益率を脅かしています。
- 粗利益率の低下と価格決定力の減退:直近の業績では粗利益率が20ベーシスポイント低下して31.0%となり、機関投資家アナリストはこれまで追い風となっていた価格改定効果の減退が短期的な営業利益率の改善効果を制限していると警告しています。
- 資金調達に伴う負債利払負担の増大:FloWorksの買収など大規模なM&A活動の資金を調達するための12億ドルの複数トランシェ優先社債の発行は、マクロ経済の不透明感が続く中で企業の負債水準を拡大させ、支払利息を増加させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。