


8月27日のOkta Inc (OKTA) 値動きは28.87%上昇:完全な分析



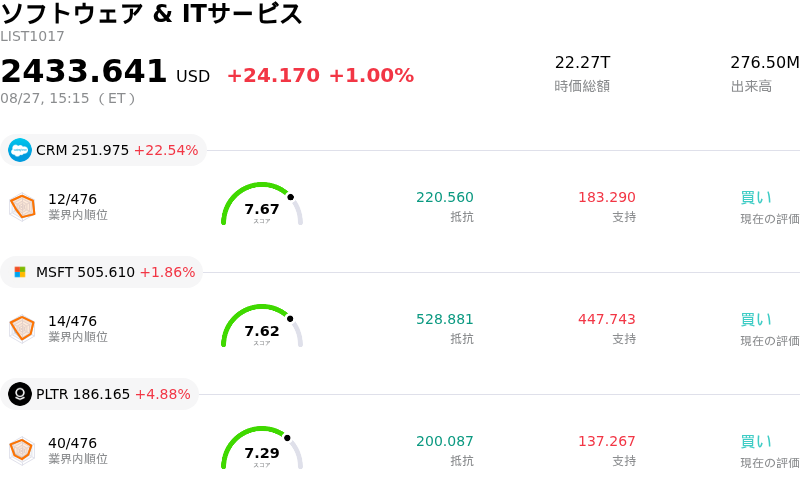
Okta Inc (OKTA) 値動きは28.87%上昇しました。ソフトウェア & ITサービスセクターは1.00%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Salesforce Inc (CRM) 上昇 22.57%、Microsoft Corp (MSFT) 上昇 1.78%、Palantir Technologies Inc (PLTR) 上昇 4.88%。
本日のOkta Inc(OKTA)の株価上昇の要因は何ですか?
Oktaの株価は、売上高および調整後1株当たり利益(EPS)の両方でウォール街のコンセンサス予想を上回った第2四半期決算を受けて力強く上昇しました。この成長は、中核事業であるワークフォース・アイデンティティ部門とカスタマー・アイデンティティ部門における堅調な事業執行に支えられており、大幅な営業利益率の拡大と強力なフリーキャッシュフローの創出を伴うものでした。残存履行義務(RPO)合計および現在残存履行義務(cRPO)の2桁増に象徴されるサブスクリプション受注残高の拡大加速は、リカーリングレベニューの堅調な見通し和大企業顧客の高い維持率を示しています。
同社が人工知能(AI)セキュリティのトレンドを急速に収益化していることが、投資家心理を大きく後押ししました。「Okta Identity Governance」や自律型AIエージェントの検出・保護に特化したツールをはじめとする新製品群が新規契約額の相当な割合を占め、大企業向け案件に含まれた際には平均契約価値を大幅に引き上げました。大口顧客における顧客数の伸びが加速したことに示されるように、大企業(アップマーケット)向けの成長モメンタムは引き続き堅調です。さらに、クラウドネイティブ・セキュリティプロバイダーであるPermisoの買収発表により、人間だけでなく非人間のアイデンティティ保護能力も強化され、エージェント型ソフトウェア・ワークフローにおける基盤的セキュリティ層としての同社の立ち位置が確固たるものとなりました。
資本配分の進展と前向きな業績見通しも、さらなる追い風となりました。経営陣は、強固な営業レバレッジと継続的なパイプラインの成約化を反映し、売上高、Non-GAAP営業利益率、および調整後1株当たり利益(EPS)の通期ガイダンスを引き上げました。また、同社は残りの転換社債元本を完済したことでバランスシートが改善した点を強調しました。予想を上回る好決算と業績予想の上方修正、そして拡大するAI市場の機会を受けて、ウォール街の主要証券会社は目標株価の引き上げや投資判断の上方修正を相次いで発表し、機関投資家の好意的な見方を強めて大きな買い圧力を生み出しました。
Okta Inc(OKTA)のテクニカル分析
技術的に見ると、Okta Inc (OKTA)はMACD(12,26,9)の数値が1.021で、買いのシグナルを示しています。RSIは70.470で買いの状態、Williams%Rは3.661で買われ過ぎの状態を示しています。ご注意ください。
Okta Inc(OKTA)のファンダメンタル分析
Okta Inc (OKTA)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$2.92Bで、業界内で93位です。純利益は$235.00Mで、業界内では99位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$145.39、最高は$180.00、最低は$75.00です。
Okta Inc(OKTA)に関する詳細
企業固有のリスク:
- バリュエーション・マルチプルとボラティリティの過度な拡大:決算発表後にオクタの株価が日中取引で27%超急騰し1株あたり170ドルを上回ったことを受け、同社株のバリュエーション・マルチプルは急拡大しており、モメンタムが停滞した場合には急速な利益確定売りやマルチプルの低下に直面するリスクがあります。
- 短期的なAI売上高寄与の乏しさ:経営陣は2027年度第2四半期の決算説明において、新たなAIエージェント向けアイデンティティ・セキュリティ製品からの売上高は初期段階にとどまり、2027年度通期の業績への寄与は軽微であると明確に警告しており、アグレッシブな市場評価と実際の売上高への寄与との間に乖離が生じる可能性を示唆しています。
- ベースライン売上高成長の減速:第2四半期の予想を上回ったものの、オクタが改定した2027年度通期の売上高成長率ガイダンス(10%〜11%)および第3四半期の売上高ガイダンス(10%)は10%台前半の成長軌道を示しており、主力のアイデンティティ市場の成熟化を物語っています。
- 戦略的パートナーへの移行と受取利息減少によるマージンへの押し下げ圧力:2027年度通期の売上高ガイダンスは、プロフェッショナルサービスをシステムインテグレーター・パートナーへ移管したことによる1ポイントのマイナス要因を吸収している一方、フリーキャッシュフロー・マージンは、3億5000万ドルの2026年満期社債の現金償還および自社株買いに伴う受取利息の減少により1ポイントの押し下げ要因に直面しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。