


8月27日のSalesforce Inc (CRM) 値動きは20.47%上昇:完全な分析



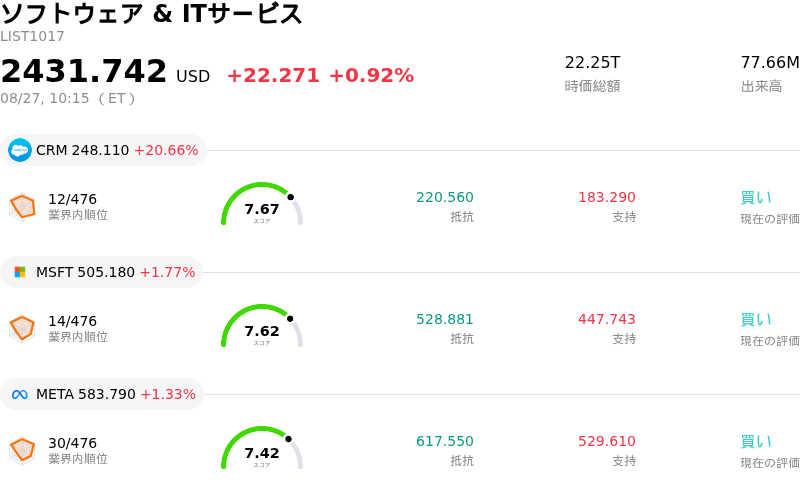
Salesforce Inc (CRM) 値動きは20.47%上昇しました。ソフトウェア & ITサービスセクターは0.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Salesforce Inc (CRM) 上昇 20.47%、Microsoft Corp (MSFT) 上昇 1.59%、Meta Platforms Inc (META) 上昇 1.30%。
本日のSalesforce Inc(CRM)の株価上昇の要因は何ですか?
セールスフォースは、2027年度第2四半期決算の発表と通期業績予想の上方修正を受けて株価が大幅に急伸し、エンタープライズ向けソフトウェアの成長に対する逆風やAIの収益化に関する投資家の懸念を完全に払拭した。同クラウドソフトウェア大手は、堅調なサブスクリプションおよびサポート需要に牽引された四半期売上高に加え、ウォール街の予想を余裕で上回る調整後1株当たり利益(EPS)を計上し、売上高・純利益の双方が市場予想を上回る全面的な好決算を達成した。
強気な市場反応の主な原動力となったのは、新規事業の受注(ブッキング)と契約モメンタムの大幅な加速である。現在の残存履行義務(cRPO)は前年同期比で力強く増加し、純新規年間注文額の伸び率は過去4年間で最高となった。同社の人工知能(AI)およびデータ製品に対する急速な需要拡大も投資家心理を強力に支援した。「Agentforce」および「Data 360」プラットフォームに関連する年間経常収益(ARR)は急拡大しており、自律型AI(エージェンティックAI)機能が高利益率の収益化へと順調に結びついている明確な証拠を示した。
市場の熱気は、戦略的な事業アップデートと技術パートナーシップの拡大によって一段と高まった。セールスフォースは、AI開発企業のアンソロピック(Anthropic)との大規模な戦略的提携を発表し、「Claudeforce」を立ち上げることで、高度な生成AI機能を中核である顧客関係管理(CRM)エコシステムに直接組み込んだ。さらに、アンソロピックの保有株式をはじめとする戦略的保有資産における多額の投資益が当期の計上純利益とキャッシュフロー指標を大幅に押し上げ、同社の堅固なバランスシートをさらに強化した。
今後について、経営陣は2027年度通期の売上高見通しを引き上げるとともに、第3四半期の堅調な売上予想を示し、楽観的な見通しを提示した。経営陣は、企業における持続的なAI導入と顧客引き留めに支えられ、下半期にはオーガニック売上高が再び加速する軌道にあることを改めて強調した。予想を上回る決算、受注成長の再加速、そして明確なAI統合の進捗の実証が相まって、ウォール街のアナリストや機関投資家が同社株の割安感を積極的に再評価し、株価の急激な上昇(リプライシング)を引き起こした。
Salesforce Inc(CRM)のテクニカル分析
技術的に見ると、Salesforce Inc (CRM)はMACD(12,26,9)の数値が5.396で、買いのシグナルを示しています。RSIは78.740で買いの状態、Williams%Rは1.811で買われ過ぎの状態を示しています。ご注意ください。
Salesforce Inc(CRM)のメディア報道
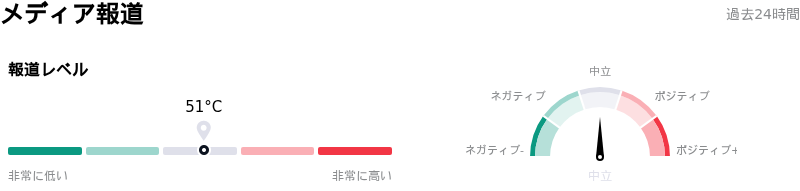
メディア報道に関して、Salesforce Inc (CRM)はメディア注目度スコア51を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Salesforce Inc(CRM)のファンダメンタル分析
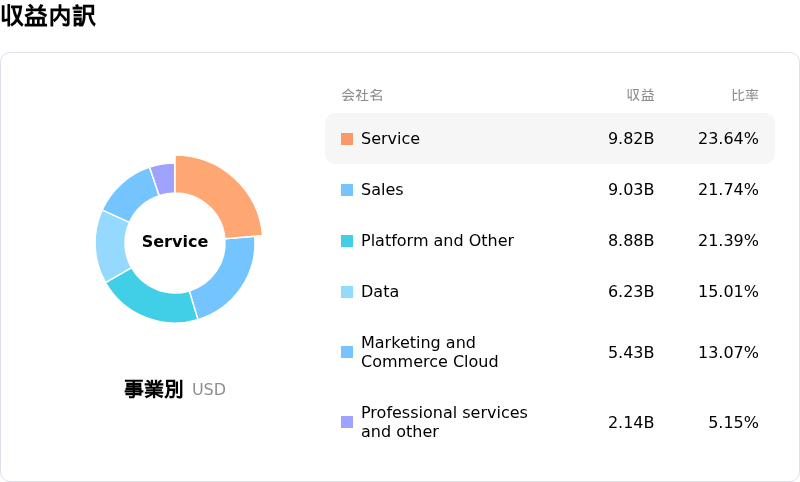
Salesforce Inc (CRM)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$41.52Bで、業界内で13位です。純利益は$7.46Bで、業界内では15位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$251.72、最高は$475.00、最低は$160.00です。
Salesforce Inc(CRM)に関する詳細
企業固有のリスク:
- 営業外利益への依存: セールスフォースの第2四半期決算において、調整後EPSが5.90ドルと予想を上回った背景には、主にアンスロピック(Anthropic)出資分をはじめとする戦略的ベンチャー投資による26億1,000万ドルの営業外評価益に大きく依存していました。こうしたボラティリティの高さを示す時価評価益を除外すると、標準化された調整後EPSは3.37ドルにとどまり、未公開株評価に対する根底の収益感応度が浮き彫りとなりました。
- 負債および財務レバレッジの急増: 同社のSEC(米証券取引委員会)Form 8-K提出書類によると、総負債は前年度末の104億4,000万ドルから392億9,000万ドルへと急増しました。このバランスシート拡大は、自社株買いの加速資金調達のために発行された250億ドルの優先社債と60億ドルのタームローンによるものであり、これにより株主資本合計は383億8,000万ドルに減少しました。
- 前期比でのRPO縮小と高い実行ハードル: 残存履行義務(RPO)合計は前期比で724億ドルから663億ドルに縮小し、恒常為替レートベースのオーガニックなサブスクリプション売上高成長率は約6%に減速しました。ウォール街のアナリストは、この減速により、下半期のオーガニックな成長再加速目標を達成するための事業執行上の猶予が狭まっていると警告しています。
- AIによるシート課金破壊の構造的脅威: 人工知能(AI)が従来のシート(ユーザー数)ベースのソフトウェアライセンスモデルを破壊するのではないかという市場の根強い懸念が、引き続き株価のボラティリティを引き起こしています。機関投資家は、自律型AIエージェントが長期的にユーザーあたりの主力CRMシート数や利益率の拡大を侵食する可能性があることを引き続き警戒しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。