


 割引


8月21日のCameco Corp (CCJ) 終値は7.24%上昇:投資家が知っておくべき情報



Cameco Corp (CCJ) 終値は7.24%上昇しました。ウランセクターは7.67%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Cameco Corp (CCJ) 上昇 7.24%、Uranium Energy Corp (UEC) 上昇 14.44%、Energy Fuels Inc (UUUU) 上昇 8.92%。
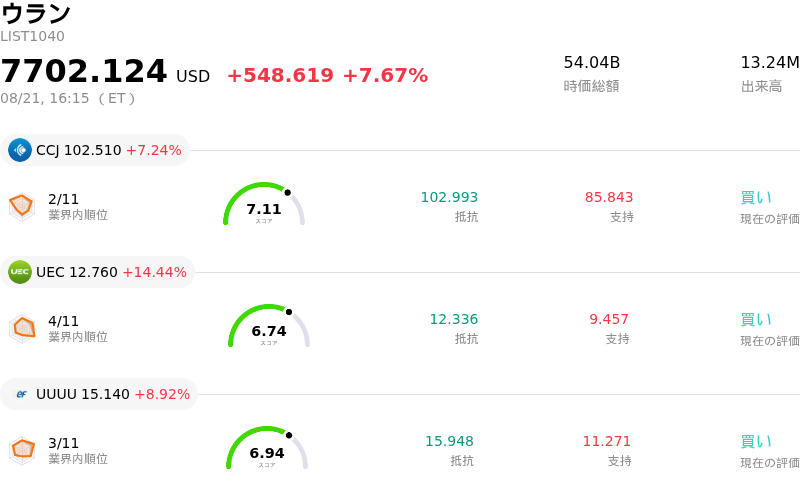
本日のCameco Corp(CCJ)の株価上昇の要因は何ですか?
カメコ(Cameco Corporation)株の急激な上昇勢いは、主にデータセンターや人工知能(AI)インフラからの長期的な構造的需要に伴い、原子力エネルギーセクター全体で投資家心理が再び改善していることに起因している。大手テクノロジー企業が信頼性の高い脱炭素ベースロード電源の確保に向けて設備投資を拡大し続けるなか、主要ウラン供給企業は広範なエネルギー転換を支える不可欠な存在として認識を強めている。この構造的なマクロテーマは、決算発表後の短期間の揉み合いを経て強力な押し目買い意欲を再燃させ、機関投資家の資金を再びティア1(最優良)の核燃料資産へと引き寄せている。
業界全体の追い風にとどまらず、個別の戦略的材料が市場心理を大きく強化している。投資家は、ウェスチングハウス・エレクトリック(Westinghouse Electric Company)の共同所有を通じたカメコの原子炉サービス事業領域における潜在価値の再評価を急速に進めている。ウェスチングハウスの株式新規公開(IPO)に向けた予備的な動きに加え、新型原子炉の設置加速を目指す米エネルギー省(DOE)の巨額の財政的支援が相まって、アナリストの間ではサム・オブ・ザ・パーツ(SOTP)分析による大幅な価値創出を織り込む動きが広がっている。この商用サービス分野は、カメコの核となるウラン採掘事業を補完する高利益率の事業であり、今後10年間にわたって継続的な収益チャネルを拡大することになる。
ファンダメンタルズの観点から見ると、ウランの長期契約の見通しは引き続き堅調である。四半期ごとの納入スケジュールや一時的な現場の保守点検に伴い、一時的な操業上のばらつきが生じるものの、平均実現契約価格は過去の水準を大きく上回って推移している。世界各国の原子力発電会社は、地政学的なサプライチェーンの脆弱性や外国産供給に対する西側諸国の制裁から自社を防衛するため、数年単位の燃料納入契約を積極的に確保している。こうした高水準の価格決定力により、過去の低価格契約が現在の市場価格へと順次移行するにつれ、カメコは利益率の拡大を確実に捉えることができる。
さらに、機関投資家によるポートフォリオのポジティブな調整や好意的なアナリスト論評が、上昇の勢いを加速させた。最近の規制当局への提出文書では著名な投資運用会社による新規ポジション構築が判明したほか、ウォール街のリサーチレポートは説得力のあるサム・オブ・ザ・パーツ(SOTP)評価に基づき「アウトパフォーム」評価を再確認した。契約利益率の拡大、戦略的な資産マネタイズの機会、そして機関投資家による積極的な買い集めが重なったことで強力な買いの追い風が生まれ、当日の取引において決定的な株価上昇を導いた。
Cameco Corp(CCJ)のテクニカル分析
技術的に見ると、Cameco Corp (CCJ)はMACD(12,26,9)の数値が1.706で、買いのシグナルを示しています。RSIは62.028で中立の状態、Williams%Rは2.540で買われ過ぎの状態を示しています。ご注意ください。
Cameco Corp(CCJ)のファンダメンタル分析
Cameco Corp (CCJ)はウラン業界に属しています。最新の年間売上高は$2.56Bで、業界内で1位です。純利益は$432.97Mで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$122.81、最高は$175.00、最低は$80.72です。
Cameco Corp(CCJ)に関する詳細
企業固有のリスク:
- ウェスティングハウス部門の変動性:直近の四半期決算では、ウェスティングハウスからの持分法利益の急減が主因となり、調整後EBITDAが前年同期比で42%減少しました。これは、主力の採掘事業以外における業績の不確実性を浮き彫りにしています。
- 販売量の減少とコストインフレ:計画配送スケジュールの削減や一時的な加工中断に伴い、ウラン販売量は前年同期比で18%減少した一方、単位当たり売上原価が26%上昇し、営業利益率を圧迫しました。
- 高水準なバリュエーション・プレミアム:予想株価売上高倍率(PSR)が16倍超と業界平均を大幅に上回る水準で取引されており、決算実績が市場予想を下回った際には日中に急落しやすい脆弱性を抱えています。
- 操業面および地政学的なリスク:事業が国境を越える複雑なサプライチェーン、サードパーティによる製錬作業、国際的な合弁事業(カザフスタンでの操業を含む)に依存しているため、輸出規制や処理中断により売上計上が影響を受けやすい状況にあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。