


8月21日のFreeport-McMoRan Inc (FCX) 始値は7.17%上昇:主な推進要因が明らかにされました



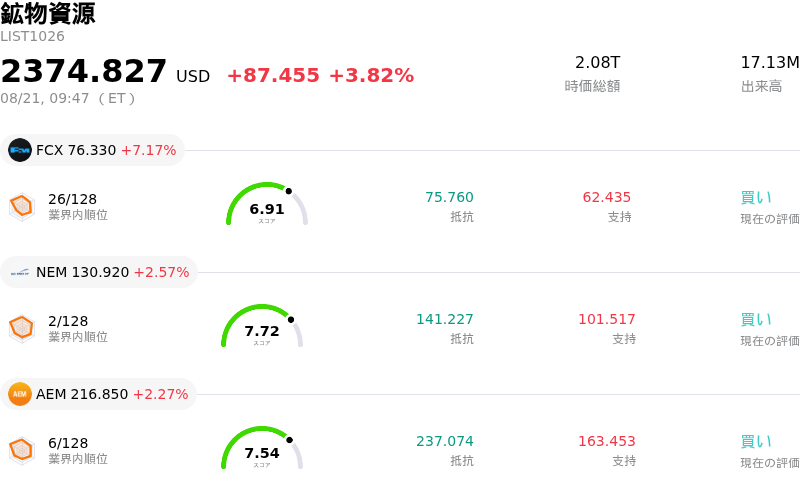
Freeport-McMoRan Inc (FCX) 始値は7.17%上昇しました。鉱物資源セクターは3.82%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Freeport-McMoRan Inc (FCX) 上昇 7.17%、Newmont Corporation (NEM) 上昇 2.57%、Agnico Eagle Mines Ltd (AEM) 上昇 2.27%。
本日のFreeport-McMoRan Inc(FCX)の株価上昇の要因は何ですか?
フリーポート・マクモランは、指標となる銅先物価格の急伸や素材セクター全体の堅調さを主因に、強い株価上昇モメンタムを示しました。世界の取引所在庫の減少、主要採掘地域での供給制約、国際現物金属市場におけるスプレッドの急拡大を背景に現物市場の需給ひっ迫感が強まり、産業用金属価格が急騰しました。電気銅の継続的な供給不足と高水準のスポットプレミアムは、大規模な埋蔵量を保有する大手産出企業にとって強力なマクロ経済的追い風となりました。
短期的な商品価格の堅調さにとどまらず、力強い長期的な需要要因が投資家の意欲を支え続けています。世界的な電力網の拡張、クリーンエネルギーインフラプロジェクト、人工知能(AI)向け高密度コンピューティングインフラの構築加速に伴う構造的需要が、銅の現物供給をひっ迫させています。さらに、新規鉱山開発のような多額の資本投資を必要とせずに既存の鉱石集積場から大量の低コスト銅を抽出可能にする独自のリーチング(浸出)技術も、同社に対する良好な市場センチメントを後押ししています。
売上高と利益の双方がコンセンサス予想を余裕で上回った直近の四半期決算を受け、堅調なファンダメンタルズのモメンタムが株価の上昇トレンドを一段と補強しています。機関投資家の高い関心とアナリストによる前向きな予想改定が、同銘柄への資金流入を維持しています。市場全体のボラティリティにもかかわらず、金属現物の需給ひっ迫、規律ある事業執行、そして高需要に支えられた主要エネルギー移行コモディティでの優位なポジショニングが相まって、株価を押し上げました。
Freeport-McMoRan Inc(FCX)のテクニカル分析
技術的に見ると、Freeport-McMoRan Inc (FCX)はMACD(12,26,9)の数値が1.182で、買いのシグナルを示しています。RSIは68.694で中立の状態、Williams%Rは2.583で買われ過ぎの状態を示しています。ご注意ください。
Freeport-McMoRan Inc(FCX)のメディア報道
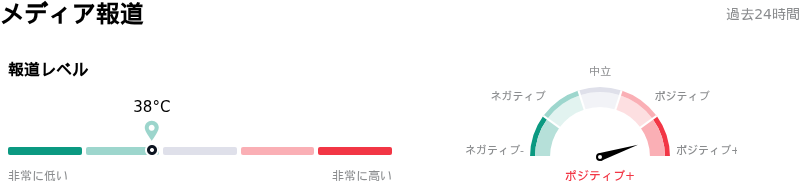
メディア報道に関して、Freeport-McMoRan Inc (FCX)はメディア注目度スコア38を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Freeport-McMoRan Inc(FCX)のファンダメンタル分析
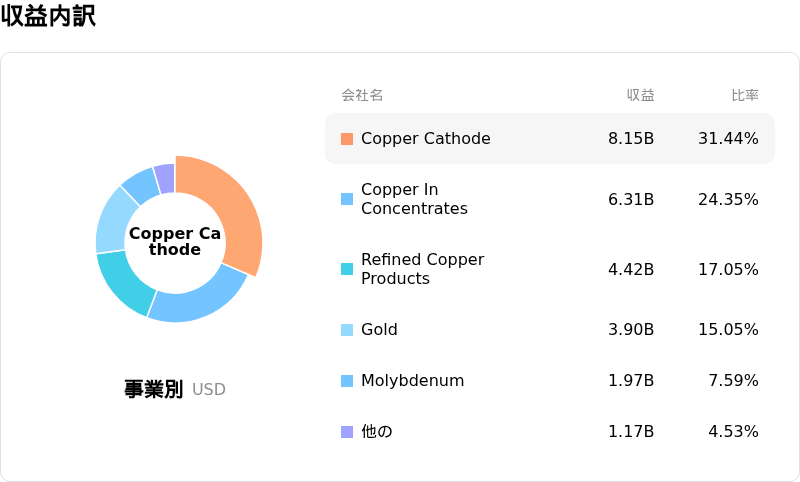
Freeport-McMoRan Inc (FCX)は鉱物資源業界に属しています。最新の年間売上高は$25.91Bで、業界内で7位です。純利益は$2.20Bで、業界内では12位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$73.26、最高は$82.00、最低は$58.50です。
Freeport-McMoRan Inc(FCX)に関する詳細
企業固有のリスク:
- 設備投資の拡大とキャッシュフローへのリスク露出:バグダッド鉱山の拡張などによるプロジェクトコスト増加に伴い、2026年に43億ドル、2027年に48億ドルが予定されている大規模な設備投資計画により、銅価格が同社の米国における損益分岐点コストである1ポンド当たり約3.00ドル付近まで下落した場合、フリーキャッシュフローは利益率圧迫の影響を極めて受けやすい状況にあります。
- 操業上のボトルネックとグラスバーグ鉱山拡張の遅延:特殊設備の設置を要するグラスバーグ地区での鉱流制約により、下半期のブロック生産量は日量約6万トンに制限されており、フル操業に向けたランプアップの時期が2027年後半へと後ずれし、資産レベルでの実行リスクが高まっています。
- 割高なバリュエーション・プレミアムと利益確定売りへの脆弱性:株価は実績PER(株価収益率)で32倍を超えて取引されており、金属・鉱業セクターの平均である約18.7倍を大幅に上回るプレミアムとなっています。これにより、市場心理や金属のスポット価格が下落した場合に大きな下落リスクが生じます。
- インドネシア事業における規制および操業リスク:インドネシア事業への高い集中度により、同社は国内製錬能力要件、ローカルコンテンツ使用義務、輸出関税改定の可能性、継続的な規制順守の負担など、根強いカントリーリスクに晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。