


7月23日のBooking Holdings Inc (BKNG) 値動きは3.16%下落:完全な分析



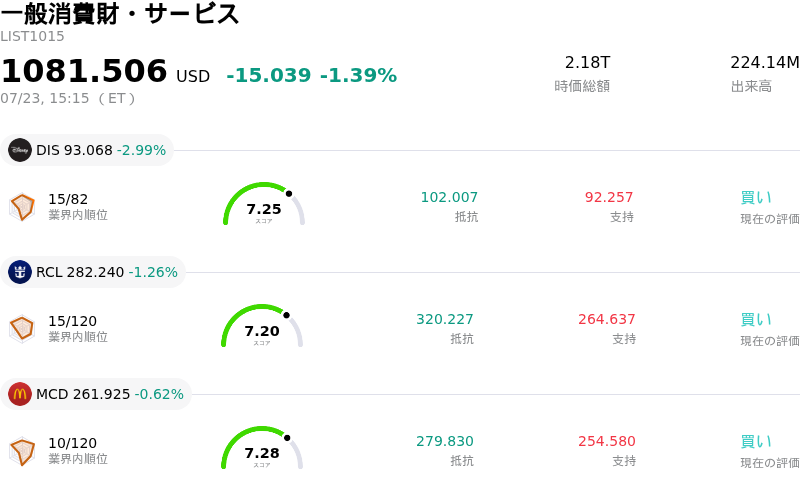
Booking Holdings Inc (BKNG) 値動きは3.16%下落しました。一般消費財・サービスセクターは1.39%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Walt Disney Co (DIS) 下落 2.99%、Royal Caribbean Cruises Ltd (RCL) 下落 1.30%、McDonald's Corp (MCD) 下落 0.62%。
本日のBooking Holdings Inc(BKNG)の株価下落の要因は何ですか?
本日のブッキング・ホールディングスの下落基調は、一般消費財セクターの見通し軟化と、欧州市場における規制監視の強化が重なったことを反映している。夏の旅行シーズンが本格化する中、機関投資家の間では、パンデミック後の旅行ブームが限界に達しつつあるとの懸念が強まっている。最近のマクロ経済データは、家計への持続的な圧迫がついに、同社の主要プラットフォームの主たる収益源である高額な海外旅行への支出を抑制し始めていることを示唆している。
さらに、同社の「デジタル市場法(DMA)」遵守を巡る欧州規制当局による監視強化の報道が、市場心理を一段と冷え込ませた。ゲートキーパーに指定されている同社にとって、これら厳格な要件への対応における摩擦懸念や、提携ホテル向けの手数料体系の変更可能性は、事業運営上の不確実性をもたらす。この規制上の懸念(オーバーハング)に加え、代替宿泊プラットフォームが価格重視の旅行者層のシェアを奪いつつあるという競争環境の変化も重なり、同社株から資金を退避させるディフェンシブなローテーションを誘発している。
また、取引時間中の大幅な乱高下は、決算発表を控えたポジション調整に起因している。同社は数週間以内に四半期決算の発表を控えており、市場は販売客室数(ルームナイト)の伸びや平均客室単価(ADR)の動向を示すあらゆるデータに対して極めて敏感になっている。アジアや欧州の主要地域における需要減退により今後のガイダンスが引き下げられる可能性を示唆するリサーチレポートが相次いだことで、モメンタム追随型ファンドによる買いポジションの解消(手仕舞い売り)が誘発された。
金利見通しが変化する中、投資家が成長型の消費者サービス株からよりディフェンシブな資産へと資金を移動させたため、セクター全体の軟調さも株価を押し下げる要因となった。マクロ経済の転換期を前に、ファンドマネージャーが旅行関連株へのエクスポージャーを削減しようとしたため、機関投資家によるポートフォリオのリバランスが同社株への圧力をさらに強めた可能性が高い。当面は株価上昇を牽引する材料(カタリスト)が見当たらないことから、同社株はこれらテクニカル面およびファンダメンタルズ面の逆風に対して脆弱な状態が続いている。
Booking Holdings Inc(BKNG)のテクニカル分析
技術的に見ると、Booking Holdings Inc (BKNG)はMACD(12,26,9)の数値が-0.957で、中立のシグナルを示しています。RSIは51.341で中立の状態、Williams%Rは58.056で売りの状態を示しています。ご注意ください。
Booking Holdings Inc(BKNG)のメディア報道
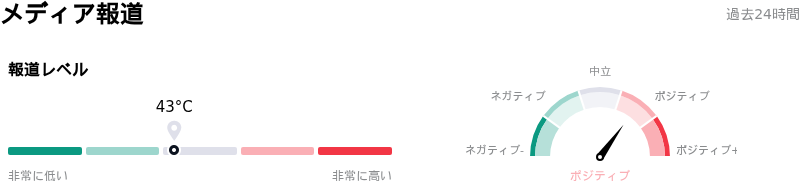
メディア報道に関して、Booking Holdings Inc (BKNG)はメディア注目度スコア43を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Booking Holdings Inc(BKNG)のファンダメンタル分析
Booking Holdings Inc (BKNG)は一般消費財・サービス業界に属しています。最新の年間売上高は$26.92Bで、業界内で2位です。純利益は$5.40Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$225.45、最高は$298.00、最低は$175.00です。
Booking Holdings Inc(BKNG)に関する詳細
企業固有のリスク:
- 規制上のゲートキーパー指定:欧州委員会がデジタル市場法(DMA)に基づきBooking.comをゲートキーパーとして正式に指定したことで、同社は価格同等性(パリティ)条項の廃止を余儀なくされ、最安値を保証する能力が大幅に低下するほか、提携ホテルに対する交渉力が弱まる可能性があります。
- 需要の正常化とガイダンスへの感応度:欧州における旅行パターンの「正常化」に関する最近の経営陣のコメントは、パンデミック後の成長急拡大が頭打ちになったことを示唆しており、今後の四半期における宿泊数(ルームナイト)の伸び鈍化に対する機関投資家の懸念を招いています。
- 営業利益率への圧力:グーグル・トラベルなどの直接検索プラットフォームに対抗するための顧客獲得コストの上昇や、パフォーマンスマーケティング支出の増加を迫られていることは、堅調な売上高(トップライン)を維持しているにもかかわらず、営業利益率を圧迫する要因となっています。
- 独占禁止法および訴訟リスク(オーバーハング):「隠れた手数料」や支配的な市場地位に対する世界各国の規制当局からの継続的な監視は、巨額の制裁金や、同社の基幹アルゴリズムおよび表示方法の強制的な変更を迫られる重大なリスクをもたらし続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。