


ウエスタンデジタルの第1四半期売上高は前年同期比55%増、株価は7%近く下落:330ドルのサポートは維持できるか?



AIポッドキャスト


ウエスタンデジタルの第1四半期決算は売上高・利益ともに市場予想を上回り、第2四半期ガイダンスも強気の内容となった。しかし、高バリュエーションによる材料出尽くし感や競合の供給拡大リスクに加え、ハイテク株全体の軟調な地合いが重なり、株価は時間外取引で下落した。テクニカル面では中短期の下落トレンドが継続しており、主要サポートである330〜340ドルの維持が焦点となる。同水準を割り込む場合、さらなる下落リスクに注意が必要である。

TradingKey - ウエスタンデジタル(WDC)が発表した2027年度第1四半期決算は好調で、次期の業績予想(ガイダンス)もウォール街の予想を大幅に上回ったものの、株価の下落傾向を反転させるには至らなかった。
決算発表後、WDCの株価は当初2%以上上昇したものの急速に押し戻され、時間外取引での最大下落率は7%近くに達した。これは、ハードディスクドライブ(HDD)のブームサイクルの持続可能性に対する投資家の再評価を反映している。
2026年10月2日を末日とする第1四半期(会計年度)において、ウエスタンデジタルの売上高は前年同期比55%増、前四半期比17%増の43億8100万ドルとなり、市場予想の約41億4000万ドルを上回った。米国標準会計基準(GAAP)に基づく純利益は前年同期比約50%増の17億7900万ドルで、希薄化後1株当たり利益(EPS)は前年同期の3.07ドルから4.63ドルに拡大した。
特殊要因を除く調整後1株当たり利益は前年同期比161%増の4.64ドルに達し、FactSet調査による市場コンセンサス予想の4.11ドルも上回った。売上高と利益の双方がアナリスト予想を上回り、クラウドコンピューティングおよび人工知能(AI)インフラからの企業向けハードディスクドライブに対する需要が引き続き力強いことを示している。
同社は、ストレージ容量の出荷量増加と平均販売価格(ASP)の改善に支えられ、顧客需要が堅調を維持しており、これが売上高と利益率の双方の伸びを牽引したと述べた。生成AIによって生成されるデータ量が拡大し続けるなか、クラウドサービスプロバイダーはより多くの計算能力だけでなく、学習データ、モデルの出力結果、企業ファイルを保存するためのストレージ容量の拡大も必要としており、これがニアラインハードディスクドライブへの需要を支え続けている。
ウエスタンデジタルの第2四半期(会計年度)の見通しも、市場予想を大幅に上回った。同社は売上高を50億〜52億ドル(中間値約51億ドル)、調整後1株当たり利益を5.60〜6.00ドル(中間値5.80ドル)と予想している。これに対し、アナリストによる従来の予想は売上高が約45億7000万ドル、1株当たり利益が4.84ドルであった。
業績とガイダンスの双方が予想を上回ったにもかかわらず、WDCの株価は上昇から下落へと転じ、当初は明確な「材料出尽くし売り(sell the news)」の圧力を反映した。ウエスタンデジタルの株価は過去1年間で大幅に上昇しており、市場はAIデータ量の増加、ハードディスクドライブの供給抑制、価格上昇による恩恵を織り込み済みであった。高バリュエーションに直面するなか、単にコンセンサス予想を上回るだけでは株価をさらに押し上げるには不十分となっていた。
投資家はまた、現在のハードディスクドライブのブームサイクルが長期的に持続可能かどうかについても懸念している。東芝などの競合他社による先端ハードディスクドライブの供給拡大、製造コストの上昇、さらに今後2年間のウエスタンデジタルの設備投資が売上高比率で同社のガイダンス上限に近づく可能性があることなどが、フリーキャッシュフローのさらなる成長を制約する恐れがある。一部の市場参加者は在庫増加にも注目しており、堅調な需要に顧客による事前買い溜めなどの要因が含まれているのではないかと懸念している。
さらに、決算発表当日はハイテク株やAI関連株が全面的に売られ、Nasdaq総合指数は2.6%下落した。AIインフラ投資の規模、資金調達コスト、短期的リターンに対する市場の懸念が高まり、企業が市場予想を上回る決算を発表した場合でも、投資家はリスクエクスポージャーの削減を好む傾向を強めた。ウエスタンデジタルは通常取引時間中にすでに6.43%下落しており、軟調な市場心理が時間外取引でのボラティリティをさらに拡大させた。
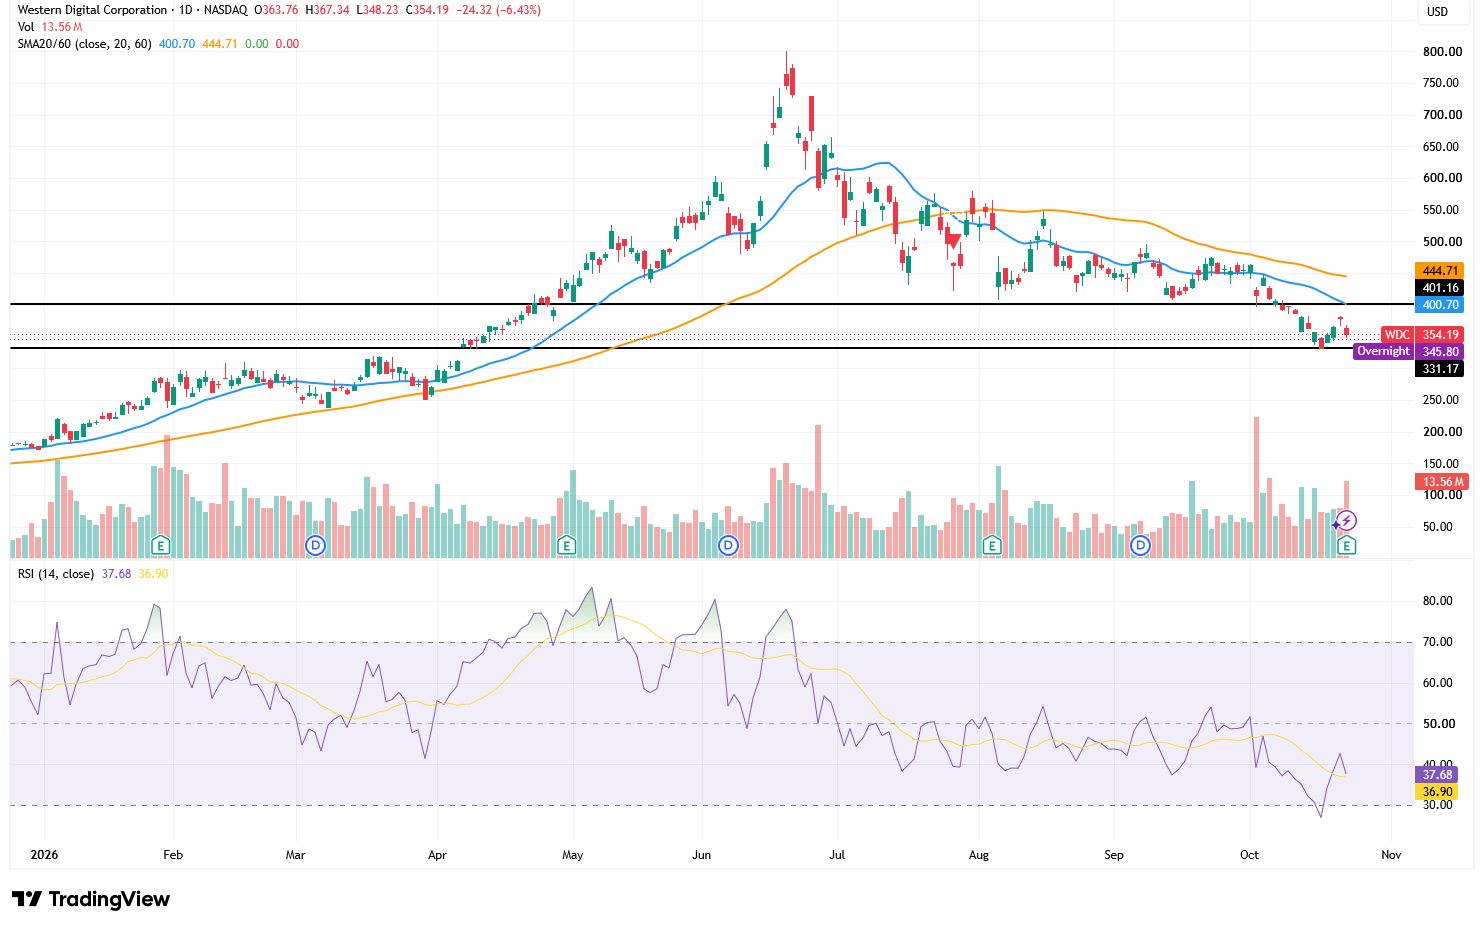
出所:TradingView
日足チャートの観点から見ると、ウエスタンデジタルは明確な弱気パターンにとどまっており、終値は354.19ドルで、20日移動平均線の400.70ドルおよび60日移動平均線の444.71ドルを下回っている。一方、20日移動平均線は60日移動平均線の下方に位置し、両移動平均線とも下向きに推移していることから、中短期トレンドは依然として実質的な反転に至っていないことを示している。
330〜340ドルの価格帯は現在最も重要なサポートゾーンであり、直近安値に近く、前回のラリーの起点となっている。時間外取引の価格はすでに345ドル付近まで押し戻されており、買い方の防衛ラインが狭まっていることを示唆している。株価が330ドル以上を維持し、出来高を伴う強気の大陽線(包み足)や長い下髭を示せば、短期的には360〜370ドルまで反発する可能性がある。その先のレジスタンスは390〜401ドルの間に位置し、400ドル付近は20日移動平均線と重なる複合的な抵抗線となっている。
逆に、大出来高を伴って330ドルを割り込み、数セッション連続でそれを下回って終了した場合、下落トレンドが継続する可能性があり、次に注目されるターゲット域は300〜310ドル、極端なケースでは275〜285ドルのゾーンを再テストすることが予想される。日中の下抜けだけでは有効な下抜けとはみなされず、日足の終値と出来高の両方で確認する必要がある。
RSIは現在37.7付近に位置しており、シグナル線をわずかに上回っているものの、中立の水準である50を下回ったままであり、30以下の売られ過ぎゾーンにはまだ進入していない。これは、株価がすでに軟調であるものの、非常に明確な売られ過ぎからの反転シグナルは示されておらず、短期的には一段安の可能性を残していることを示唆している。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。