


ウエスタンデジタル決算プレビュー:売上高は47%増の見通し、ウォール街の最高目標株価は900ドル



AIポッドキャスト


ウエスタンデジタルは米東部時間10月22日の取引終了後に2027年度第1四半期決算を発表予定である。クラウドおよびAIデータセンター向け大容量HDDの強い需要に牽引され、売上高は前年同期比約47%増の41億4000万ドル、調整後EPSは同約131%増の4.11ドルと市場予想されている。売上総利益率は56.4%に達する見込みで、価格改善と製品ミックスの向上が収益性を支える。ウォール街は強気を維持し平均目標株価は約71%の上昇余地を示すが、高い成長期待が既に織り込まれており、好業績に加え強気なガイダンスが要求される。

TradingKey - ウエスタンデジタル(WDC)は、米東部時間10月22日の米株式市場取引終了後に2027年度第1四半期決算を発表する予定だ。クラウドコンピューティングやAIデータセンターからのストレージ需要の拡大に牽引され、同社の売上高および利益は引き続き大幅な増加が見込まれている。
FactSetのデータによると、当四半期のウエスタンデジタルの売上高は前年同期比約47%増の41億4000万ドル、調整後1株当たり利益(EPS)は前年同期比約131%増の4.11ドルと予想されている。この予想は、売上高40億〜42億ドル、調整後EPS 3.85〜4.15ドルとしていた同社の従来ガイダンスの上限に近い水準だ。
AIデータセンター需要が売上成長を後押し
ウエスタンデジタルの現在の成長は、主にクラウドコンピューティングやAIデータセンターにおける大容量ニアラインHDDへの需要によって牽引されています。AIモデル、動画、企業データが急増する中、ハイパースケール・クラウドサービスプロバイダーはストレージ容量を拡大し続ける必要があり、大容量HDDはコールドデータや大規模データのストレージにおいて引き続き重要なソリューションとなっています。
前四半期のウエスタンデジタルの売上高は前年同期比約44%増の37億5000万ドルとなり、市場予想の37億ドルを上回りました。調整後1株当たり利益(EPS)は3.56ドルと、こちらもアナリスト予想の3.31ドルを超えました。同社の通期売上高は前年比35.7%増の129億ドルに達しました。
前四半期の売上高と利益はともに予想を上回ったものの、業績見通し(ガイダンス)が市場コンセンサスをわずかに上回るにとどまった一方、競合のシーゲイト(STX)がより強気な粗利益率の見通しを示したことで、決算発表後のウエスタンデジタルの株価は顕著に下落しました。これはまた、AIストレージ需要の持続的成長がすでに市場に織り込まれているため、単に予想を達成するだけでは必ずしも株価をさらに押し上げるには十分ではないことを示しています。
今回の決算発表では、クラウドサービスプロバイダーからの注文が引き続き増加しているか、また新世代の大容量HDDの量産が順調に拡大できるかをさらに見極める必要があります。売上高が42億ドルに接近するかそれを超え、経営陣が次四半期の業績見通し(ガイダンス)を引き上げれば、AIストレージサイクルの持続可能性に対する市場の信頼が強まる可能性があります。
ハードドライブ価格と粗利益率が業績のカギに
ウエスタンデジタルは以前、当四半期のNon-GAAP売上総利益率を55%〜56%と予想しており、大容量製品の比率向上、HDD価格の上昇、およびコスト改善が収益性のさらなる回復を牽引すると見込んでいました。
バンク・オブ・アメリカ(BAC)は、ウエスタンデジタルの第1会計四半期の売上総利益率が同社予想の上限をわずかに上回る56.4%に達する可能性があると予想しており、価格改善が続くことで12月期までに売上総利益率はさらに59%に近づく可能性があるとしています。
HDD業界は近年、比較的に規律ある生産能力戦略を維持しており、需給バランスを改善させています。一方、クラウドサービスプロバイダーは長期供給契約への依存度を高めており、メーカー側の受注見通しの向上につながっています。ウエスタンデジタルは以前、一部の顧客契約が2031年まで続いていると述べており、これが従来のストレージサイクルにおける価格変動の緩和に寄与しています。
しかし、市場は競合他社の生産能力増強、新製品の歩留まり、顧客の調達ペースを依然として注視する必要があります。業界の供給が需要を上回るペースで増加した場合や、クラウドベンダーがデータセンター計画を延期した場合には、HDD価格や利益率が再び圧迫される恐れがあります。東芝がHDD生産能力の増強を計画しているとの最近の報道は、一時供給拡大に対する市場の懸念を呼び起こしました。
ウォール街、最大900ドルを見込む
ウォール街全体としては、依然としてウエスタンデジタルの株価上昇に対して強気な見方を維持している。TipRanksがまとめたデータによると、過去3か月間に同社をカバーしたアナリスト17人による12か月間の平均目標株価は649.56ドルで、最高予想は900ドル、最低予想は450ドルとなっている。直近の株価378.51ドルに基づくと、平均目標株価は約71.61%の上昇余地を示唆している。
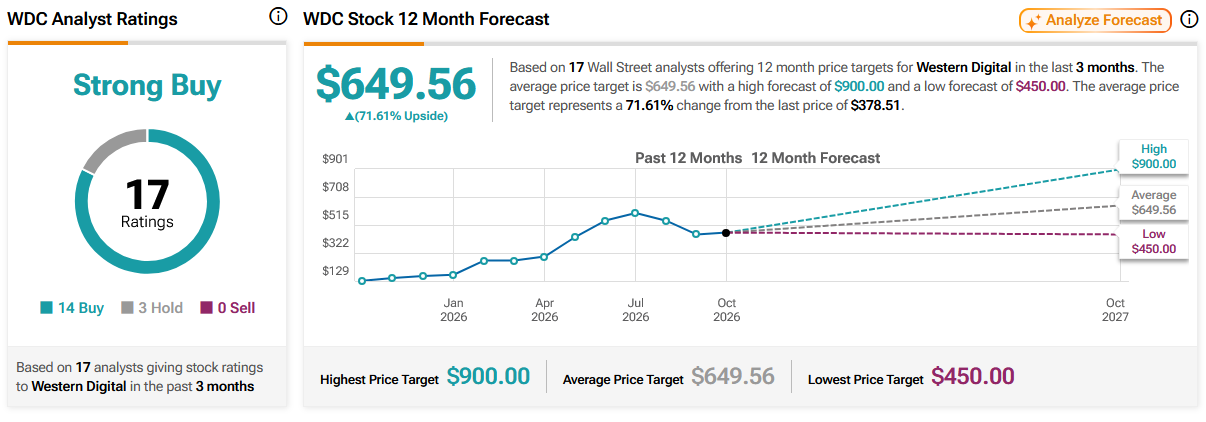
出所:TipRanks
決算発表を前に、バンク・オブ・アメリカはウエスタンデジタルの投資判断「買い」を維持したうえで、目標株価を従来の720ドルから800ドルに引き上げた。大容量ハードディスクドライブ(HDD)の価格上昇と製品ミックスの改善が引き続き売上総利益率の拡大を牽引するほか、AIデータセンターからのストレージ需要も強い持続性を示しているとみている。
モルガン・スタンレー(MS)は一方、目標株価を643ドルに引き下げたものの、「オーバーウェイト」の投資判断を維持し、ハードディスクドライブ業界が需要拡大、顧客基盤の広がり、価格改善から同時に恩恵を受けており、そのファンダメンタルズの特徴は過去のメモリーチップのアップサイクルに酷似していると指摘した。
しかし、目標株価の上方修正は、市場がすでに力強い成長期待を織り込んでいることも意味している。今回の決算発表では、売上高や利益の市場予想を達成するだけでなく、売上総利益率や翌期以降の業績見通し(ガイダンス)においても同様に市場を失望させない結果が求められる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。