


ネットフリックス第3四半期決算プレビュー:広告収入はエンゲージメント低下を補えるか?ウォール街の最高目標株価は125ドル



ネットフリックスは米東部時間10月20日に第3四半期決算を発表予定である。売上高は約128億7000万ドルと前年同期比約11.7%増が見込まれ、約3年で最低の伸び率となる一方、値上げや約47億ドルの自社株買いが利益率を支える見通しである。営業利益率は33.2%と予想され、コスト管理が注目される。約1,000人規模の人員削減やコンテンツ体制の再編を実施する中、広告収入は急増しているものの、ユーザーの平均視聴時間や米国でのダウンロード数の減少、競合との時間獲得競争がリスク要因となっている。
TradingKey - ネットフリックス(NFLX)は、米東部時間10月20日の米株式市場取引終了後に2026年第3四半期決算を発表する予定だ。ユーザーの視聴時間の減少、コンテンツ競争の激化、継続的な株価の下落といった圧力に直面する中、市場はこの動画配信大手が新たな成長ドライバーを見出せるかに注目している。
同社が以前発表したガイダンスによると、ネットフリックスの第3四半期売上高は前年同期比11.7%増の128億6,000万ドル、営業利益率は33.2%に達する見込みだ。市場コンセンサス予想では、売上高は約128億7,000万ドル、1株当たり利益は約0.82ドルと見込まれている。第2四半期の約13%という売上高成長率と比較すると、第3四半期の伸びはさらに減速する可能性があるものの、値上げによる増収効果が業績を下支えすると期待されている。
売上高成長の減速が続く中、値上げが利益率を下支え
業績の観点から見ると、ネットフリックスは比較的底堅い第3四半期決算を発表すると予想されている。米国、メキシコ、スペインなどの市場で以前実施された価格改定が今四半期の売上高により一層反映される見通しであるほか、同社が第2四半期に実施した約47億ドルの自社株買いも1株当たり利益(EPS)の下支えとなる。
しかし、約11.7%と予想される売上高成長率は第2四半期を下回り、同期間としては過去約3年で最低の水準となる可能性がある。これは、ネットフリックスが値上げ、広告、会員規模に依拠して2桁成長を維持できるものの、従来のサブスクリプション事業がより成熟した段階に入ったことを意味している。
このような状況下、33.2%という営業利益率は、売上高の数値以上に関心を集める可能性がある。利益率がガイダンスと同等以上となれば、値上げ、コスト管理、事業規模の拡大効果が引き続き機能していることを示唆する。一方で、視聴需要の減退が続くなかで利益成長が主に人員削減や経費削減に依存している場合、市場はそのような業績改善の持続可能性に疑問を呈するかもしれない。
ネットフリックスは最近、世界全体の従業員の約6%に相当する約1,000人の人員削減を発表した。これは2022年以来で最大規模の人員調整となる。人員削減は主にプロダクト、テクノロジー、法務、人事などの部門を対象としており、経営陣によるリソースの再配分や、収益性の効率化および中核コンテンツへの事業重点のさらなる移行を反映している。
広告成長と視聴時間が綱引き
会員基盤の成熟に伴い、広告事業はネットフリックスにとって最も重要な追加的収益源となりつつある。市場では、同社の広告収入が2026年に前年比2倍となる約30億ドルに達すると予想されている。アップフロント(事前買い付け)の広告コミットメント拡大、プログラマティック買い付けツールの改善、広告付きプランのユーザー基盤拡大が、いずれもこの目標の支えとなっている。
しかし、広告収入が成長を持続できるかどうかは、最終的にはユーザーの視聴時間に依存している。プラットフォームに対するユーザーのエンゲージメントが低下すれば、ネットフリックスが販売できる広告枠とその価値も制限される。第三者調査会社の試算によると、2026年上半期におけるネットフリックス会員の月間平均視聴時間は約49時間と、2023年同期の66時間から大幅に減少した。同期間中、プラットフォーム全体の総視聴時間の伸びはわずか約2%にとどまっている。
成熟市場におけるユーザー指標も圧迫の兆候を見せ始めている。第三者アプリのデータによると、第3四半期におけるネットフリックスの米国の解約率は前年同期比で16.6%上昇し、米国とカナダでのアプリダウンロード数は約20%減少した。ネットフリックスは全体として依然として低い解約率と膨大な世界規模の会員基盤を誇っているものの、会員数とエンゲージメントとの乖離は、投資家が同社の広告事業を評価する上で無視できない課題となりつつある。
ネットフリックスが直面している競合は、もはやDisney+やAmazon Prime Videoといった従来の動画配信プラットフォームにとどまらない。YouTubeやTikTokなどのクリエイター主導による短尺動画コンテンツも同様に、ユーザーの時間を奪い合っている。高コストな映画やテレビ番組の制作と比較して、こうしたコンテンツは更新が早く供給量も豊富なため、ネットフリックスの従来のコンテンツ投資モデルに課題を突きつけている。
このため、ライブ配信番組は、追加的な視聴需要の獲得を目指す経営陣にとって重要な手段となっている。ネットフリックスはスポーツイベントやライブエンターテインメントの拡充を進めており、スペインとアンドラにおける2030年ワールドカップの放映権を取得した。しかし、ライブコンテンツは通常、高額な放映権費用を伴い、現時点では総視聴時間への貢献度も限られている。経営陣は、ライブ配信がもたらす会員数の増加、広告収入、そしてブランド影響力が単なる一時的な話題作りに終わらず、関連投資を回収するのに十分であることを証明する必要がある。
コンテンツチームの再編を受け、ウォール街の平均目標株価が下落
ユーザーエンゲージメントが減速する中、ネットフリックスはコンテンツ管理体制の再編にも乗り出しています。長年にわたりグローバルコンテンツ部門を率いてきたベラ・バジャリア氏が退任し、元ディズニーおよびフォックス幹部のピーター・ライス氏が10月26日付で最高コンテンツ責任者(CCO)に就任する予定です。その後、映画部門トップのダン・リン氏も同社を退社しました。ライス氏は、ネットフリックスの巨額なグローバルコンテンツ予算を管理しながら、当面は映画部門も指揮することになります。
一連の変更は、ネットフリックスがコンテンツ投資の成功率を高め、継続的に視聴時間を牽引できるヒット作品を再び生み出すことを目指していることを示しています。同社は成果の上がらないプロジェクトへのリソース配分を削減する一方で、劇場公開、ライブスポーツ配信、ポッドキャスト、番組の配信スケジュールの変更などを模索しています。しかし、これらの戦略がエンゲージメントを向上させられるかどうかは、今後数四半期にわたって検証される必要があります。
資本市場はすでにこうした懸念の一部を織り込んでおり、ネットフリックスの株価は最近70ドル近辺で取引され、52週高値から40%以上下落しています。視聴時間の減少、人員削減、コンテンツチームの再編を背景に、オプション市場は決算発表後に株価が10%近く変動する可能性があると見込んでいます。
ネットフリックスに対するウォール街の見方もやや割れています。
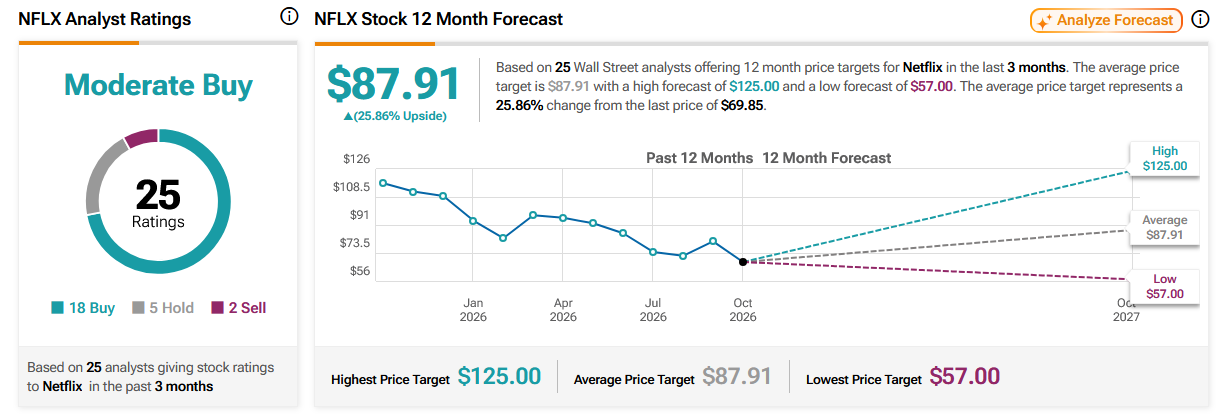
TipRanksのデータによると、アナリストによる12ヶ月間の平均目標株価は約87.91ドルで、最高予想は125ドル、最低予想は57ドルとなっています。一部の機関は、広告によるマネタイズや値上げ、利益率の拡大が引き続き株価回復を牽引できると考えている一方で、慎重な見方をする向きは、コンテンツの魅力低下が会員数の伸びや価格決定力を徐々に損なうのではないかと懸念しています。
出所:TipRanks
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。