


JPモルガン第3四半期決算プレビュー:売上高は10%増予想、ウォール街の最高目標株価は420ドル



AIポッドキャスト


JPモルガン・チェースの第3四半期決算に関し、ウォール街は売上高が前年同期比10.4%増の512億3000万ドル、EPSが5.93ドルと予想し、市場期待は高まっている。投資銀行部門や純利息収入は堅調と見込まれる一方、第2四半期の高水準からの前期比減速や、費用および貸倒引当金の増加による利益圧迫リスクが懸念されている。アナリストの平均目標株価は372.14ドルと上昇余地を示唆するが、実際の業績が市場予想を上回るか、また経費や信用コストの動向が今後の株価を左右する主要因となる。

TradingKey - JPモルガン(JPM)は、米東部時間10月13日の取引開始前に2026年度第3四半期決算を発表し、同日午前8時30分から決算説明会を開催する予定です。
10月12日の終値時点で、JPモルガンの株価は前日比0.39%高の334.30ドルとなりました。
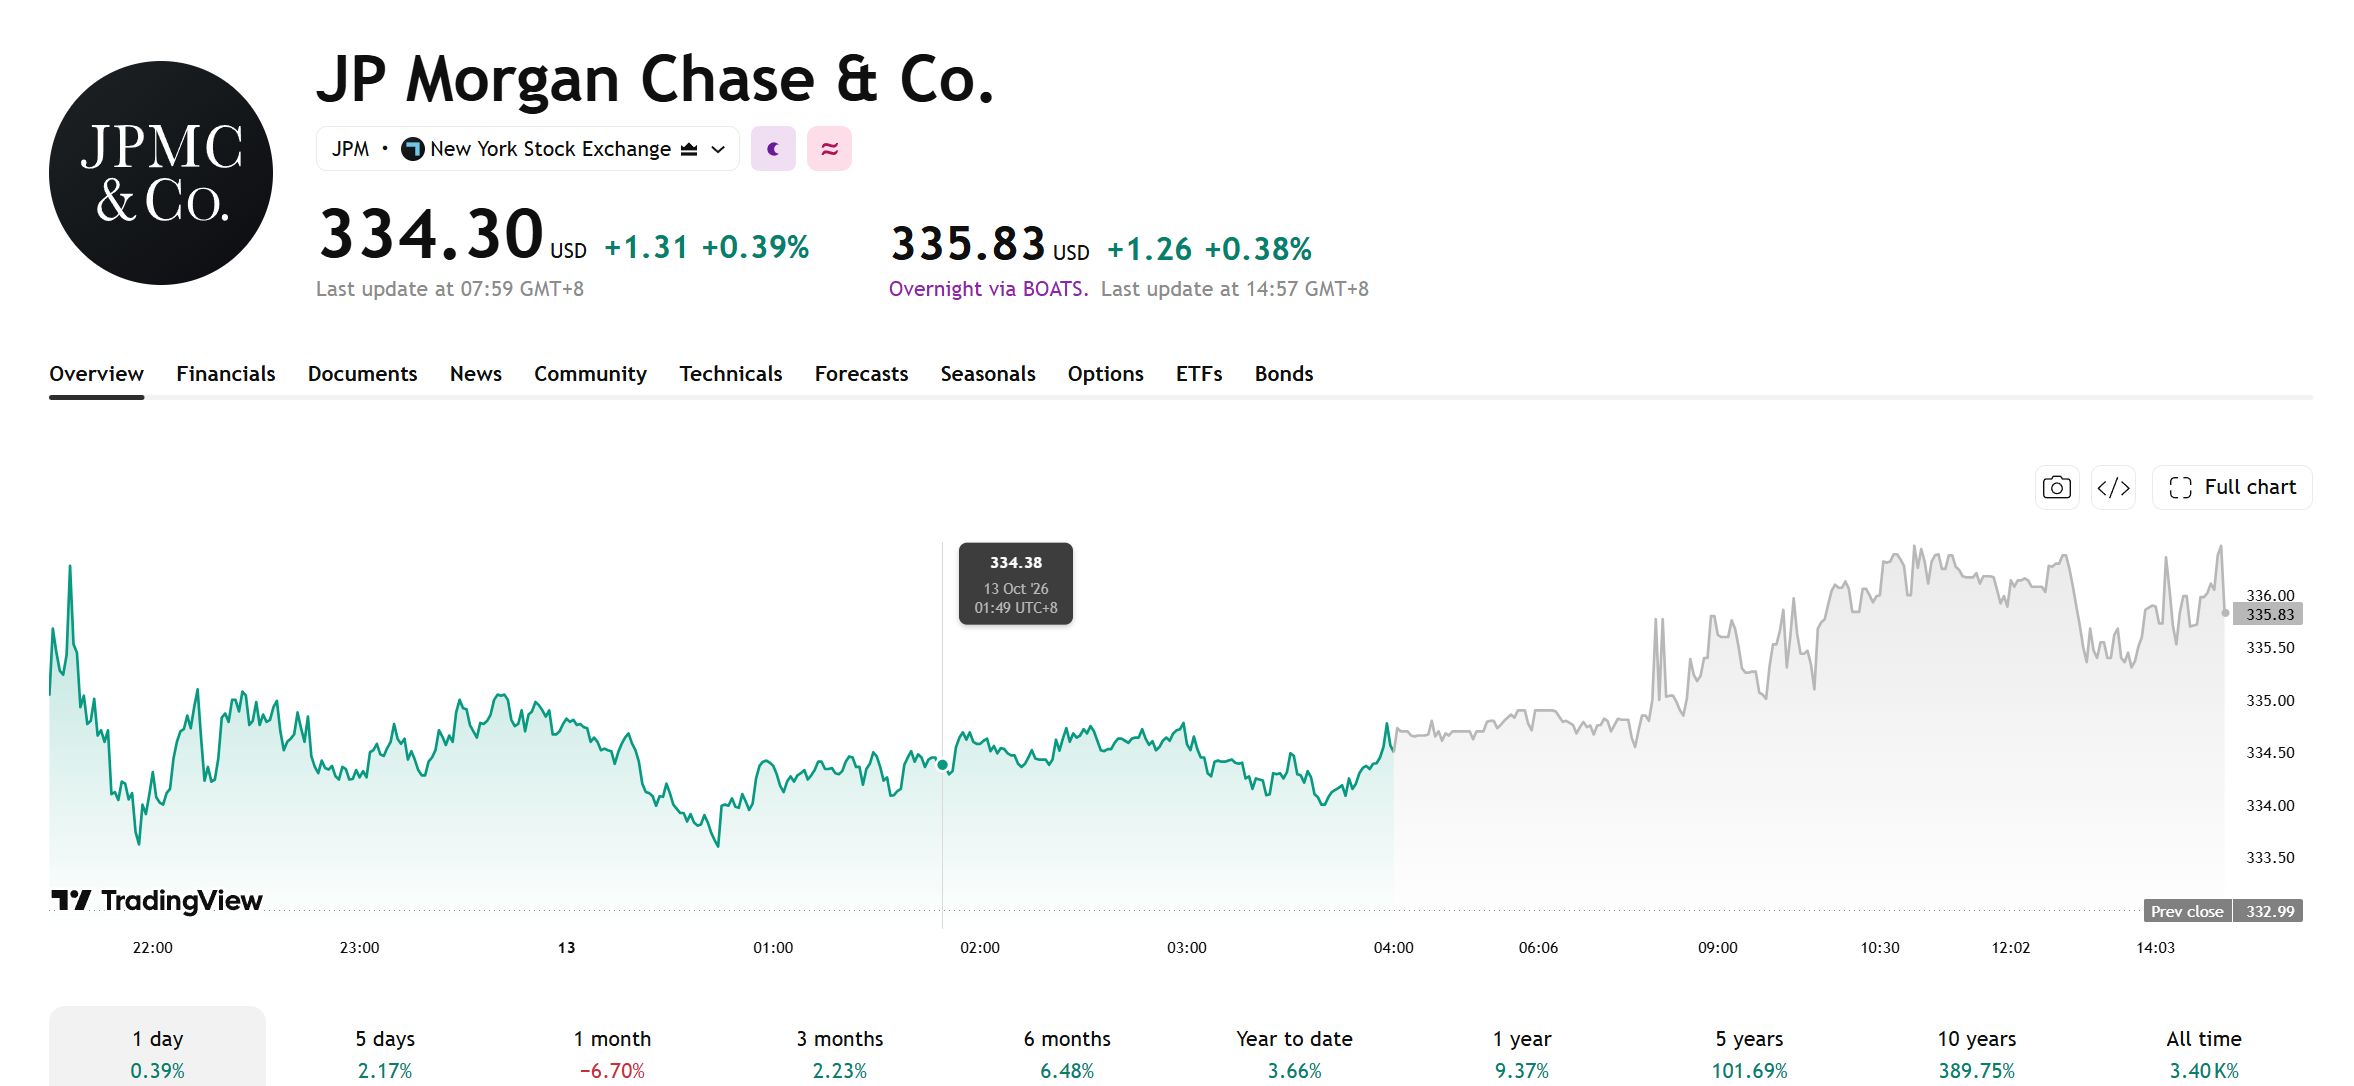
[出典:TradingView]
ウォール街、10.4%の増収を予想
FactSetのデータによると、アナリストはJPモルガン・チェースの第3四半期売上高が前年同期比10.4%増の512億3000万ドルに達し、1株当たり利益(EPS)は同約11%増の5.93ドルになると予想しています。
アナリストが売上高を489億2000万ドル、1株当たり利益を5.49ドルと予想していた6月下旬と比較して、市場予想は大幅に上方修正されました。こうした期待の高まりは、市場がJPモルガン・チェースの資本市場事業や純利息収入の業績をより楽観視していることを示していますが、好材料の一部はすでに株価やバリュエーションに織り込まれている可能性もあります。
JPモルガンの第2四半期決算は過去最高を更新:トレーディング収入は好調を維持できるか?
第2四半期において、JPモルガン・チェースの収益は573億5000万ドル、純利益は211億6000万ドル、1株あたり利益(EPS)は7.70ドルとなった。法人・投資銀行部門の収益は前年同期比27%増の248億5000万ドルに達し、投資銀行業務の収益は同45%増の39億ドル、市場・証券サービス部門の収益は同約33%増の136億9000万ドルとなった。
なかでも株式市場部門の収益は前年同期比86%急増し、資本市場部門における主たる成長牽引役となった。第2四半期の力強い伸びによって第3四半期の比較基準が高くなったため、今四半期に2桁成長を維持したとしても、前期比での業績は減速する可能性がある。
投資銀行業務、トレーディング、純利息収入が主要指標
JPモルガン・チェースのダグ・ペットノ共同社長は、第3四半期の投資銀行手数料収入およびマーケット部門収入が前年同期比で2桁台半ばから後半の伸びを示す見込みだと述べました。今四半期は、M&A活動、株式発行、トレーディング需要が資本市場部門の収入に影響を与えることになります。
しかし、第2四半期に一部のトレーディングおよび投資銀行業務の収入が高水準に達していたため、第3四半期の業績は前四半期比で減少する可能性があります。投資家は、実際の成長率が同社予想の上限に達するかどうか、また株式と債券の双方のトレーディングで同時に成長を維持できるかを注視する必要があります。
純金利収入も収益の重要な牽引役です。JPモルガンの第2四半期の純金利収入は前年同期比9.9%増の255億1,000万ドルとなり、同行は2026年の純金利収入の見通しを1,030億ドルから1,055億ドルに引き上げました。しかし、同社は通期の調整後費用見通しも1,050億ドルから1,075億ドルに引き上げており、費用の増大が収入増加の利益への貢献を弱める可能性があります。
信用コストにも注意が必要です。第2四半期の貸倒引当金繰入額は25億ドル、純貸倒償却額は24億ドルでした。クレジットカードや消費者ローンの延滞率が上昇した場合、引当金の増加が純金利収入の伸びの一部を相殺する可能性があります。
ウォール街の最高目標株価は420ドルを見込む
StockAnalysisのデータによると、10月13日の時間外取引時点で、アナリスト25人によるJPモルガンの平均目標株価は372.14ドルとなっており、直近終値の334.30ドルから11.32%の上昇余地を示唆している。
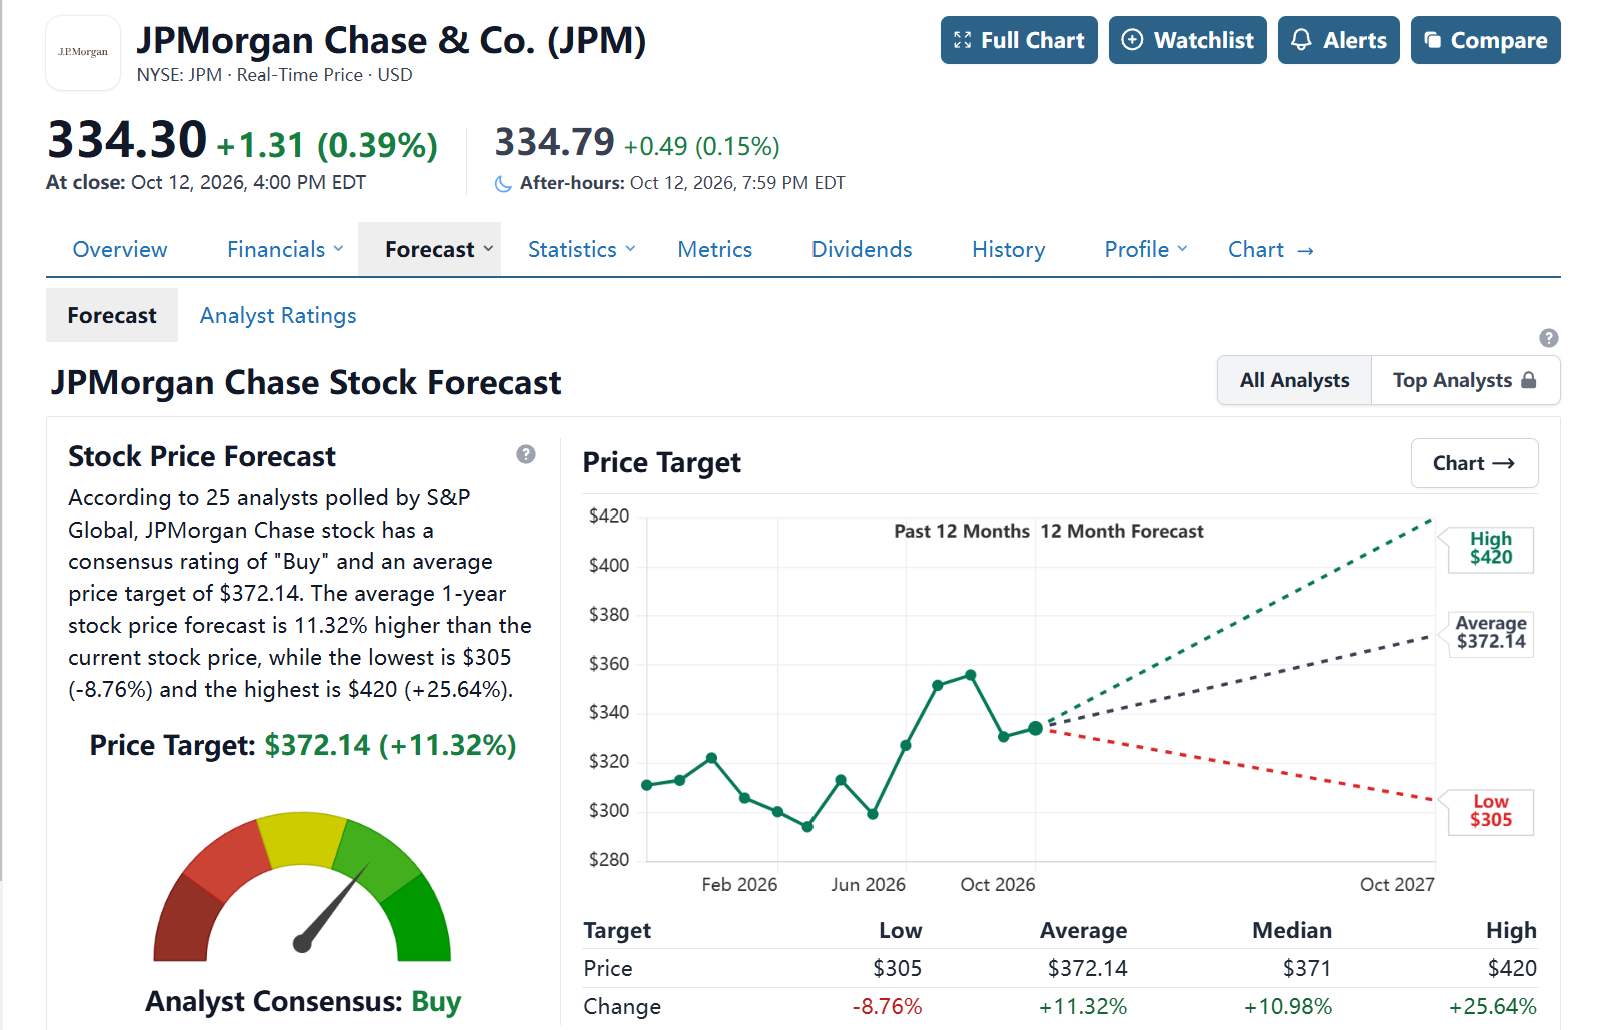
[出所:StockAnalysis]
公開データによると、バークレイズとBofA証券はいずれも過去に目標株価を420ドルに設定している。バークレイズは第3四半期のトレーディングおよび投資銀行部門の収入が2桁台半ばから後半の伸びを示すと楽観視しており、純金利マージンの拡大とバランスシートの成長が純利息収入を押し上げ、堅調な有形自己資本利益率(ROTCE)を支えるとみている。一方、BofA証券は主にJPモルガンの持続的な利益成長と堅実な事業運営実績を強気材料視している。
Visible Alphaは、大手銀行の中でJPモルガンの第3四半期純利息収入の見通しが相対的に好調であり、純金利マージンも改善する可能性が高いと予想している。トレーディング収入は第2四半期の高水準から減少する可能性があるものの、市場は同社の資本市場事業に対して概ね楽観的である。
第3四半期の投資銀行およびトレーディング収入が引き続き2桁の伸びを記録し、純利息収入が増加し、貸倒引当金や経費が予想を下回った場合、JPMの株価は引き続き堅調に推移すると予想される。
決算が単に市場予想通りにとどまる場合や、経営陣が経費や貸倒損失の見通しを引き上げた場合、株価は反落する可能性がある。市場の現在の関心は、JPモルガンが収益成長を維持できるかという点から、市場予想を上回り続けられるかという点に移っている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。