


CXMTが4F² DRAMを進展させ、競争懸念が高まる:サムスン電子は依然として保有に値するか?



AIポッドキャスト


サムスン電子の株価は、長鑫存儲技術(CXMT)の次世代DRAM投入計画によるサーバー向け競争激化への懸念から急落し、節目となる25万ウォンを割り込んだ。第3四半期は過去最高益を記録したものの、短期的なモメンタムは弱まっている。テクニカル面では23万ウォンが重要なサポートとなっており、これを下回れば22万〜22.5万ウォンへの下落リスクがある。今後はCXMTの動向に加え、サムスンのHBM4やサーバー向けDRAMの競争力、10月29日の詳細決算における部門別データが重要な投資判断材料となる。
TradingKey - ソウル時間10月12日、サムスン電子は4.39%安の25万500ウォンで取引を終えた。10月13日早朝の取引では、本稿執筆時点で同社株はさらに約7.78%下落し、一時23万1,000ウォン近辺まで落とし込んで節目となる25万ウォンの大台を割り込んだ。
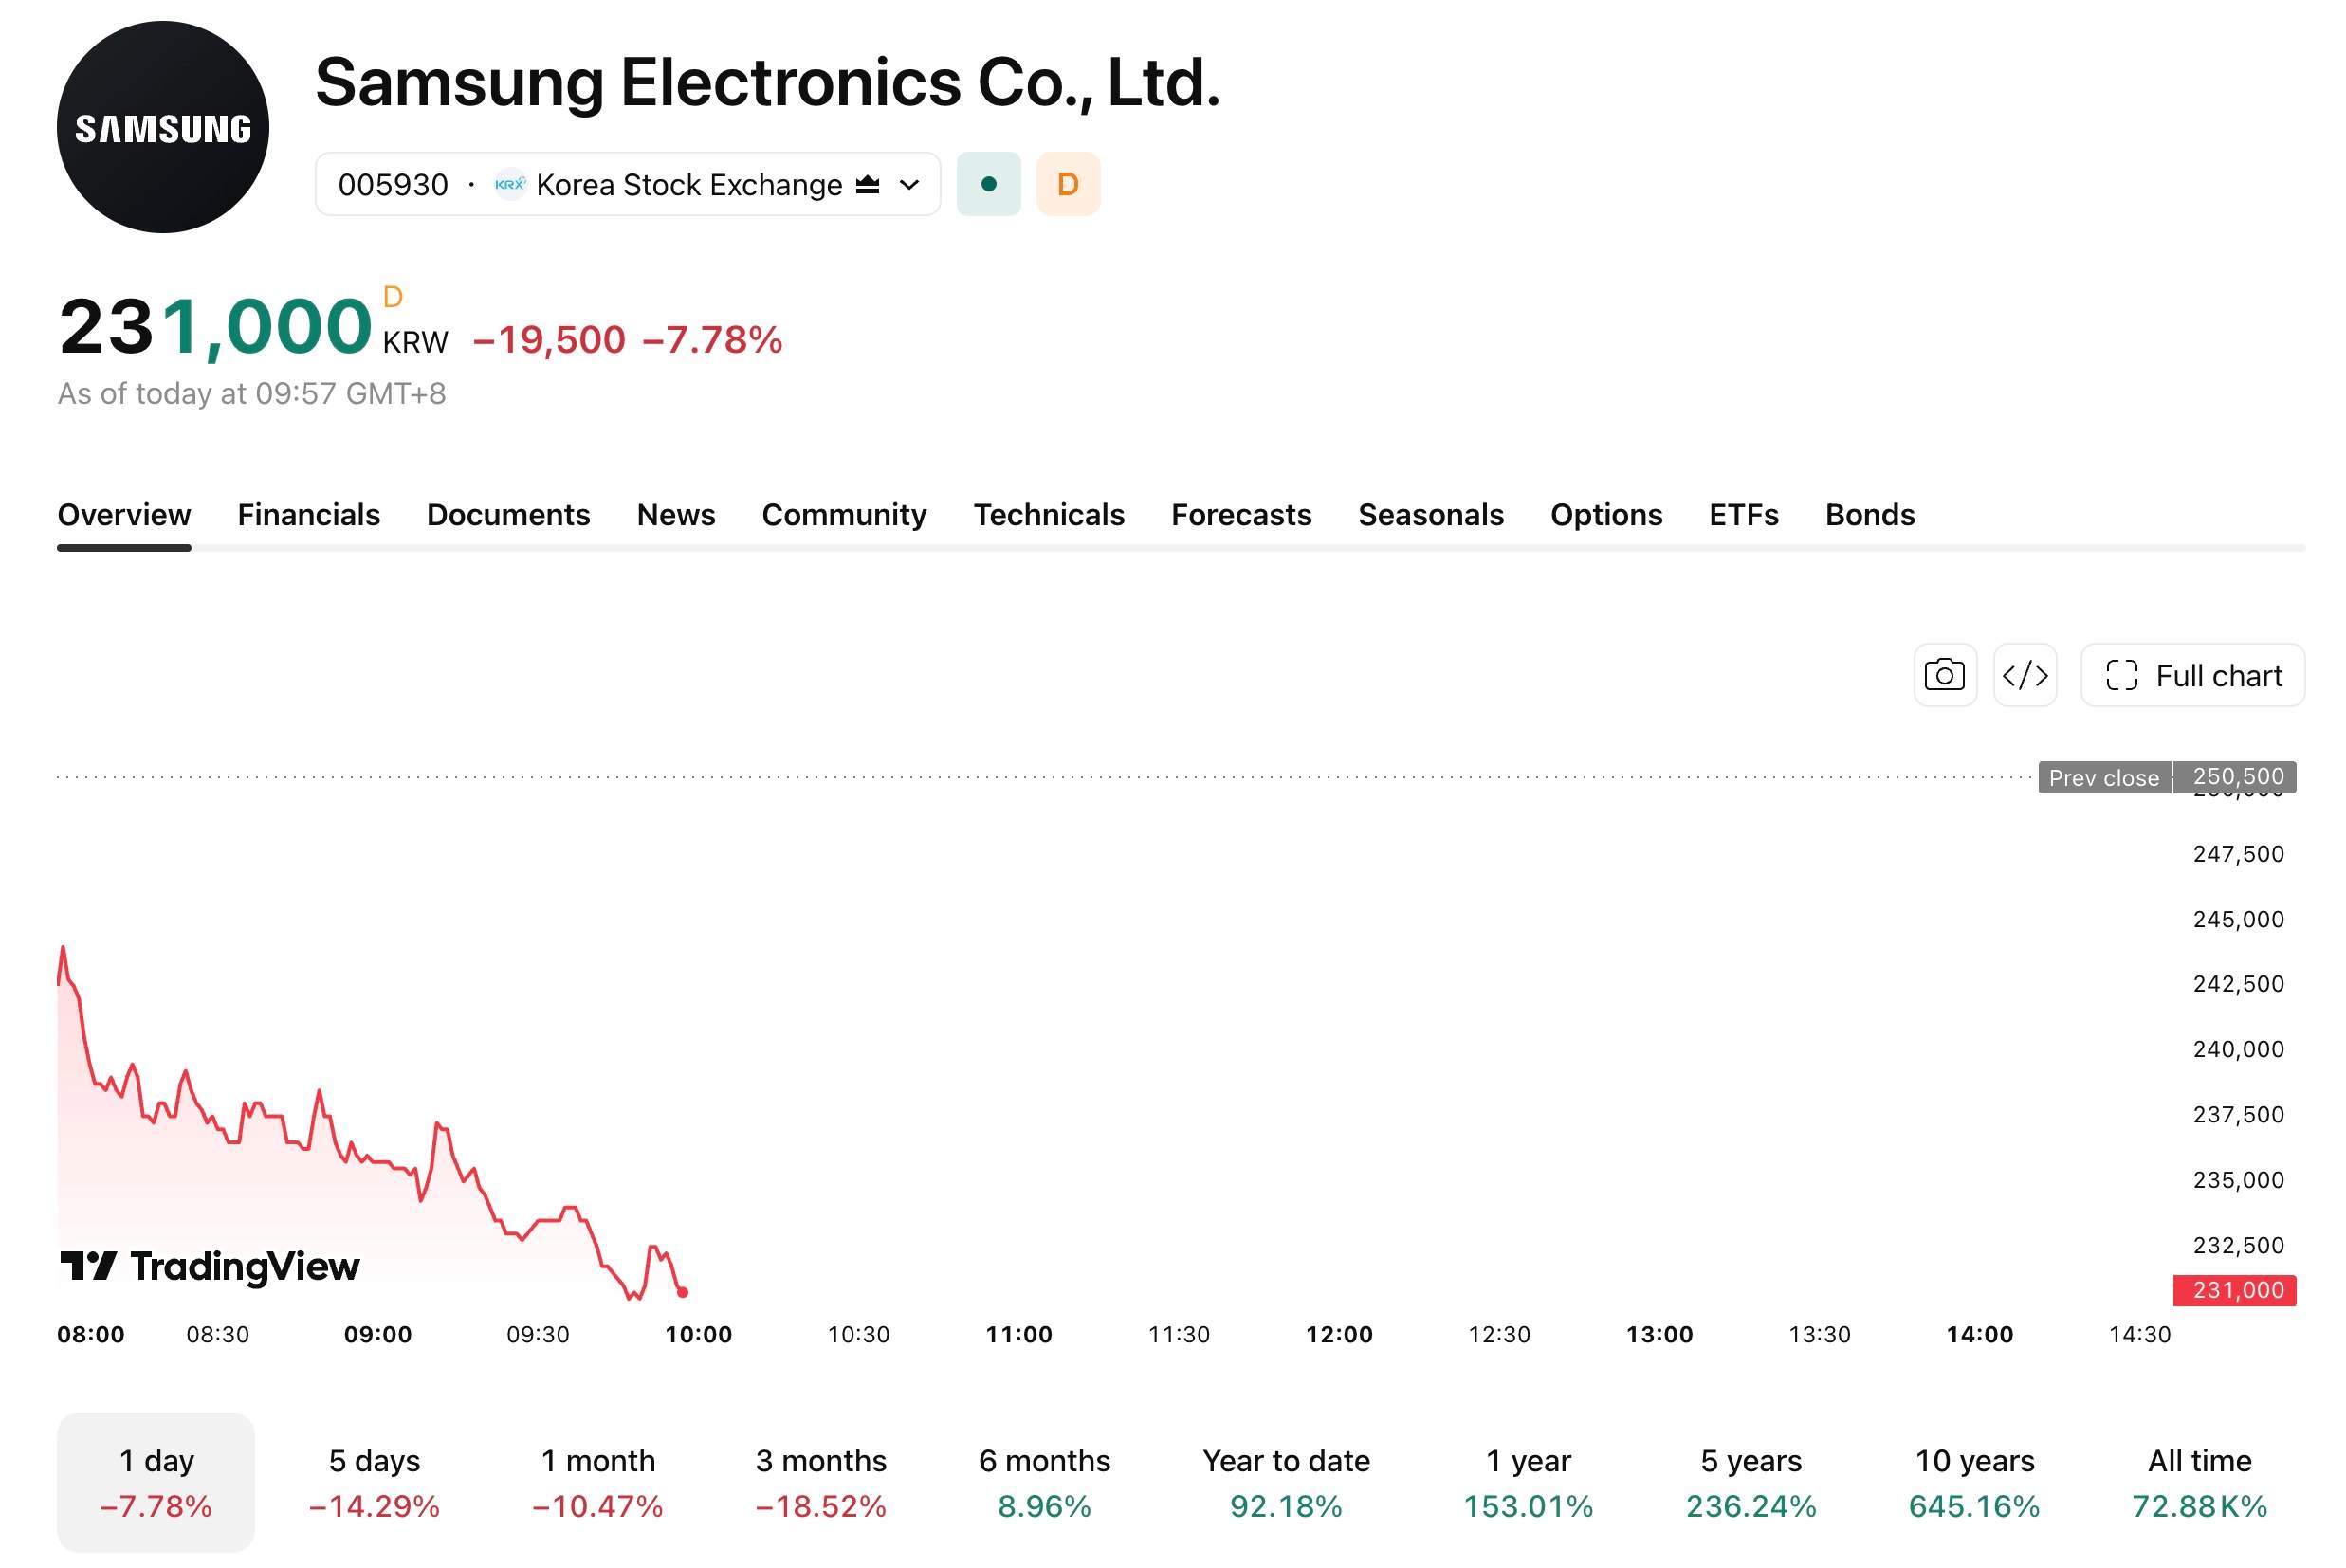
[出所:TradingView]
今回の株価下落の主な要因は、長鑫存儲技術(CXMT)が4F²セル構造とハイブリッドボンディング技術を採用した次世代DDR5 RDIMMを2026年末までに投入する計画を立てており、サーバー向けDRAMにおける競争激化への懸念が市場で高まったためである。
CXMTが4F²技術で前進、サーバーDRAM競争激化の可能性
現在、主流のDRAMの多くは6F²アーキテクチャを採用している。4F²アーキテクチャはメモリセル面積を従来の3分の2に縮小でき、理論上は記憶密度を高めることができるが、実際の効果は周辺回路の設計や歩留まりに依存する。
長鑫存儲(CXMT)は、同社の4F²ソリューションが自社開発の垂直チャネルトランジスタを使用し、ハイブリッドボンディングを通じてメモリアレイと周辺ロジックを接続していると明かし、まずはサーバー向けDDR5 RDIMMに適用する計画を示した。
しかし、2026年末までに製品を投入することが、即座の大規模供給を意味するわけではない。サーバー向けメモリは依然として、CPUプラットフォーム、システムメーカー、データセンター顧客による互換性および信頼性の認証に合格する必要があり、歩留まり、コスト、量産規模に関する公開データはまだ存在しない。
短期的な圧力は主に市場の期待に起因している。CXMTが標準サーバー向けDRAMの供給を拡大できれば、中国市場におけるサムスンの製品価格や市場シェアが圧迫される可能性がある。両者はパッケージングや顧客認証の面で大きく異なるため、HBM事業への影響は限定的だろう。
過去最高益は競争圧力を相殺できるか?
サムスン電子の第3四半期業績速報値によると、連結売上高は約195兆ウォン、営業利益は約107.4兆ウォンとなり、ともに過去最高を記録した。同社は部門別売上高、純利益、製品構成などをまだ開示しておらず、詳細な決算発表は10月29日に行われる予定だ。
メモリ価格の上昇とAIサーバー需要が引き続き利益成長の主な牽引役となっている。サムスンは4F²構造のDRAMアーキテクチャの開発を進めており、報道によると、同社は今後の10nm級DRAM製品にこの構造を採用し、2028年の量産を目指している。CXMTのタイムラインはこれより早期であり、サムスンは研究開発および量産検証の加速を迫られる可能性がある。
サムスンの今後の株価は、CXMTの製品が計画通りに出荷できるか、実際の歩留まりや顧客認定の進捗状況に加え、サムスンのHBM4およびサーバー向けDRAMによる売上高が成長を維持できるかどうかに主に左右される。
競争が中国の汎用DRAM市場にとどまる場合、サムスン全体の収益性への影響は限定的となるが、CXMTが世界のサーバー向け顧客への浸透をさらに強めた場合、価格や市場シェアに対する圧力は大幅に高まることになる。
サムスン電子テクニカル分析:23万ウォンが重要なサポートに
9月3日の安値243,000ウォンと9月23日の高値285,500ウォンに基づく0.786のフィボナッチ・リトレースメント水準は約252,100ウォンです。サムスン電子の株価はこの水準および前回の安値である243,000ウォンを下回っており、短期的なモメンタムが弱まっています。
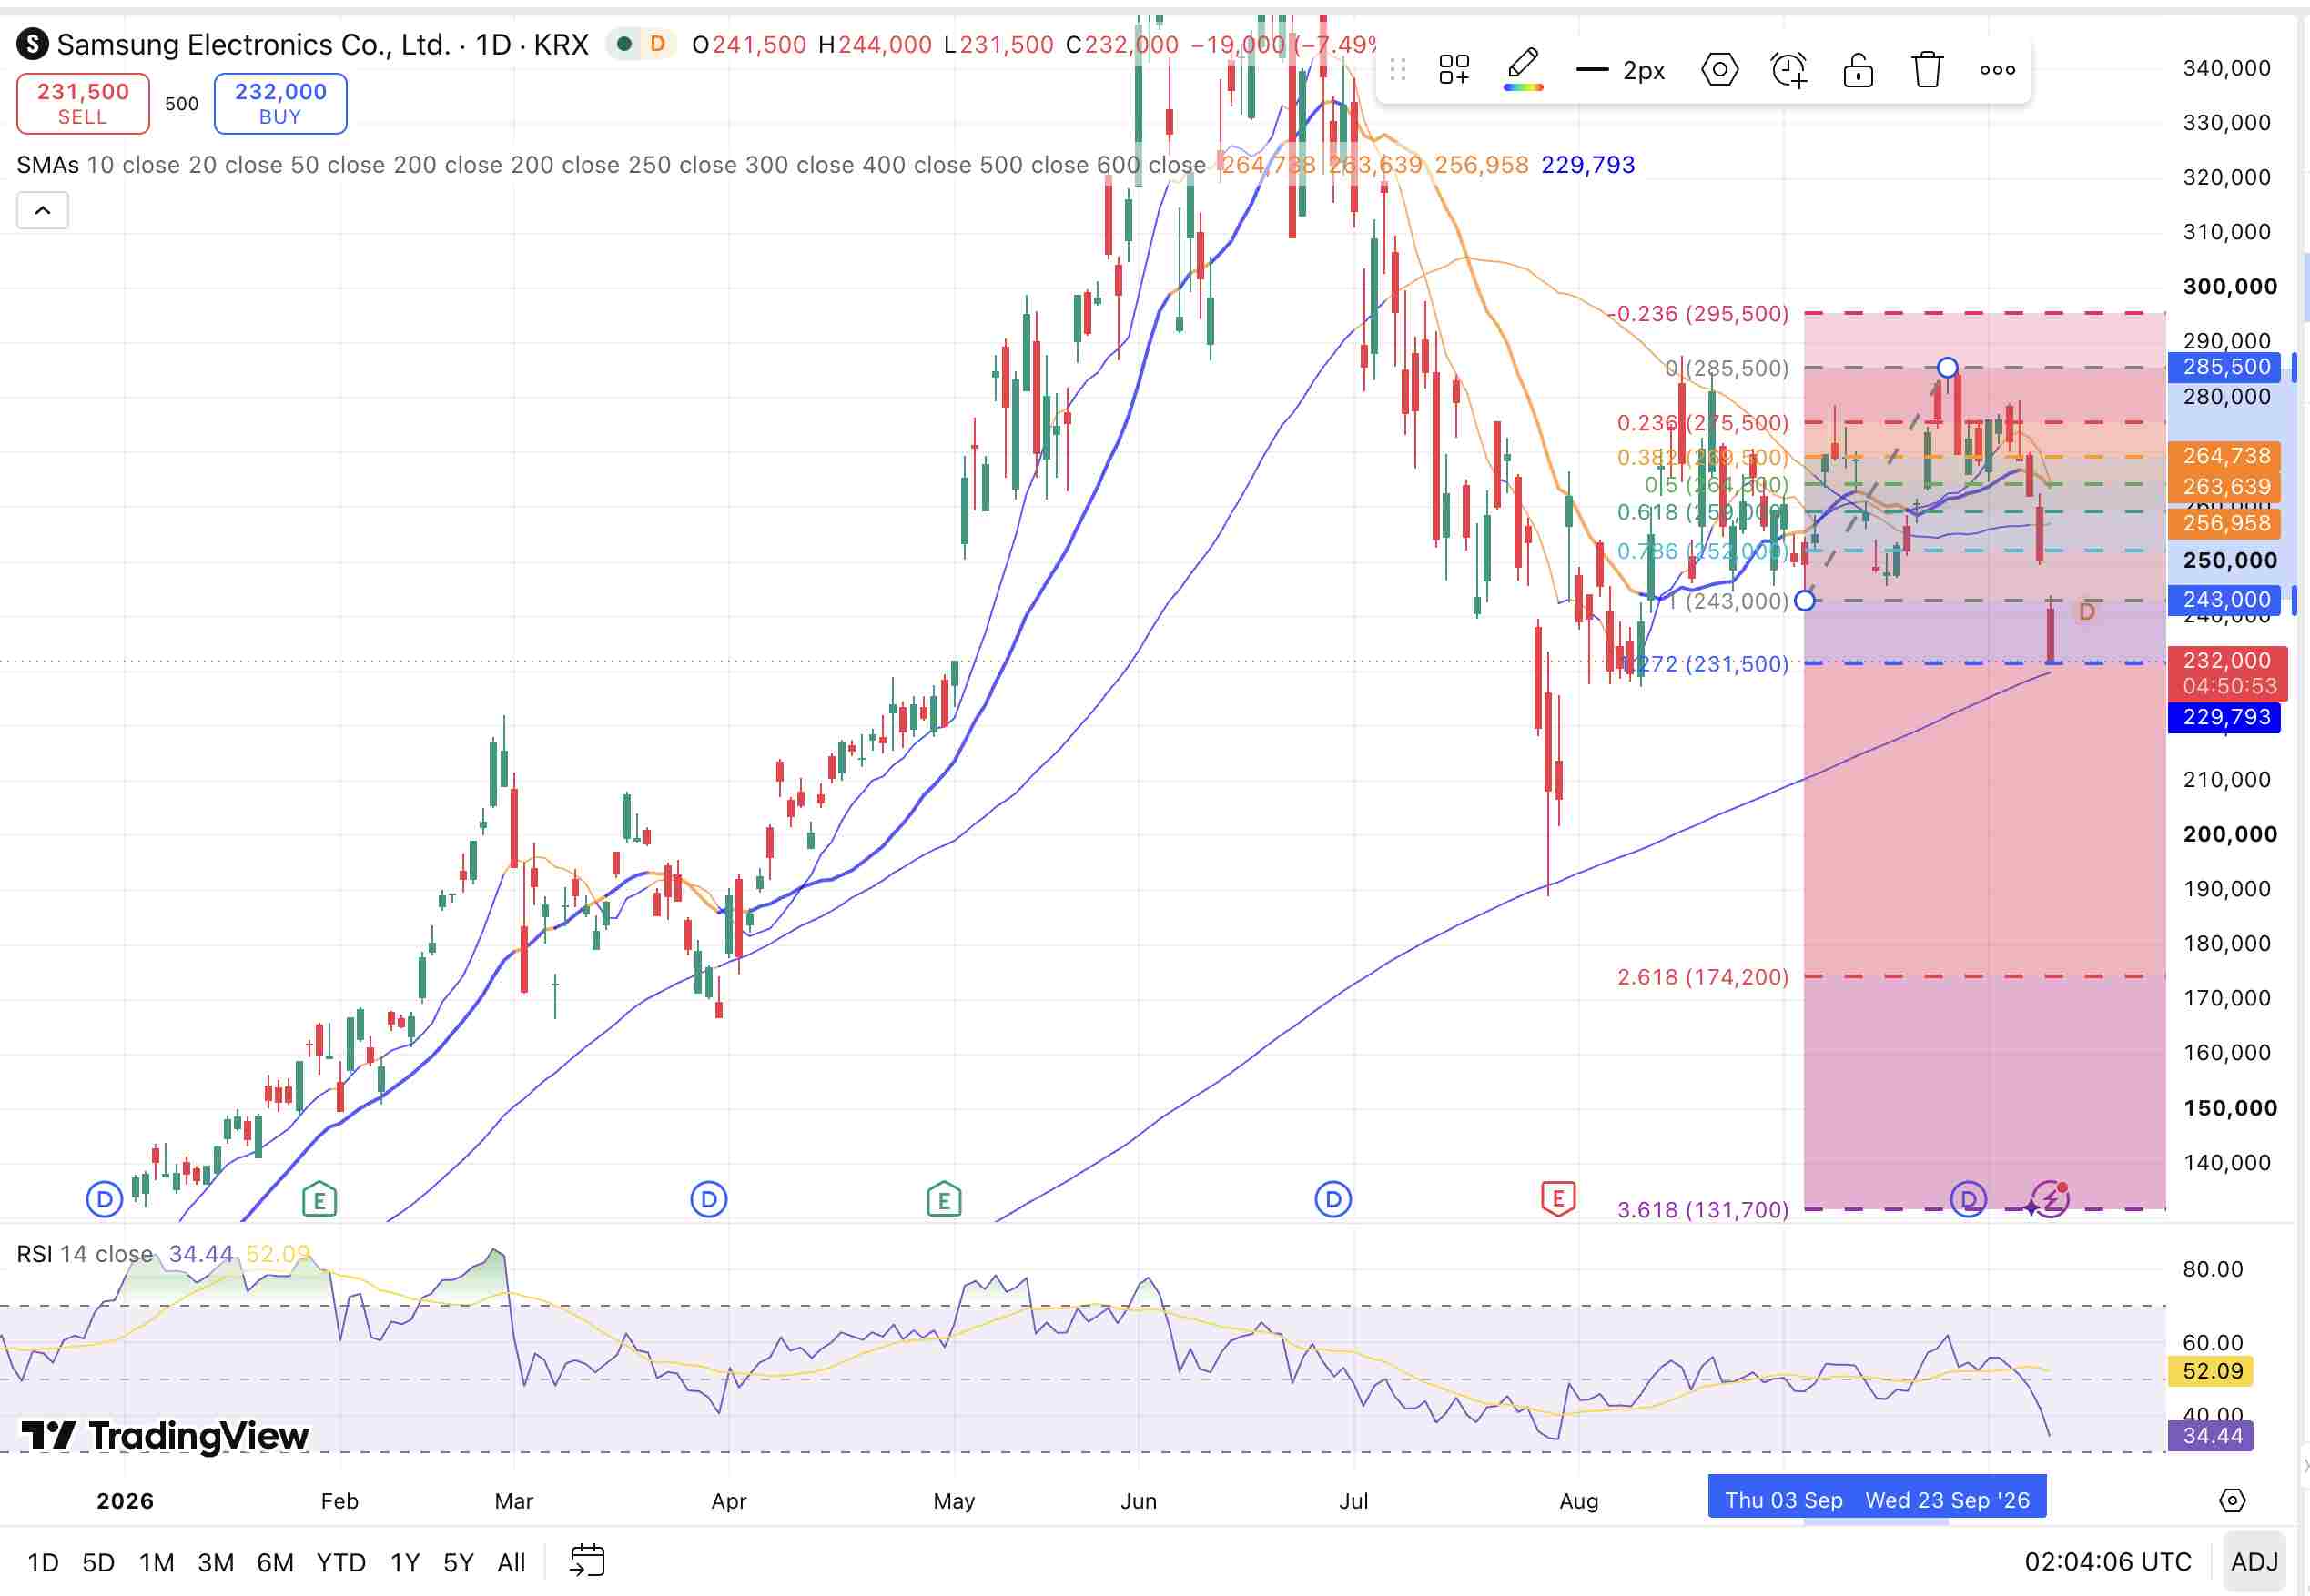
[出所:TradingView]
現在の株価は238,000〜240,000ウォンの観察ゾーンを下回り、231,000ウォン前後で推移しています。日足チャートで230,000ウォンを下回って終値をつけ続ける場合、次に注視すべきサポート水準は220,000〜225,000ウォンとなります。
14日RSIは約34で、伝統的な売られ過ぎの基準である30に近づいており、明確な反転サインはまだ形成されていないものの、売り圧力が引き続き強いことを示しています。
上値については、株価はまず238,000〜240,000ウォンを回復する必要があり、続いて249,500〜252,000ウォンのレジスタンスゾーンが注目されます。252,000ウォンを回復した場合、次に注視すべきターゲット領域は259,000〜264,000ウォンとなり、ここを上抜けた場合、レジスタンス水準は269,000〜276,000ウォンに位置します。
現在、230,000ウォンが短期的な重要なサポートとして機能する一方、238,000〜240,000ウォンは反発時の主要なレジスタンスへと変化しています。この領域を回復できない場合、株価は軟調な展開が続く可能性があり、230,000ウォンを割り込んだ場合は、220,000〜225,000ウォンに向けた一段安に警戒が必要です。
サムスン電子、なお保有価値はあるか?
サムスン電子の長期的な価値は、引き続き同社のHBM、サーバー向けDRAM、および先端プロセスの競争力に依存しています。CXMTの4F²技術は汎用DRAM市場における不確実性を高めていますが、サムスンのハイエンド製品を急速に代替できることはまだ証明されていません。サムスンがHBM4の出荷量と歩留まりを引き上げることができれば、収益性が改善する余地は依然として残されています。
今後、投資家が注視すべき主なポイントとしては、第3四半期決算報告における部門別データ、HBM4E受注の進展、そしてCXMTの4F²製品が予定通りに出荷されるかどうかが挙げられます。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。