


ASML株見通し:ハイパーNAのブレイクスルーが既に強力なAI受注サイクルをさらに後押し



AIポッドキャスト


ASMLホールディングは、AI需要を背景とした設備投資の拡大やHigh-NAの量産移行により構造的優位性を維持している。第3四半期決算では、受注高や2027年以降の生産能力、粗利益率の動向が焦点となる。高バリュエーションや米中関係等の対中輸出規制が主要なリスク要因である。テクニカル面では、短期的には弱気モメンタムが優勢であり、株価が主要サポートである1,755.77ドルを下抜けた場合、さらなる下落リスクが高まる。一方、1,801.08ドルを上回る終値が定着すれば、強気な回復トレンドへの転換が視野に入る。

TradingKey - ASMLホールディング(ASML)は、TSMC、サムスン、SKハイニックス、インテルなどによるAI主導の半導体投資が活発化し、日曜日に向けて多くの材料が交錯する中で注目を集めています。確認可能な直近の米国市場(10月8日)では、ASMLの終値は1.95%安の1,769.79ドルとなりました。
今後の重要な予定は、10月14日(水)の第3四半期決算発表です。同社経営陣は以前、売上高を110億ユーロ〜120億ユーロ、粗利益率を55%〜57%の範囲と予想しているとコメントしており、売上高93億3,000万ユーロを計上した第2四半期実績から、いずれも大幅な改善を示すことになります。
ハイパーNAが長期的な技術的リードを拡大
ASMLとカール・ツァイスの技術者は、10月8日に公表された論文でHyper NAの詳細を明らかにした。High-NA EUVと同様に、この次世代リソグラフィープラットフォームは現在のHigh-NA EUV装置より3分の1以上微細なパターンを露光でき、量産計画はまだ確定していないものの、2036年頃に実用化される可能性がある。
Hyper NAが短期的な顕著な成長ドライバーになるとは考えていない。しかし、長期的にはASMLの競争優位性を強固にする可能性がある。同社はすでにHigh-NA EUVの次世代技術の開発に着手しており、競合他社に対するリードをさらに拡大している。
High-NA、量産へ移行
High-NA EUVは今日、財務・業績面で一層重要な意味を持つようになっています。インテルはすでに特定の「Intel 18A」層の量産において同技術を採用しており、ASMLとインテルによると、テスト、研究開発、生産を通じて100万枚以上のウェーハが処理されたとのことです。
サムスン電子とSKハイニックスは2020年代後半におけるより広範な導入に向けて準備を進めており、TSMCもこれに続くと予想されています。ASMLはまた、High-NAの生産性を高めるため、より大型のフォトマスクの開発やエコシステムのその他の変更に向けて顧客と協力しています。
AI需要がすでにガイダンスを押し上げ
第2四半期の売上高は93億3000万ユーロ、純利益は29億2000万ユーロ、粗利益率は54.0%となりました。同社は第1四半期比28%増となる86台の新規露光装置を販売し、IBSM売上高は27億6000万ユーロとなりました。
これらの業績を受け、経営陣は2026年の売上高見通しを従来の360億〜400億ユーロから430億〜450億ユーロに引き上げ、予想粗利益率も従来の51〜53%から54〜56%に引き上げました。
これらの変更は、現在の半導体市場の堅調さを反映しています。顧客はAIに関する議論の段階を超え、ウエハファブに向けた設備投資を拡大させています。
供給能力が逼迫しつつある
ロイターによると、Low-NA EUV装置の生産能力は2026年の約65台から2027年には約30%増加する見通しであり、2028年にはさらに30%の増加が検討されているという。DUV液浸露光装置の生産能力についても、同様の成長が見込まれている。
ロイターは、2027年分のEUV生産能力のほぼすべてがすでに予約済みであり、これが事業の見通しを明確にするとともに価格決定力を支えていると報じた。さらに、拡大を続けるインストールベース(納入台数)は、サービスやアップグレードによる収益を生み出す機会をもたらしている。
中国は依然として最大の外部リスク
中国はASMLにとって最大の地政学的リスクである。ASMLは中国へのEUVシステムの販売を認められておらず、輸出規制は一部の先端DUVシステムにも影響を及ぼしている。
Reutersは、中国がASMLの売上高の約20%を占めていると報じた。DUVシステムや保守サービスに対するさらなる規制はASMLにも悪影響を及ぼすが、他の地域におけるASML製品への需要拡大がこれを部分的に相殺する可能性がある。
水曜日の決算発表、期待をリセットする可能性
当四半期については、EUVの受注高、High-NAの受注、第4四半期ガイダンス、2027年の生産能力に関するコメント、対中エクスポージャー、そして粗利益率に注目しています。
1,769.79ドルという現在の予想水準はすでに高値圏にあります。2026年や2027年に向けた需要の一段の拡大や、継続的な粗利益率の拡大が確認できれば好材料となります。一方で、受注の伸び悩み、顧客によるファブ(工場)稼働のさらなる遅れ、対中輸出規制のさらなる強化などは懸念要因となります。
ASMLテクニカル分析:弱気モメンタムが回復を脅かす中、ASMLは1,756ドルのサポートラインをテスト
10月8日のASMLの終値は、レジスタンス水準の1,870.25ドルから下落し、1,769.79ドルとなりました。1,801.08ドルからの急落により、価格の値動きは上昇中の短期トレンドラインおよびサポート領域を試す水準まで押し戻されています。
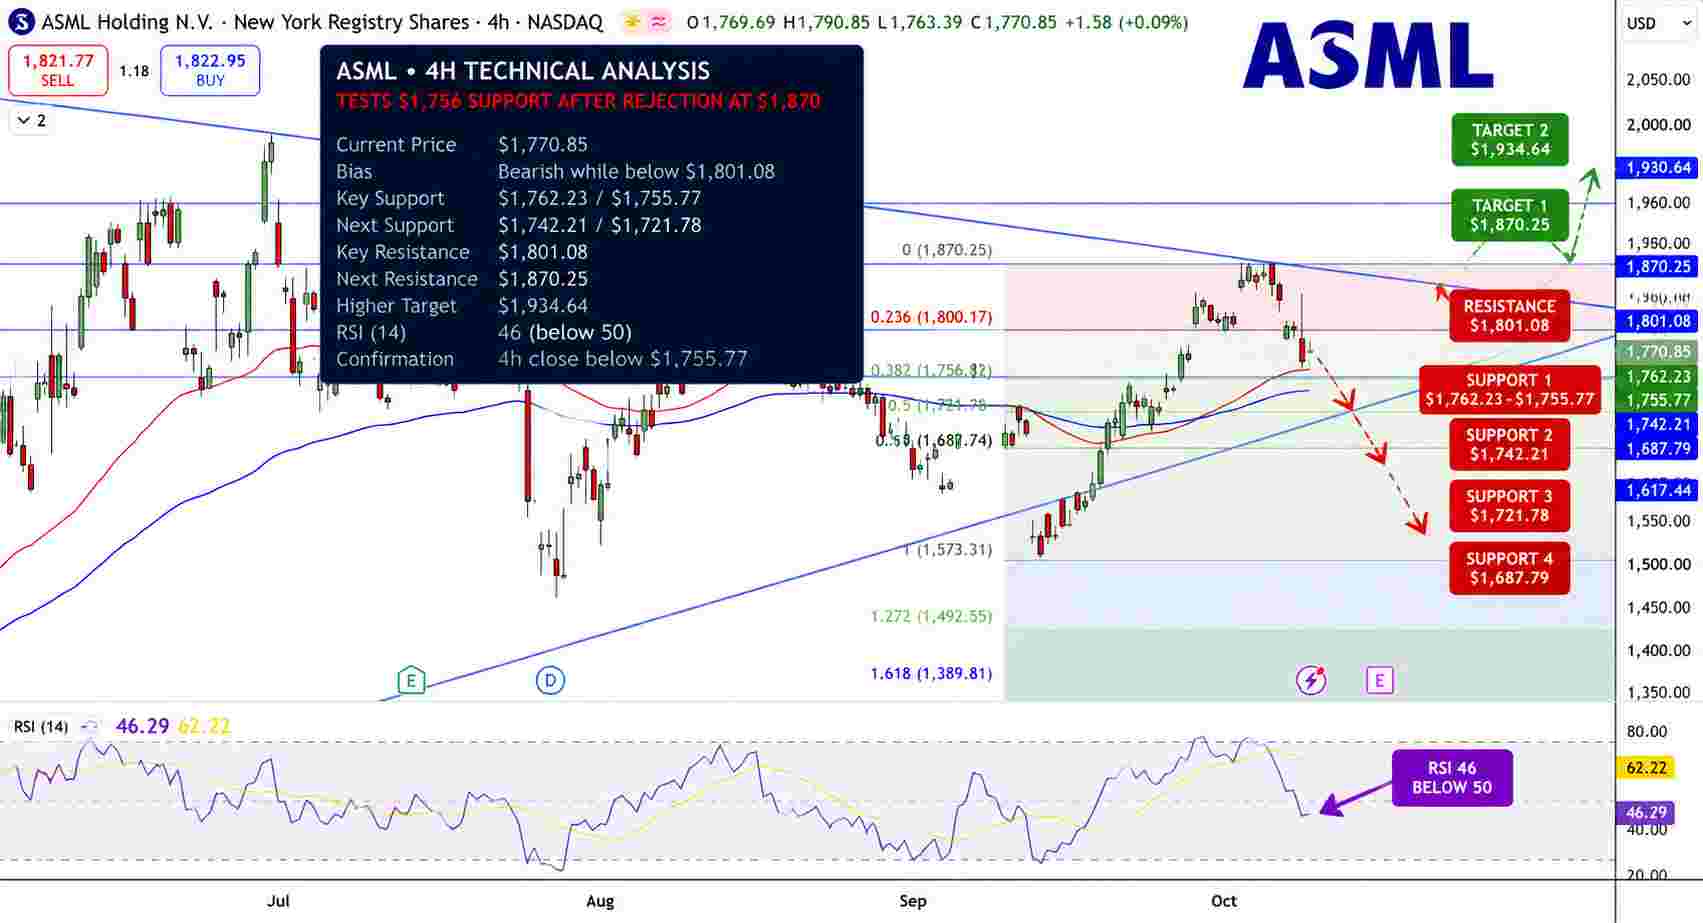
ASML株価チャート - 出所:TradingView
RSIは46で、62のシグナル線および50の中立水準を下回っています。50移動平均線(50 SMA)は、1,756.82ドル付近の38.2%リトレースメント水準とともに、1,762.23ドル付近でマイナーサポートとなっています。
サポート水準である1,755.77ドルを下回る4時間足終値が定着すれば、下抜けが確定し、1,742.21ドルおよび1,721.78ドルへの下落余地が生まれます。1,801.08ドルを上回る4時間足終値が定着すれば、強気な回復見通しが高まり、1,870.25ドル水準や、その上の1,934.64ドルに向けた道が開かれます。
今のところ、ASMLが1,801.08ドルを下回っている間は弱気の見方を維持します。
重要な水準
直近確定終値:1,769.79ドル
主要サポート:1,755.77ドル、1,742.21ドル、1,721.78ドル
主要レジスタンス:1,801.08ドル、1,870.25ドル、1,934.64ドル
RSI:約46
回復のトリガー:1,801.08ドルを上回る4時間足終値
下抜けのトリガー:1,755.77ドルを下回る4時間足終値
今週の日曜日にASML株が注目される理由は?
2026年のガイダンスがすでに引き上げられていること、High-NAが生産段階にあること、半導体工場(ファブ)における人工知能(AI)投資が増加していることなどから、水曜日に予定されている第3四半期(Q3)決算発表は好調な内容になると見込まれており、ASMLに注目が集まっています。
ASMLのより強固な回復を確認する水準とは?
4時間足の終値で1,801.08ドルを上回ると全体のテクニカル形状が改善し、1,870.25ドルやその上の1,934.64ドルの水準を試す展開が優勢になります。一方、1,755.77ドルのサポート水準を下回って4時間足を終えると弱気への転換が確定し、1,742.21ドルや1,721.78ドルの水準に向けた下落の道が開かれます。
結論
ASMLはAIサプライチェーンにおいて構造的に優位な立場にあり、水曜日に決算発表を予定している。当面の主な需要ドライバーはEUVの生産能力拡大である。ASMLはHigh-NAおよびHyper-NA技術においてリーダーシップを維持している。
株価上昇に対する主なリスク要因は、高バリュエーション、顧客側の計画遂行能力、そして中国リスクである。テクニカル面では、株価が1,801.08ドルを下回って推移する場合、引き続き下落リスクを抱えることになる。ファンダメンタルズ面での焦点は、第3四半期の受注高が2027年予想のさらなる上方修正を正当化できるかどうかだ。当社は堅調な受注が得られ、需要も引き続き力強く推移するとみている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。