


 割引


サムスンの第3四半期営業利益が約8倍に急増し過去最高を更新:マイクロン、エヌビディア、メモリ関連株の見通しは?



サムスン電子の2026年第3四半期連結売上高は約195兆ウォン、営業利益は約107.4兆ウォンとなり、いずれも四半期過去最高を更新した。AI需要の拡大とメモリー価格の上昇が利益成長を牽引したものの、好業績はすでに市場に織り込まれ株価は小幅安となった。マイクロンも大幅な増収増益を記録し、メモリー需給の逼迫は続くと予想される。一方、東芝のHDD増産計画を背景に関連銘柄の値動きは二極化している。エヌビディアはHBM4の調達コストと供給動向が今後の業績を左右する重要な要因となる。
TradingKey - サムスン電子は10月8日、2026年第3四半期の業績予想(速報値)を発表した。連結売上高は前年同期比126.6%増の約195兆ウォン、営業利益は前年同期比782.5%急増、前四半期比約20%増の約107.4兆ウォンとなった。売上高、営業利益ともに四半期としての過去最高を更新し、営業利益はLSEGスマートエスティメートの予想(106.1兆ウォン)を約1.2%上回った。
本稿執筆時点で、サムスン電子の株価は0.93%安の26万6000ウォンとなった。株価が反発しなかったことは、過去最高の業績が市場にほぼ織り込み済みであったことを示している。
サムスンとマイクロン(MU)の最新決算は、拡大するAI需要とメモリーチップ価格の上昇が引き続き業界の収益性を支えていることを示している。今後は、価格上昇がいつまで続くか、また新たな生産能力の稼働によって供給のひっ迫が緩和されるかに注目が集まる。
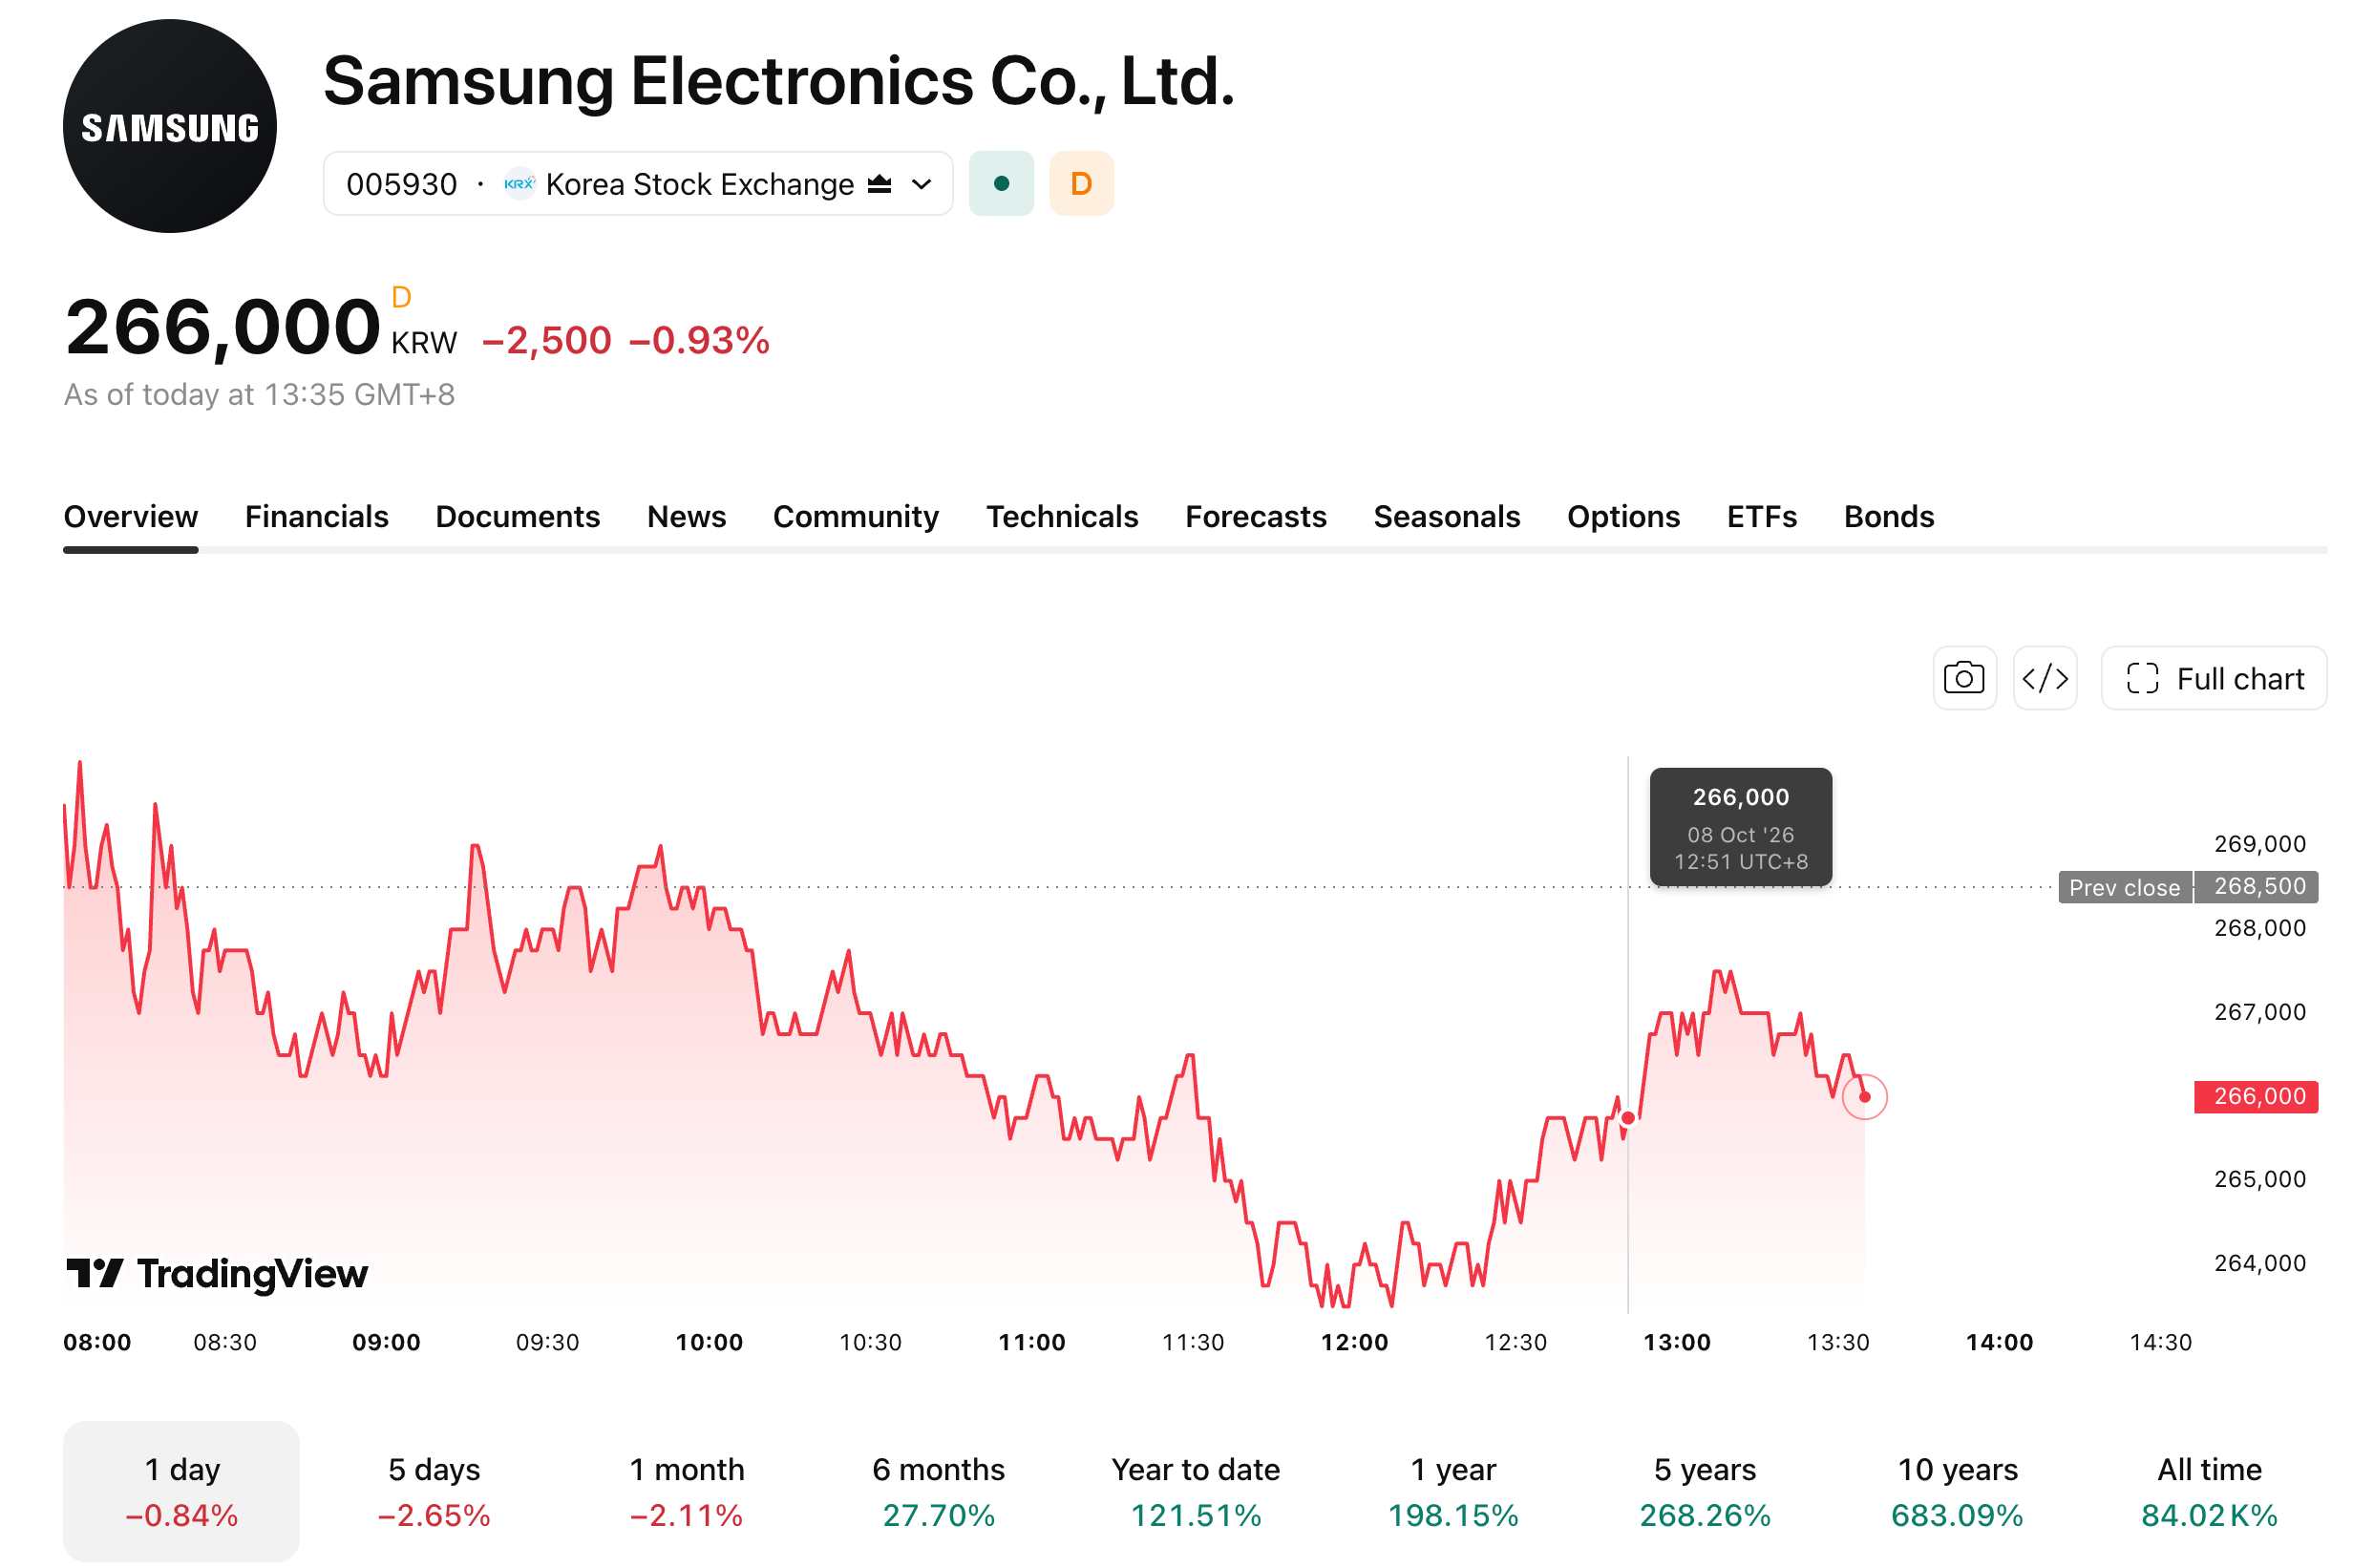
[出所:TradingView]
サムスンの利益が過去最高を記録:メモリ価格の上昇はいつまで続くのか?
ロイターによると、汎用DRAMおよびNANDの供給逼迫に加え、HBM需要の高まりにより、メモリー事業が第3四半期におけるサムスンの利益成長の主な牽引役となる見通しだ。ダグラス・リサーチ・アドバイザリーのアナリスト、ダグラス・キム氏は、サムスンの第3四半期におけるHBMのビット出荷量が前四半期比で50%近く増加したと試算している。
メモリー価格の上昇は第4四半期まで続くと予想されているが、汎用DRAM価格の上昇ペースは鈍化している。TrendForceの予測によると、第4四半期の汎用DRAM契約価格は前四半期比で10%〜15%の上昇にとどまり、ロイターが報じた第2四半期の約60%の急騰を下回る見込みだ。一方、NANDフラッシュの契約価格は前期比で15%〜20%上昇するとみられている。今後の利益成長は、引き続き出荷量、製品ミックス、およびコストの動向に左右されることになる。
メモリーチップ価格の上昇は、サムスンの携帯電話や家電事業のコスト圧力にもなっている。アナリストは、低い稼働率と固定費負担を背景に、ファウンドリ事業の赤字が続くと予想している。サムスンは10月29日に詳細な決算発表を予定しており、メモリー事業の利益貢献、HBMの進捗状況、ならびにその他セグメントの業績について、さらに詳細な見解が得られる見通しだ。
マイクロン決算急伸:なぜメモリー株の明暗が分かれているのか?
米東部時間9月30日、マイクロンは2026年度第4四半期決算を発表した。売上高は前年同期比約379%増の542億3000万ドルに達し、Non-GAAP希薄化後1株当たり利益(EPS)は33.42ドルとなった。また、Non-GAAP売上総利益率は前年同期の45.7%から87%に達した。
同社は、2027年度第1四半期の売上高を600億ドルから630億ドルの範囲、Non-GAAP希薄化後EPSを37.15ドルから39.15ドルの範囲と予想している。売上高見通しの中央値は前期比約13.4%の増加を示しており、Non-GAAP売上総利益率は前期比で0.75ポイント低下の約86.25%となる見込みである。経営陣は、2027年および2028年のメモリー需給環境が2026年よりも逼迫すると予想している。
しかし、需給動向はメモリー製品によって異なる。マイクロンが主にDRAM、HBM、NAND事業を展開しているのに対し、サンディスク(SNDK)は主にNAND型フラッシュメモリーおよび関連製品を手がけており、ウエスタンデジタル(WDC)とシーゲイト(STX)は主にハードディスクドライブ事業に注力しているため、業績見通しはHDDの需給や価格の変動に対してより影響を受けやすい。
MarketWatchがNikkei Asiaの報道を引用して伝えたところによると、東芝はAIデータセンター向けのハードディスク生産能力を増強する計画であり、供給増加がハードディスクメーカーの価格決定力を弱めるとの懸念が市場で広がった。10月2日、ウエスタンデジタルとシーゲイトの株価はともに約10.2%下落して取引を終えた。生産能力増強が両社の業績に与える実際の影響は、新規生産能力の規模や生産スケジュール、顧客需要の伸びに依存することになる。
その後も関連銘柄の株価パフォーマンスは二極化が続いている。米東部時間10月7日、マイクロンとサンディスクはそれぞれ4.06%高、1.92%高で取引を終えた一方、ウエスタンデジタルは1.37%安、シーゲイトは0.24%の小幅高となった。今後は、メモリーチップの値上げの持続可能性に加え、ハードディスクの生産能力増強が販売価格や利益率に与える影響に注目が集まる。
HBM4の供給とコストはエヌビディアにどう影響するか?
エヌビディア(NVDA)のRubin GPUはHBM4を採用しています。マイクロンは、Vera Rubinプラットフォーム向けの36GB、12層HBM4の量産出荷を2026年第1四半期に開始したと発表しました。HBM4の供給は、Rubinシステムの生産および納入における極めて重要な条件となっています。
エヌビディアにとって、HBM4の供給拡大は生産需要への対応に寄与するものの、調達価格が上昇した場合にはコストが増加する可能性があり、その具体的な影響は供給契約やシステムの販売価格設定に左右されます。今後は、HBM4の納入がRubinの生産スケジュールに対応できるか、またクラウドプロバイダーやAI企業からの調達需要が拡大を続けられるかが注目されます。
サムスンの決算速報値は、メモリー需要と値上げが業績を支えていることを反映しています。今後は、メモリーメーカーが販売価格や新規供給動向を注視する必要がある一方、エヌビディアは主要部品の供給、調達コスト、およびシステムの受注状況に注力する必要があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。