


メタがパーソナルAIアシスタント「Muse」をローンチ、METAは時間外取引で5%超上昇:AIサブスクリプションは新たな収益源となるか?



AIポッドキャスト


メタはタスク実行型AIアシスタント「Muse」を米国でローンチし、専用の安全環境や決済統合を通じてAIの直接的収益化を模索している。36億人の巨大なユーザー基盤を背景に、Museは無料提供に加え高頻度ユーザー向けのサブスクリプションを導入する。2026年の設備投資額が1,300億〜1,450億ドルへと高水準で推移する中、収益の大部分を広告に依存する同社にとって、Museの商業化の進展と新たな収益源としての確立が今後の投資リターンを評価する重要な鍵となる。市場はこの動向を好感し、株価はプレマーケットで上昇した。
TradingKey - 米東部時間9月8日、メタ(META)はパーソナルAIアシスタント「Muse」を正式にローンチし、まずは米国で展開を開始した。質疑応答に特化したチャットボットとは異なり、Museはタスクの実行に重点を置いている。
ユーザーが目標を設定すると、メールの送信、旅行の予約、フォームの入力、ショッピングなどを行うことができ、ユーザーがアプリを終了した後でも時間のかかる特定のタスクの処理を継続できる。メール送信や商品の購入などの機密性の高い操作については、Museはユーザーに確認を求める。
Museは専用の「Muse Secure VM」上で動作し、各ユーザーに独立したクラウドコンピューティング環境と専用ブラウザを提供する。また、システムには分離された「Sentinel」エージェントが備わっており、Museがインターネットにアクセスする前にその承認を得る必要がある。
ユーザーはMuseがどのアプリに接続し、どのようなレベルの権限を受け取るかを自ら決定できる。メタは、Museにおける会話データや仮想マシンデータが自社の広告システムに提供されることはないと述べた。
決済面において、MuseはStripeの「Link」を統合しており、チェックアウト時にワンタイムのカード番号を生成してユーザーの実際の銀行カード情報を隠すことができる。近々Shop Payが追加される予定で、1Passwordのサポートも計画されている。また、MuseはInstagramに保存されたレシピをもとに買い物リストを作成するなど、ユーザーが重要とみなした情報を記憶することもできる。
メタの最高AI責任者であるアレクサンダー・ワン(Alexandr Wang)氏は、現在のMuseユーザーの利用状況はテストグループの10倍に達していると述べた。同氏自身も、スケジュール調整、フィットネス計画の作成、献立の計画のために、Museを「第2の脳」として活用している。
Meta、日次アクティブユーザー数36億人を誇る:MuseはAIの投資対効果を向上させられるか?
Museは現在、スタンドアロンアプリまたはWhatsApp経由で利用可能であり、米国においてiOS、Android、Web向けに提供が開始されています。また、将来的にはAIグラスへの対応も予定されています。
2026年第2四半期時点で、Metaの「Family of Apps」全体における1日あたりのアクティブユーザー数は前年同期比3%増の36億人に達しました。Facebook、Instagram、WhatsAppが抱える巨大な既存ユーザーベースは、今後のMuseの展開に向けた基盤となっています。
Metaにとって、今後のMuseの鍵は、既存のユーザーベースを有料ユーザーや新たな収益源へとさらに転換できるかどうかにあります。
Metaの最新の予測では、2026年の設備投資額を1,300億ドルから1,450億ドルと見込んでおり、従来の1,250億ドルから1,450億ドルの範囲から下限が引き上げられました。Metaは以前、設備投資の増加は主に部品価格の上昇と一部のデータセンター建設コストの追加を反映したものだと説明していました。
Metaは現在、AWS、Azure、グーグル・クラウドのような主要なパブリッククラウド事業を有していません。現在、AIはすでにMetaの広告やコア事業で役割を果たしており、同社はMuseなどの新製品を通じて新たな収益源の拡大も進めています。
Museの機能の大部分は無料ですが、利用頻度の高いユーザー向けにはサブスクリプションプランが提供されています。Metaにとって、これは消費者向けAIがより明確な直接的収益化の道筋を持ち始めたことを意味します。ショッピング、決済、サードパーティサービスとの統合も、将来の収益拡大に向けた更なる可能性を提供しています。
メタが時間外取引で5%超上昇、市場はAI商用化の進展に注目
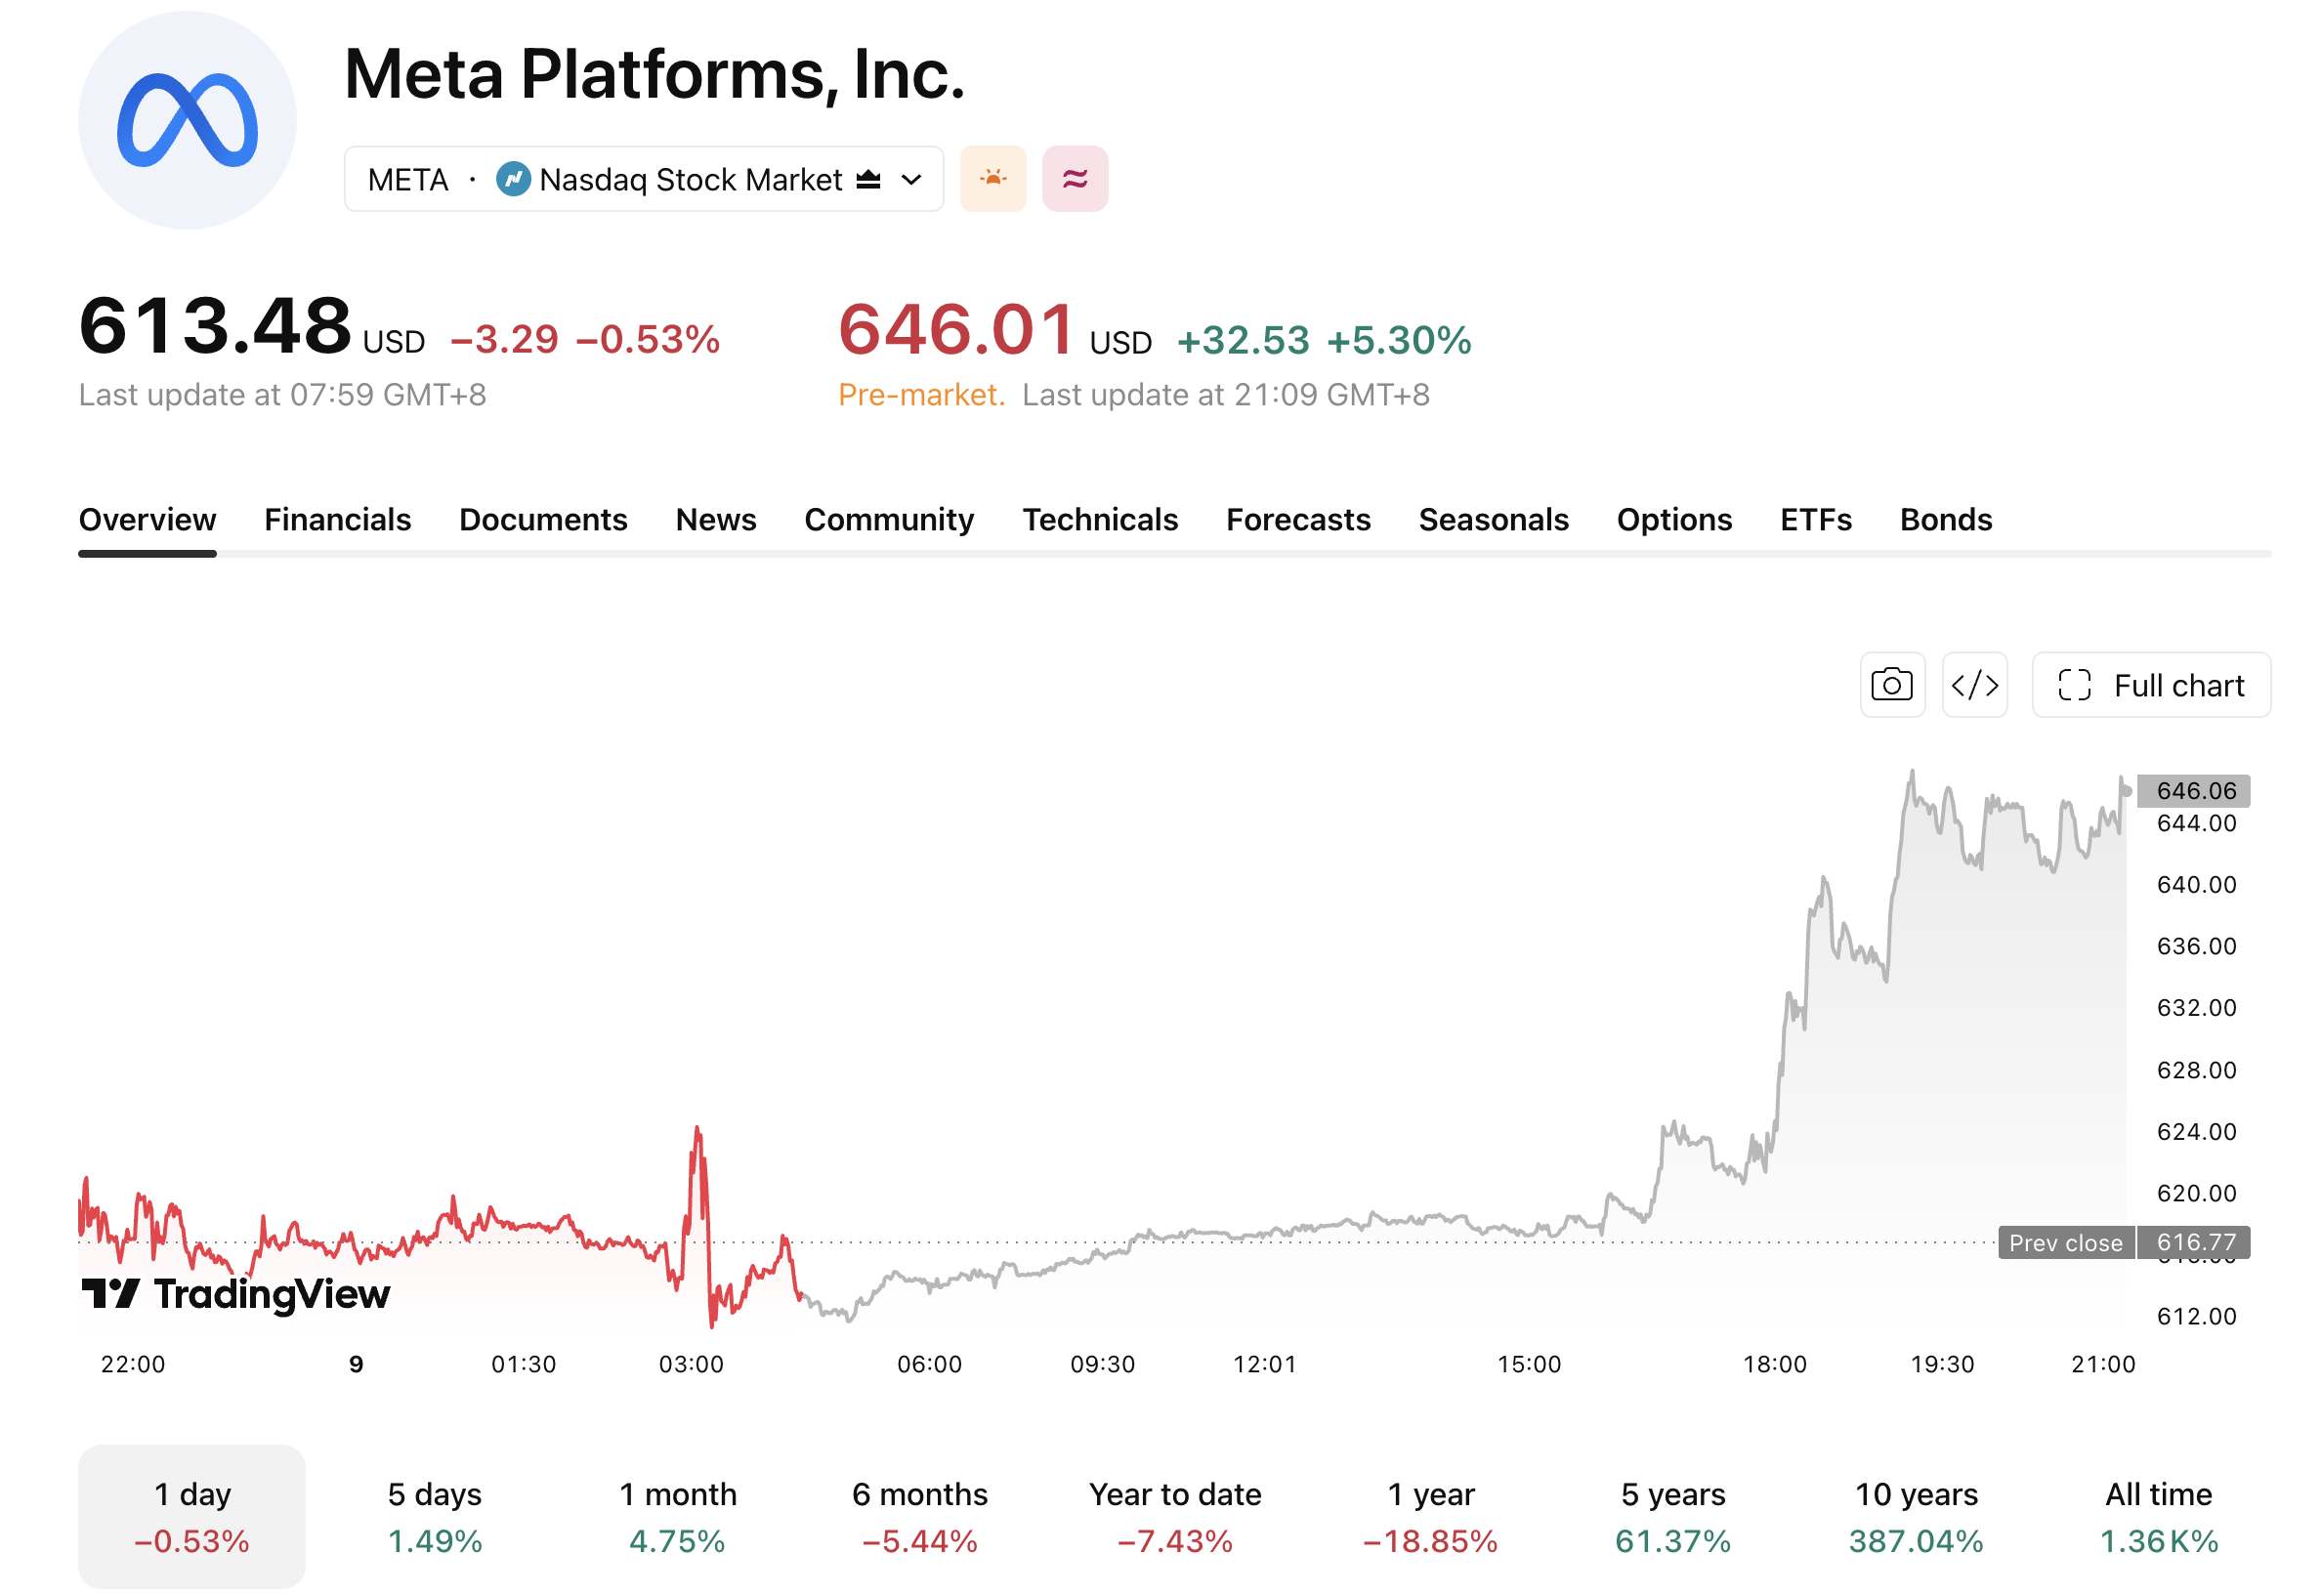
9月9日の米株式市場のプレマーケット取引で、METAは5%超上昇した。一方、同期間にS&P 500先物が約0.31%下落するなか、Metaはメガキャップ・ハイテク銘柄のなかで際立った存在感を示した。
[出所:TradingView]
Museのローンチに伴い、その商業化の見通しはMetaのAI投資リターンを評価する新たな注目点となっている。Metaは現在、2026年の設備投資額を1,300億ドルから1,450億ドルの間と見込んでいる。設備投資が高水準で推移するなか、MetaのAI投資に対する収益性や新製品のマネタイズ能力に対する市場の関心も高まっている。
今後の主な注目点には、Museの有料ユーザー規模、利用頻度、そしてサブスクリプション機能や取引機能が段階的に具体的な収益を生み出せるかどうかが含まれる。
現段階において、Metaの収益は依然として主に広告事業に依存している。2026年第2四半期には、広告収入が同社の総売上高の約97.6%を占めた。Museはまだ全体の収益構造に大きな影響を与えていないが、AIインフラへの支出拡大が続くなかで、Museが安定した収益をもたらすことができるかは、MetaのAI商業化の進捗を把握するうえで重要な判断指標となる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。