


ブロードコム第3四半期決算プレビュー:AI売上高の成長が鍵、ウォール街の最高目標株価は630ドル



AIポッドキャスト


ブロードコムは米東部時間9月2日、2026年度第3四半期決算を発表する。市場予想を上回る売上高と堅調なAI半導体需要が見込まれる一方、2027年度の売上高目標やグーグルとマーベルの提携による競争激化への懸念が株価の重荷となっている。経営陣が目標の強い上方修正を示せるか、また巨額の受注残が出荷へ確実に結びつくかが今後の株価回復の鍵となる。AI半導体事業の成長持続性と顧客との長期的な関係性が最大の注目点である。
TradingKey - AIカスタムチップ大手のブロードコム(AVGO)は、米東部時間9月2日の取引終了後に2026年会計年度第3四半期決算を発表する。
第2四半期会計年度の決算を振り返ると、ブロードコムの売上高は前年同期比48%増の約222億ドルとなり、アナリスト予想の221億ドルを上回った。Non-GAAP EPSは2.44ドルとなり、こちらも市場予想範囲である2.39〜2.40ドルを上回った。
予想を上回る決算であったにもかかわらず、経営陣が2027年会計年度のAI半導体売上高目標について、市場が期待していた1,300億ドル超への上方修正を行わず、従来の「1,000億ドル超」に据え置いたため、投資家の失望売りを誘発した。6月3日には日中で495ドルの上場来高値を記録したが、取引終了後の決算発表を受けて翌日は急落し、12.6%安で取引を終えた。
その後も株価は軟調な推移が続いた。8月27日の終値時点でブロードコム株は371.54ドルとなり、過去最高値から約23%下落している。
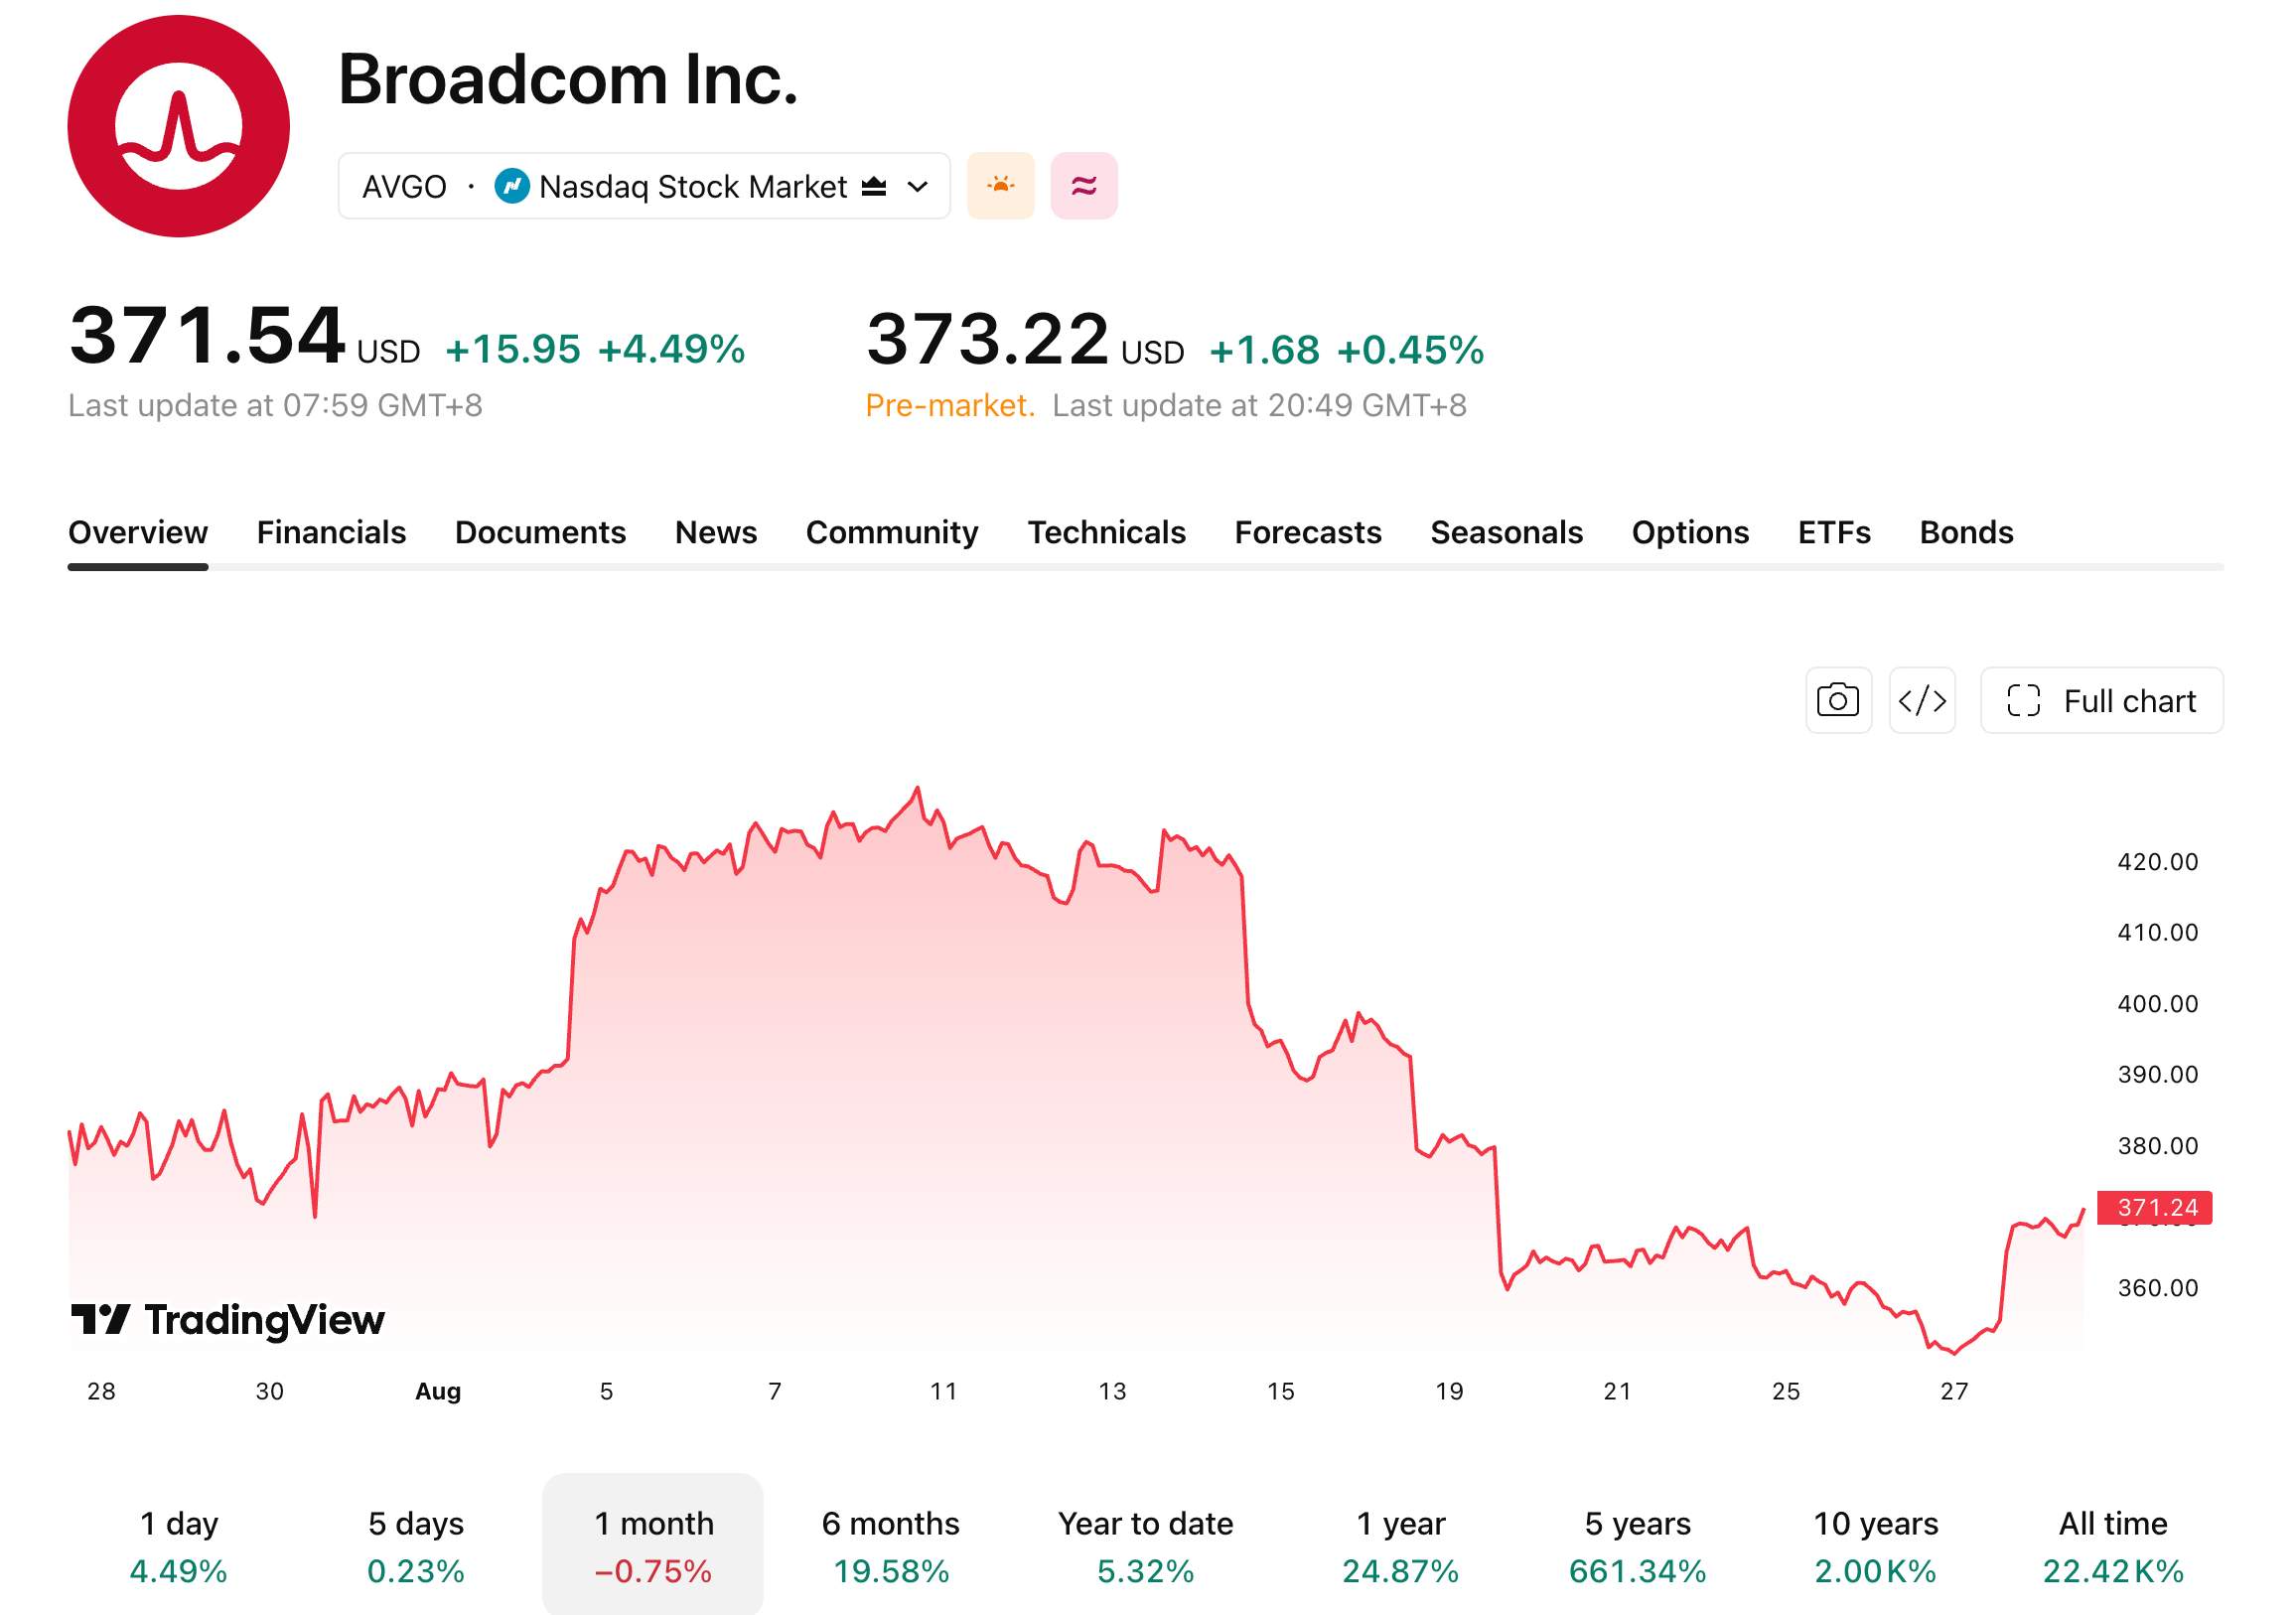
[出所:TradingView]
ウォール街の予想、企業ガイダンスと一致
ウォール街のコンセンサス予想によると、当四半期の売上高は同社の従来のガイダンスに沿った約294億ドルとなり、前年同期比で84%増加する見込みです。Non-GAAP 1株当たり利益(EPS)は、前年同期の1.69ドルから約91%増となる3.22ドル〜3.24ドルの範囲と予想されています。Non-GAAP営業利益率は67%を維持する見通しです。
AI半導体の売上高成長が最大の焦点
今回の決算発表で最も注目されている指標は、AI半導体売上高の成長率である。同社は以前、当期のAI半導体売上高を約160億ドルと予想(ガイダンス)しており、前年同期比で200%を超える伸びを示し、総売上高の過半数を占める見通しであった。しかし、このガイダンスはアナリストの平均予想である170億ドルから172億ドルを下回り、6月の株価急落の一因となった。成長率が高水準を維持できるかどうかは、需要と供給の両面にかかっている。
供給面では、第2会計四半期のAI関連受注額が300億ドルを超えたのに対し、同四半期の実際の出荷額は108億ドルにとどまり、受注残が今後の四半期の売上高を下支えしている。
需要面では、6月にOpenAIとブロードコムが大規模言語モデルに最適化された推論プロセッサを共同で発表した。また7月には、スタンダード・チャータードがグローバルなセキュア・バンキング・サービス・システムの構築に向けてブロードコムのインフラを採用した。
さらに、Bloombergによると、ブロードコムはAnthropicに対してハイパースケールなブロック・コンピュートを供給することを目的に、AIチップ向けに600億ドルを超える負債調達交渉を進めており、AIインフラ資金調達への関与をさらに拡大させる可能性がある。
ウォール街は最大630ドルを見込むも、市場は競争環境の変化を懸念
TipRanksによると、8月27日時点で28人のアナリストによる平均目標株価は約508ドルで、約36.74%の上昇余地を示唆しており、目標株価は下限の390ドルから上限の630ドルの範囲に及んでいる。
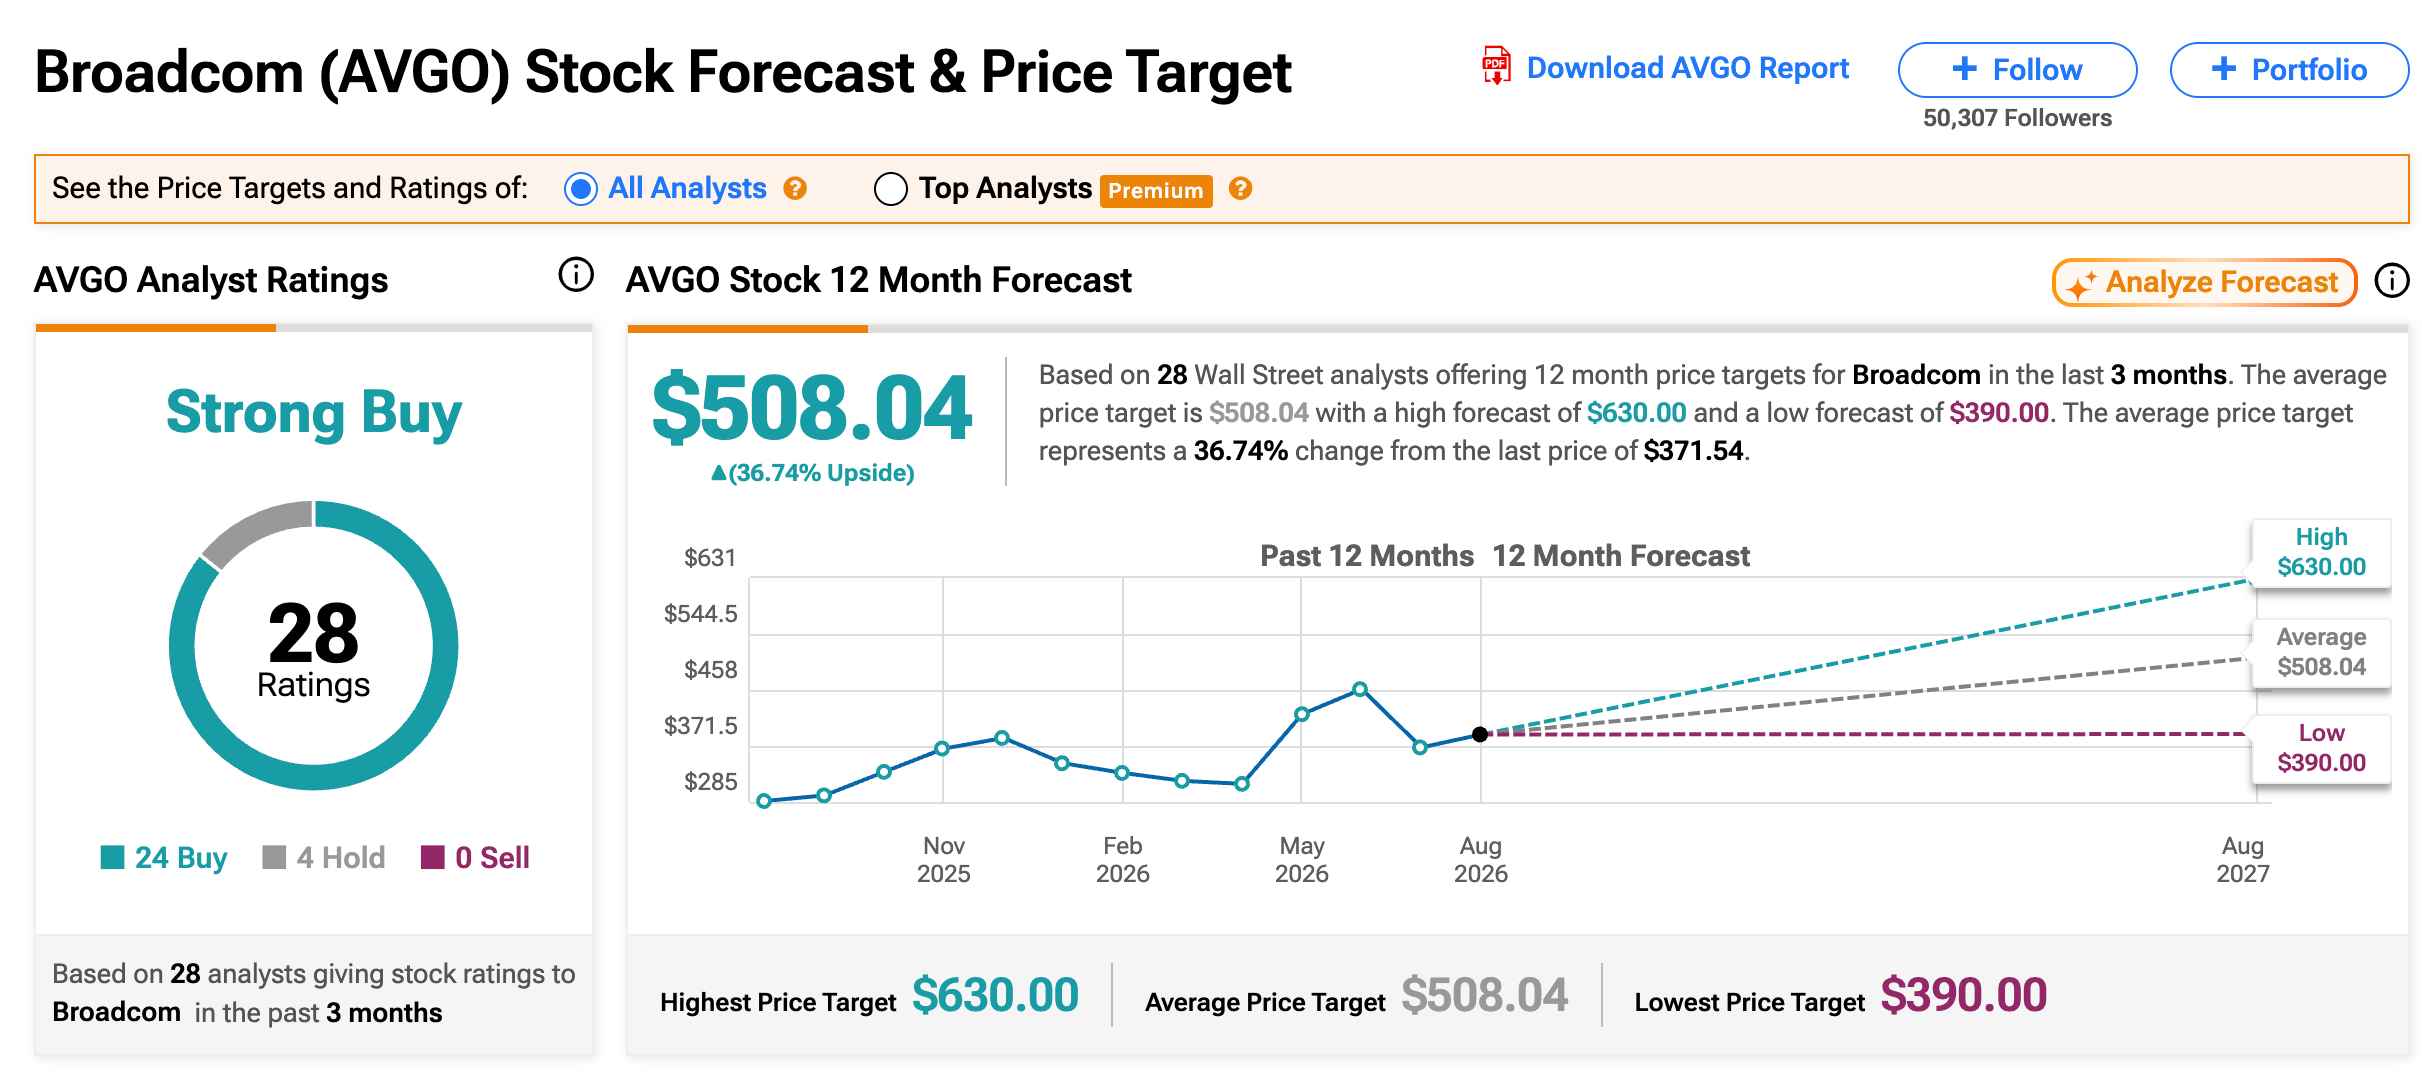
[出所:TipRanks]
ゴールドマン・サックス(GS)は、目標株価を525ドルとし、「買い」の投資判断を維持した。同社はブロードコムの2027年度AI関連売上高がコンセンサスを12%上回る1,330億ドルに達すると予想しており、市場は競合他社によるリスクを過大評価しているとみている。
バンク・オブ・アメリカは、2027年予想PER30倍のバリュエーションに基づき、「買い」の投資判断を維持しつつ、目標株価を450ドルから530ドルに引き上げた。
2026年3月、ロバート・W・ベアードのアナリスト、トリスタン・ジェラ氏は、市場がブロードコムのAI成長ポテンシャルを過小評価していると指摘し、2027年度の業績が現在のコンセンサス予想を大幅に上回ると予想して、「アウトパフォーム」の投資判断を維持しながら、目標株価を420ドルから630ドルに引き上げた。
注目すべき点として、8月19日にグーグル(GOOGL)とマーベル(MRVL)がカスタムチップに関する提携を締結し、マーベルがグーグル向けにAI推論アクセラレータなどの製品を開発することになった。また、マーベルは最大1,200億ドルの調達に連動する、約122億ドル相当のワラント(新株予約権)をグーグルに発行した。この協定は、グーグルのTPU向け主要サプライヤーとしてのブロードコムの地位を直接脅かすものであり、当日の取引時間中にブロードコムの株価は5%近く下落した。
その後、BMOを含む複数の機関が、ブロードコムのシェア縮小に対する市場の懸念を和らげる見解を示した。モルガン・スタンレー(MS)はレポートの中で、ブロードコムとグーグルのTPUおよびネットワークに関する提携協定が2031年まで続いていることを指摘し、市場が両社の長期的な関係を過小評価していると示唆した。
市場は現在、以下のリスクに注目している:
当四半期のAI半導体売上高がガイダンスの160億ドルに届かない場合や、前年同期比の増収率が200%を下回った場合、さらなる売り注文を誘発する可能性がある。
グーグルとマーベルの提携は、ハイパースケーラーが追加のカスタムチップサプライヤーを求めていることを示しており、長期的にグーグルのTPUプログラムにおけるブロードコムの中核的な地位を弱める可能性がある。
要約
全体として、ブロードコムの今期の売上高がガイダンスである294億ドルを達成するか、あるいはそれを上回る可能性は高いと言えます。しかし、6月の前例が示すように、市場予想を上回るだけでは株価を支えるのに十分ではありません。
市場の真の関心事は、経営陣が2027年度のAI半導体売上高目標を従来の「1,000億ドル超」という表現から引き上げるかどうか、そして受注残が継続的に実際の出荷へと結びつくかどうかにあります。
同社が9月2日の決算発表で目標上方修正の明確なシグナルを示し、グーグルとマーベルの提携に起因する競争懸念が徐々に和らげば、株価は400ドルを回復すると期待されます。一方、ガイダンスが従来の表現のまま維持された場合、今期の決算が目標を達成したとしても、株価は引き続き調整圧力に直面するでしょう。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。