


オクタが時間外で20%急騰、第2四半期決算が予想を上回り今年2度目の通期見通し引き上げ



AIポッドキャスト


オクタが発表した2027年度第2四半期決算は、売上高が前年同期比11%増の8億500万ドル、調整後EPSが1.05ドルとなり、いずれも市場予想を上回った。好調な業績を背景に通期売上高見通しを上方修正し、時間外株価は一時20%超急騰した。AIエージェント向けアイデンティティセキュリティの需要拡大が成長を牽引し、RPOも過去最高を更新した。一方、マイクロソフトとの競合やAI事業の収益貢献度の小ささが課題として挙げられるが、中立的な立場と堅調なキャッシュフロー創出能力が強みとなっている。
TradingKey - 米東部時間8月27日、サイバーセキュリティ企業のオクタ(OKTA)は時間外取引で一時20%超急騰した。本稿執筆時点で、オクタの時間外株価は18.37%高の159.11ドルとなっている。同社は8月26日の取引終了後に2027年度第2四半期決算を発表し、複数のコア指標で市場予想を上回り、通期の売上高見通しを今年2回目となる上方修正を行った。
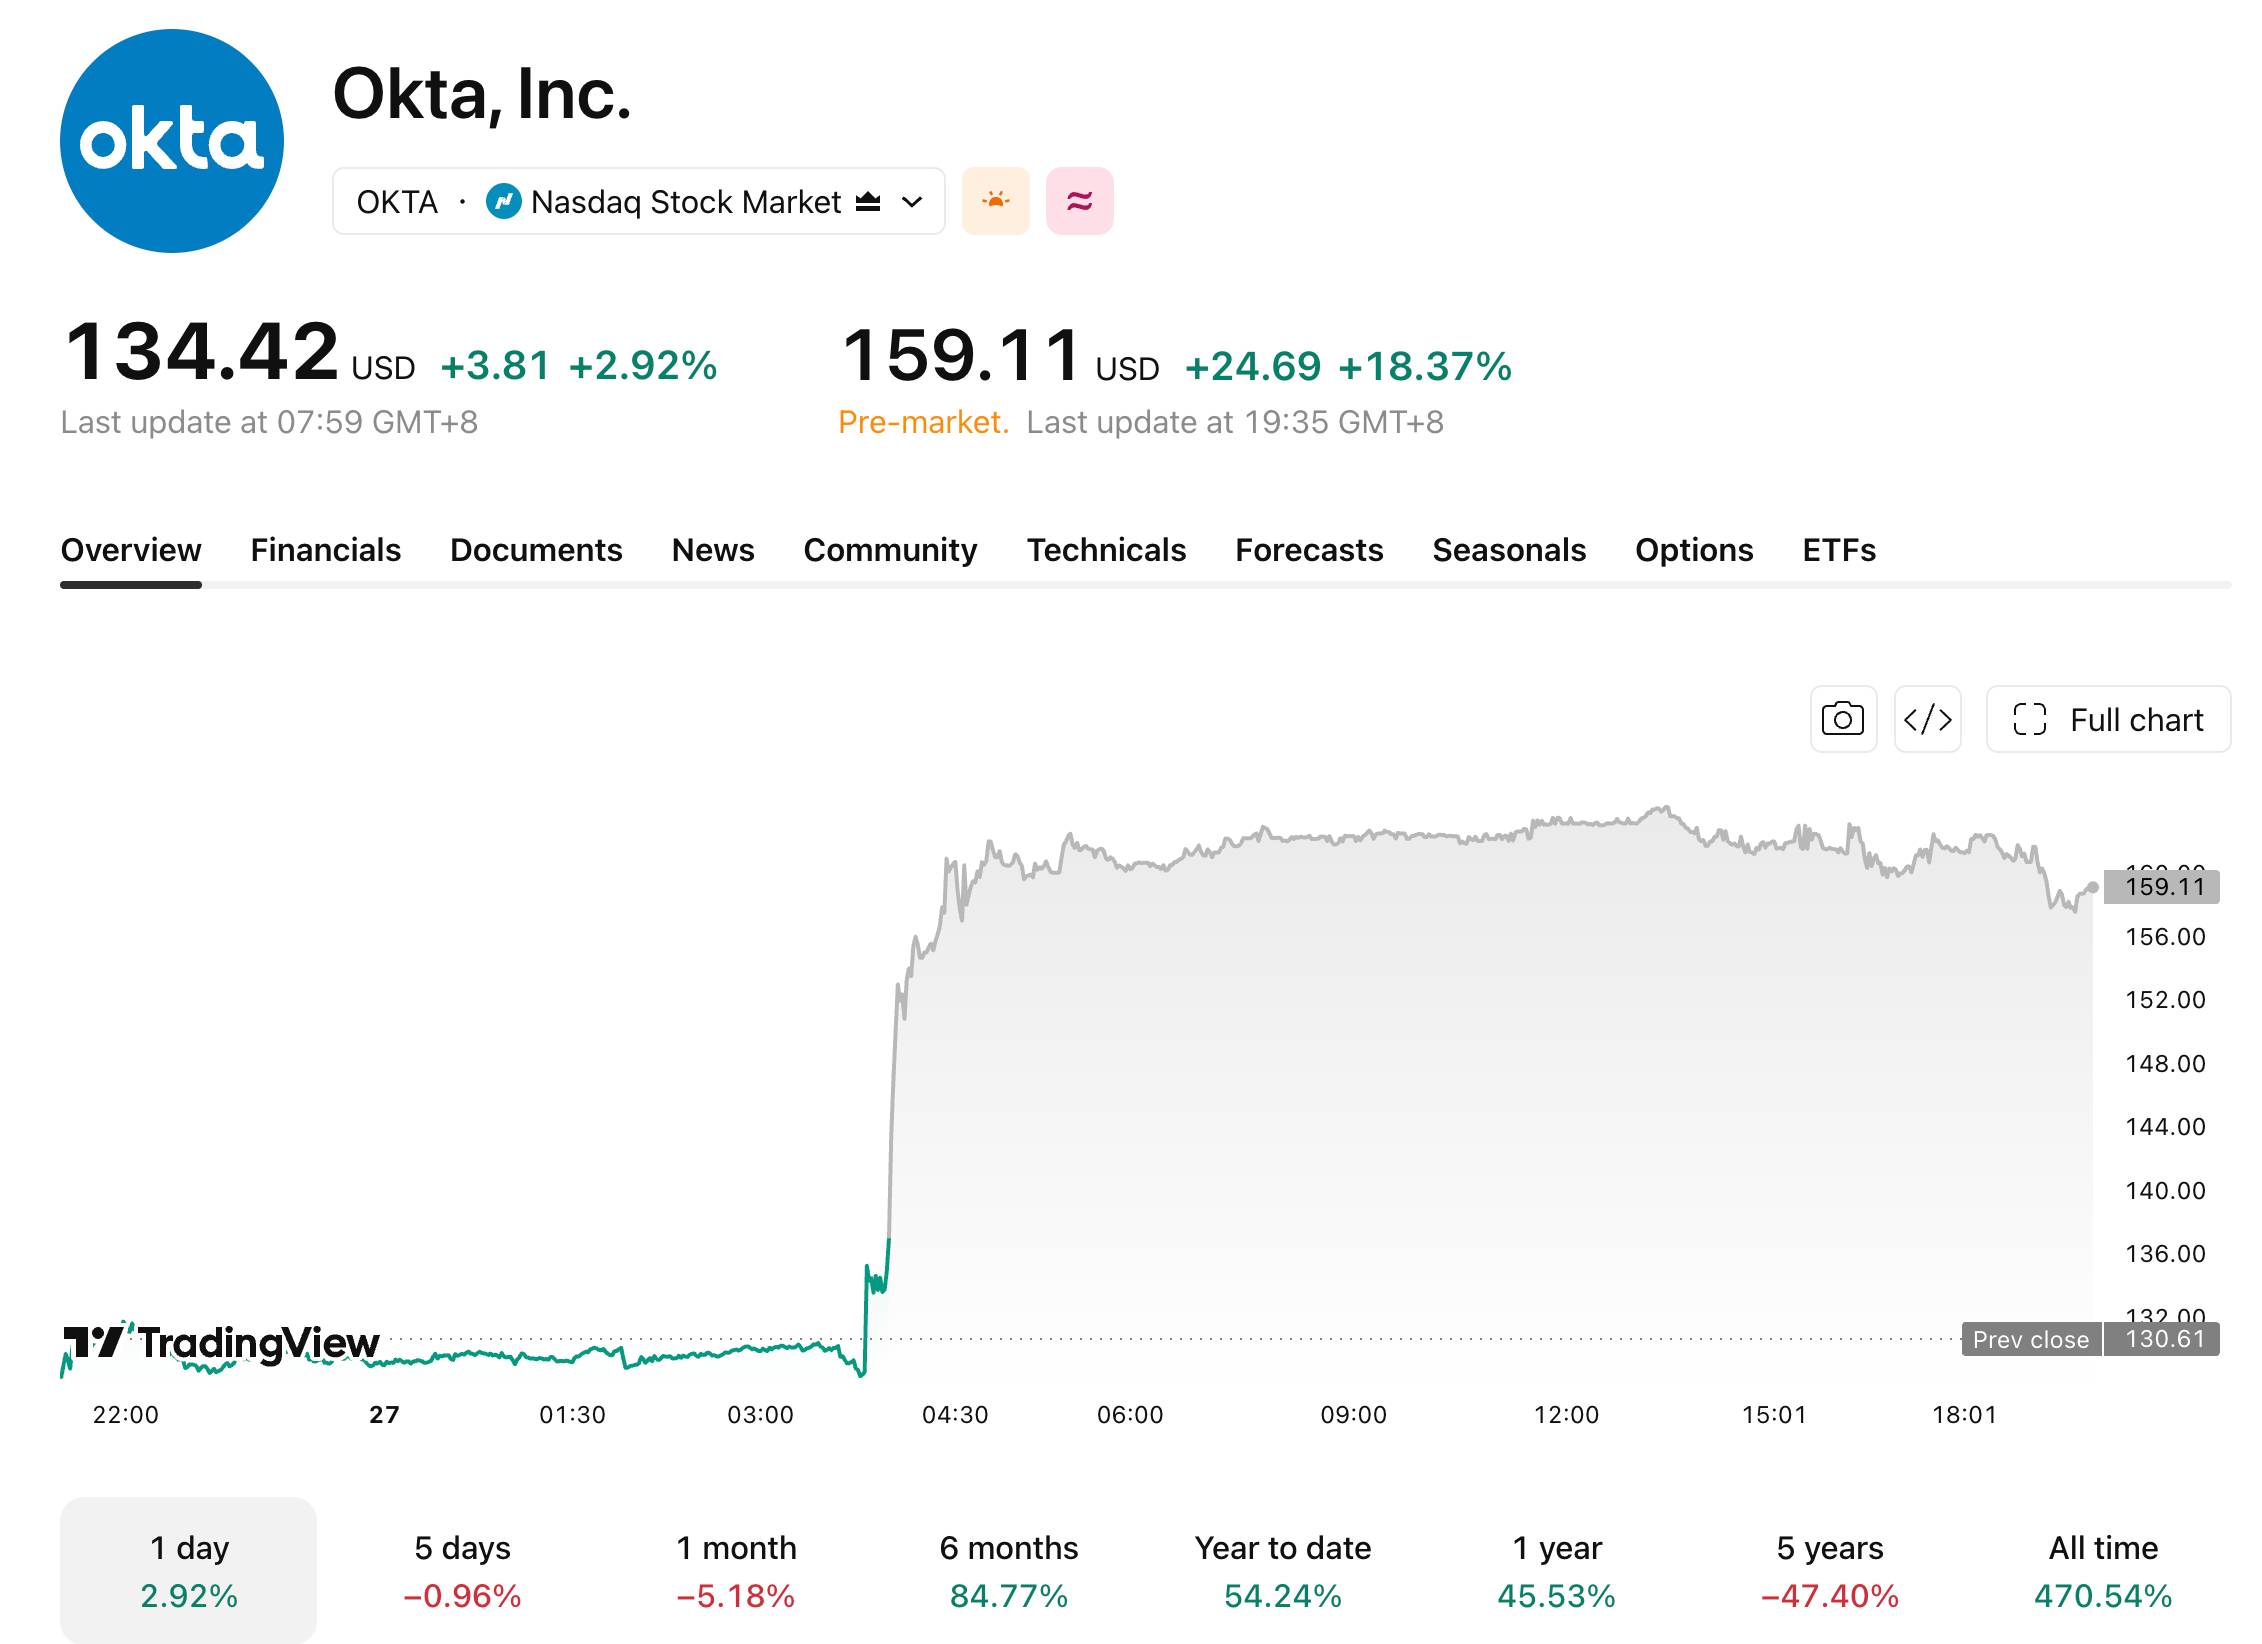
[出典:TradingView]
決算報告によると、オクタの第2四半期の売上高は前年同期比11%増の8億500万ドルとなり、市場予想の7億9,300万ドルを上回った。このうちサブスクリプション売上高は前年同期比12%増の7億9,300万ドルだった。
当四半期の米国会計基準(GAAP)に基づく純利益は、前年同期の6,700万ドル(1株あたり0.37ドル)から73%増の1億1,600万ドル(1株あたり0.65ドル)となった。調整後1株あたり利益(EPS)は1.05ドルとなり、市場予想の0.97ドルを上回った。
市場の懸念はこれまでオクタの成長率が1桁台へ減速することに集中していたが、同社は通期の売上高成長率見通しを従来の9%〜10%から10%〜11%へ引き上げ、アナリストのコンセンサス予想を上回る見通しを示した。年初来でオクタの株価は約54%上昇している。
RPOが過去最高を更新、AIエージェント向けアイデンティティセキュリティが成長の柱に
今四半期の特筆すべきハイライトは、AIセキュリティ事業の成長であった。同社は「Okta for AI Agents」ツールをすべての顧客に公開し、同ツールを含む「新製品ラインアップ」の受注額が総受注量の30%を占めるまでに拡大させたほか、関連取引の平均年間契約価値(ACV)を約40%引き上げた。
経営陣は、AI事業の売上高に対する絶対的な貢献度は現時点では限定的であると指摘しているものの、同社はヘルスケア分野での数百万ドル規模の契約を含め、数十件のAI関連セキュリティ契約を締結している。
トッド・マッキノン最高経営責任者(CEO)は決算説明会にて、AIエージェントのセキュリティ市場は依然として初期段階にあるものの、最近の注目度の高いセキュリティインシデントが市場需要を加速させていると指摘した。
同氏は、5〜10年以内にはアイデンティティ・セキュリティがネットワーク層のセキュリティに代わり、サイバーセキュリティにおける最大のセグメントになると予測した。現在、AI変革の緊迫感に後押しされ、Oktaの2大中核プラットフォームであるワークフォース・アイデンティティとカスタマー・アイデンティティの両方で前四半期比の成長が加速しており、同社の強固な基幹事業は一段と強化され続けている。
RPO(残存履行義務)データもこの成長モメンタムを裏付けている。今四半期のRPOは前年同期比17%増の48億5800万ドルとなり、アナリスト予想の47億ドルを上回った。そのうち、今後12カ月以内に収益として認識される見込みの短期RPO(cRPO)は前年同期比14%増の25億8500万ドルに達し、こちらもアナリスト予想の25億1000万ドルを超えた。
堅調なRPOの伸びは、同社の将来の収益に対する見通しの良さが向上していることを示している。アイデンティティ・セキュリティ市場における競争が激化する中、予測可能性の高い収益の流れは経営上の不確実性を軽減するのに寄与している。
競争圧力と成長見通し
Oktaの好調な業績の背景には、依然として注意すべき2つの課題があります。
1つ目は、マイクロソフト(MSFT)による製品バンドル販売からの競争圧力です。マイクロソフトはMicrosoft 365やAzureの顧客にEntra IDを提供することができ、これは以前Oktaにとって最大の競合上の脅威と見なされていました。しかし、Oktaはマルチクラウドおよびマルチアプリケーション環境に対応しており、この中立的な立場がマイクロソフトに対する最大の強みとなっています。
2つ目は、AIセキュリティ事業の規模です。経営陣は、2027年度においてもAI関連の売上高は軽微にとどまる見通しであり、新製品が当期のRPOに実質的な貢献を果たすには至っていないと認めました。しかし、新製品はすでに新規契約額の30%を占めており、顧客の支払意欲が具体化しつつあることを示しています。
通期見通しを上方修正
好調な業績を背景に、オクタは今年2回目となる2027年度の通期売上高見通しの引き上げを行いました。通期売上高は32億1,600万ドル〜32億2,600万ドル、調整後1株当たり利益(EPS)は3.90ドル〜3.94ドルとなる見込みです。第3四半期の売上高は8億1,300万ドル〜8億1,700万ドル、調整後1株当たり利益は0.92ドル〜0.94ドルと予想されています。
経営効率の面では、当四半期のオクタの営業キャッシュフローは2億3,400万ドルに達して売上高の29%を占め、フリーキャッシュフローは2億2,700万ドルで売上高の28%に相当するなど、ともに前年同期から大幅な改善を示しました。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。