


クラウドストライク株価予想:決算受け10%超急騰、高まるAIセキュリティ需要はCRWDを250ドル超へ押し上げられるか?



AIポッドキャスト


クラウドストライクが発表した2027年度第2四半期決算は、売上高が前年同期比26%増の14億7,000万ドル、調整後1株当たり利益が0.31ドルとなり、いずれも市場予想を上回った。年間経常収益(ARR)は58億4,000万ドルに達し、好調な業績を受けて通期業績予想も上方修正された。AI導入の進展に伴うサイバーセキュリティ需要の拡大が追い風となり、「Falcon Flex」モデルによる長期契約も収益安定化に寄与している。決算発表後、株価は時間外取引で10%以上上昇し、主要な移動平均線の奪還とトレンド転換に向けた動きが見られている。

TradingKey - 人工知能(AI)が企業活動に急速に浸透するなか、AIモデルやエージェント、自動化システムを取り巻くサイバーセキュリティリスクも高まっており、サイバーセキュリティベンダーに新たな成長の機会をもたらしています。
米東部時間8月26日(水)の取引終了後、クラウドストライク(CRWD)は2027年度第2四半期決算を発表しました。売上高と調整後1株当たり利益はいずれも市場予想を上回り、併せて通期の業績予想を引き上げました。
決算発表を受け、CRWDの株価は時間外取引で10%以上上昇し、同社の今後の成長に対する投資家心理が大幅に改善したことを示しました。
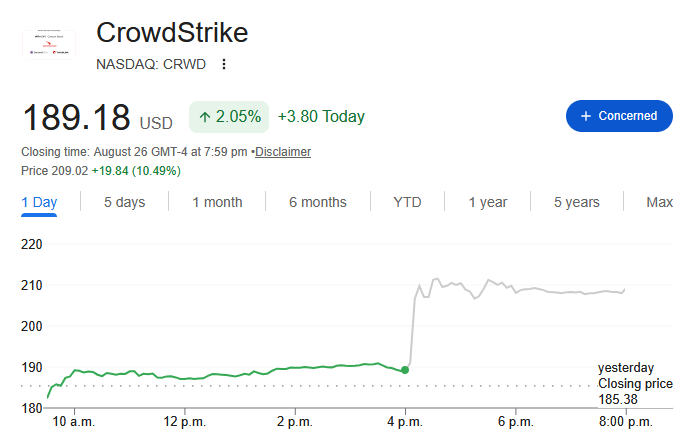
出典:グーグル・ファイナンス
第2四半期の売上高は前年同期比26%増の14億7,000万ドルとなり、ウォール街の予想である14億4,000万ドルを上回りました。調整後1株当たり利益は0.31ドルとなり、こちらも市場予想の0.29ドルを上回りました。純利益は前年同期の純損失から約530万ドルに達しました。
サブスクリプション型のサイバーセキュリティ企業にとって、年間経常収益(ARR)の動向も市場から同様に注視されます。クラウドストライクの第2四半期のARRは前年同期比25%増の58億4,000万ドルに達し、新規純増ARRは3億3,300万ドルとなりました。いずれも顧客規模の拡大と継続的な支出能力の向上が続いていることを反映しています。
ジョージ・カーツ最高経営責任者(CEO)は、第2四半期を同社の歴史の中で最も好調な四半期の1つと位置づけ、企業がAIへの依存度を高めるにつれ、サイバーセキュリティはAIの商用化プロセスにおいて不可欠な存在になると述べました。
AIセキュリティ需要が新たな成長分野に
クラウドストライクの最近の業績改善は、企業におけるAI導入が急速に拡大している広範な環境と密接に関連しています。
従来、企業のサイバーセキュリティは主にエンドポイントデバイス、クラウドワークロード、ID認証、データ保護に重点が置かれていました。生成AIやAIエージェントアプリケーションがより多くの業務プロセスに導入されるにつれ、攻撃対象領域(アタックサーフェス)はさらに拡大しています。AIモデルは企業の自動化推進に寄与するだけでなく、攻撃者に悪用されて脆弱性の発見や悪意のあるコードの生成、攻撃規模の拡大につながるおそれもあります。
AIのセキュリティリスクは最近、市場で大きな注目を集めています。一部の高度なモデルはすでにソフトウェアの脆弱性テストや攻撃の自動化に使用されており、企業は従来のセキュリティツールで新たな脅威に対処できるかどうか再評価を迫られています。
カーツ最高経営責任者(CEO)は、AIが企業ネットワークアーキテクチャの変化を牽引しており、こうしたAIシステム自体を保護することが新たなセキュリティ市場を創出すると考えています。クラウドストライクにとって、これはAIが潜在的な攻撃ツールにとどまらず、同社の次の成長段階において顧客需要を拡大するための重要な源泉となり得ることを意味します。
この変化は製品販売にも反映されており、クラウドストライクの「Falcon Flex」事業は前年同期比で倍増し、当四半期には935社を超えるFlex顧客を新たに獲得しました。このモデルにより、顧客は統合プラットフォーム上で多様なセキュリティ製品を柔軟に購入・調整できるようになり、同社にとっては顧客あたりの製品カバー率拡大や長期契約価値の向上につながっています。
バート・ポドベア最高財務責任者(CFO)は、Flexモデルによって同社がより大規模かつ長期的な契約を獲得しやすくなると述べました。クラウドストライクにとって、この販売モデルはAIセキュリティ需要をより安定した継続的収益(リカーリングレベニュー)へと転換するのに役立っています。
通期業績予想を上方修正、市場は業績見通しの再評価を開始
単四半期の決算実績が市場予想を上回ったこと以上に、同社の通期見通しこそが時間外取引での株価急騰の理由を物語っている。
クラウドストライクは2027年度通期の売上高を59億9,000万ドル〜60億1,000万ドル、調整後1株当たり利益(EPS)を1.25ドル〜1.26ドルと予想しており、いずれもアナリストの従来予想(それぞれ約59億3,000万ドル、1.23ドル)を上回った。また、第3四半期の売上高は15億2,000万ドル〜15億3,000万ドル、調整後EPSは約0.31ドルと見込んでおり、おおむね市場予想に沿う内容となった。
これは、経営陣が今後の四半期における需要に対して強い自信を維持していることを示している。
収益性の面では、クラウドストライクのサブスクリプション粗利益率も改善が続いた。第2四半期のNon-GAAP基準のサブスクリプション粗利益率は前年同期の80%から81%に達し、GAAP基準のサブスクリプション粗利益率も78%へ上昇した。
これは、従来主に高い成長性に依存してバリュエーション・プレミアムを維持してきたソフトウェア企業にとって特に重要である。売上高が拡大するなかでコスト抑制と利益率改善を同時に達成できれば、長期的な収益性に関する市場のバリュエーション評価もそれに伴って向上する可能性がある。
クラウドストライク株価テクニカル分析
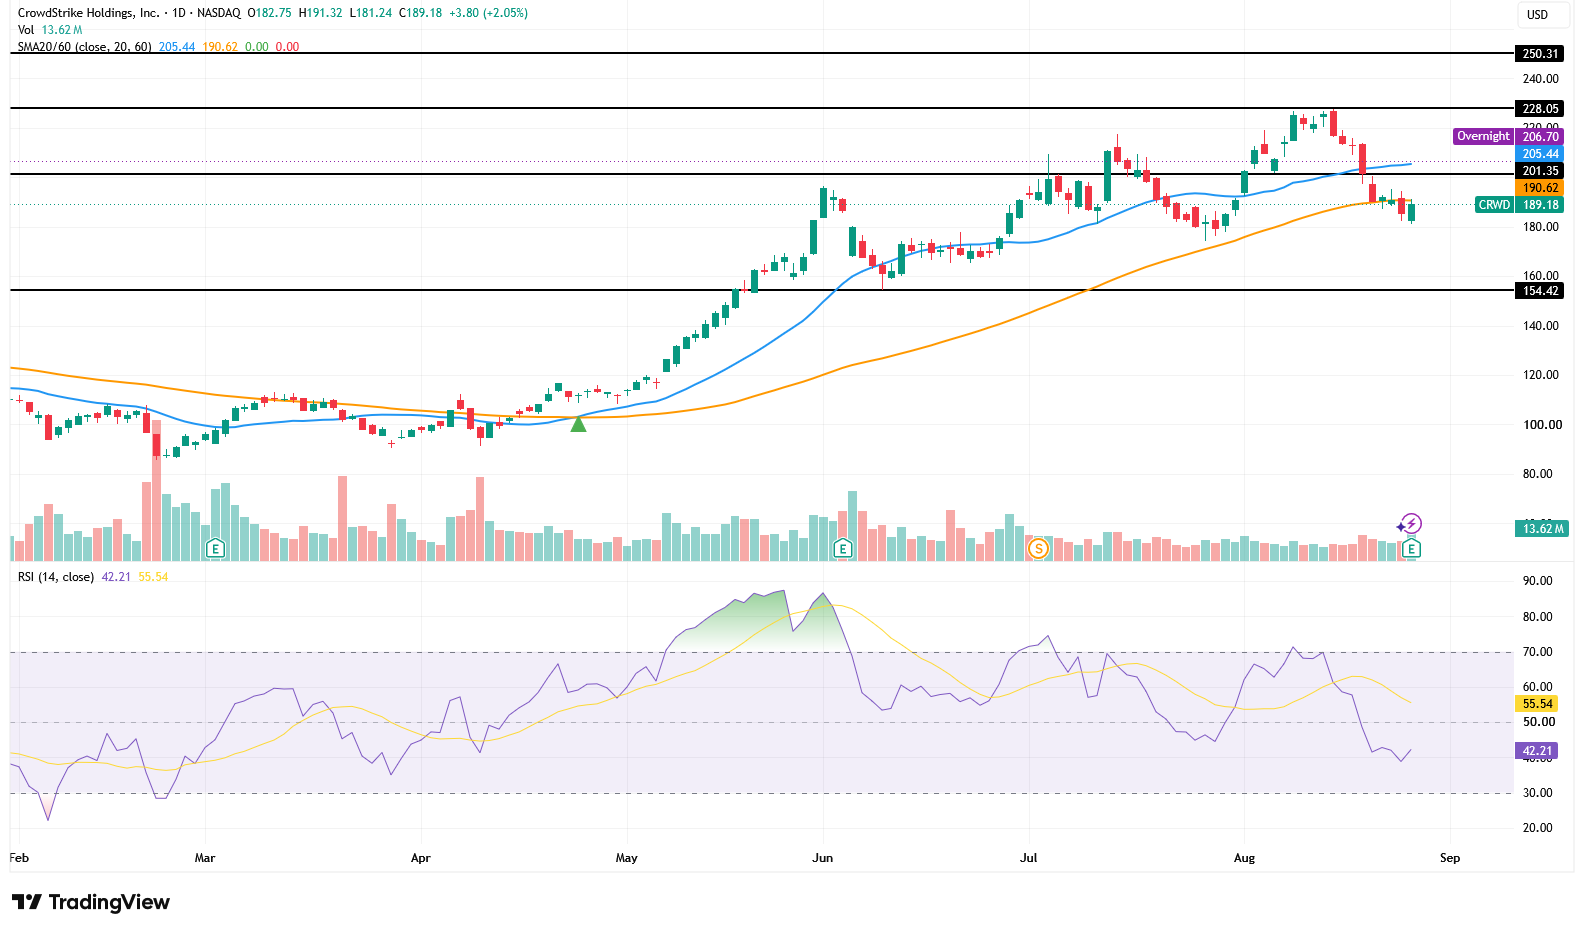
出所:TradingView
テクニカル的な観点から見ると、クラウドストライクの決算発表前の終値は189.18ドルとなり、20日移動平均線の205.44ドルを下回り、60日移動平均線の190.62ドルもわずかに下回っており、過去の高値からの調整局面が続いていることを反映している。14日RSIは42.21と、中立の節目である50およびシグナル線の55.54を下回っており、売られ過ぎの領域には達していないものの、決算発表前の買い勢いが弱いことを示していた。
予想を上回る決算発表を受け、CRWDは時間外取引で10%以上上昇し、209ドル付近まで買われた。この上昇が通常取引時間にも引き継がれれば、株価は60日移動平均線を奪還し、201.35ドルから205.44ドルの重要な価格帯をテストすることになる。出来高を伴って日足終値が205ドルを上回れば、好決算のモメンタムが短期トレンドを弱気から強気へと転換させていることを示す。
上値の最初の主要レジスタンス水準は、8月の高値に相当する228.05ドル付近にある。CRWDが出来高を伴って228ドルを上抜けし、サポートを固めることができれば、新たな高値を形成し、250ドルに向けたさらなる上値余地が開けることになる。
株価が高く始まったものの押し戻され、再び201ドル〜205ドルのレンジを下回った場合、決算の好材料が急速に織り込まれた可能性があるため警戒が必要となる。下値で注視すべき最初の水準は60日移動平均線の190.62ドルであり、続いて直近安値圏である181ドル〜185ドルとなる。出来高を伴って181ドルを下抜けた場合、170ドルに向けた調整リスクがさらに拡大する可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。