


 割引


パランティア株は今買いか?AIPの成長、バリュエーションリスク、目標株価分析



AIポッドキャスト


パランティアの第2四半期売上高は前年同期比93%増となり、AIPを軸とした企業向けAIプラットフォームへの移行が好調な業績を牽引している。通期ガイダンスも上方修正され、ウォール街では楽観的な見方が優勢である。一方で、予想PSRが50倍超、予想PERが100倍超という極めて高いバリュエーションは今後数年の急成長をすでに織り込んでおり、成長鈍化や予想未達に対する株価の感応度を高めている。長期的にはAI分野での優位性が期待されるものの、短期的な高値追いのリスクには警戒が必要である。
TradingKey - パランティア・テクノロジーズ(PLTR)は、米国政府プロジェクトで知られるデータ分析企業から、エンタープライズ人工知能(AI)市場における主要プラットフォームプロバイダーへと移行しつつあります。
2026年第2四半期のパランティアの売上高は、前年同期比93%増の19億3,500万ドルとなり、米国商用部門の売上高が149%急増、米国政府部門の売上高が90%増加しました。好調な決算発表を受け、同社の株価は8月4日に約29%急騰し、翌週にかけての累計上昇率は40%近くに達し、今年上半期の低迷から一転しました。
8月17日時点でパランティアの株価は172.55ドルで取引されており、時価総額は約4,146億ドルとなっています。これは、2025年11月に記録した過去最高値の207.52ドルを約16%下回る水準です。
AIPがパランティアの商用事業の成長エンジンとなった理由
パランティアは創業当初、主に軍や情報機関、政府機関向けにサービスを提供しており、同社のプラットフォーム「Gotham」は、サイロ化したデータを統合してユーザーが関連性を発見し、意思決定を支援することに特化していました。その後リリースされた「Foundry」は、製造、金融、エネルギー、ヘルスケア、サプライチェーン管理などの民間部門にも同様の機能をもたらしました。
2023年にリリースされた「Artificial Intelligence Platform(AIP)」は、パランティアの市場領域をさらに拡大させました。
AIPは単体の大規模モデルではなく、企業のデータ、業務プロセス、権限管理システム、外部のAIモデルを接続するプラットフォームです。企業は機密データに対する制御権を維持したまま、大規模モデルを既存の業務システムに統合し、分析、意思決定、タスクの自動実行を実現できます。
パランティアの最大の強みは「オントロジー(Ontology)」にあります。オントロジーは、顧客、従業員、設備、注文、製品などの企業の実体を、相互に接続されたデジタルモデルへとマッピングし、AIPがそれを照会・活用できるようにするものです。単に質問に答えるだけのチャットボットと比較して、パランティアはAIを実際の業務プロセスへ組み込むことをより重視しています。
例えば、製造業ではAIPを活用して設備状況やサプライチェーンデータを分析し、事前に生産計画を調整できます。医療機関では権限管理のもとで患者データと運用データを統合でき、金融機関ではリスク特定、コンプライアンス審査、プロセスの自動化に同プラットフォームを活用できます。
このモデルは、企業が生成AIを導入する際に直面する「データの断片化」「複雑な権限管理」「AIのアウトプットを本番環境に実際に展開することの難しさ」という3つの主要な課題を解決します。企業がAIの実証実験から大規模な活用へとシフトするなか、パランティアは単なるソフトウェアベンダーから企業向けAIインフラプラットフォームへと進化を遂げています。
高成長はパランティアの高バリュエーションを維持できるか?
現在、パランティアを巡る主な論点は、市場がこの成長に対して高すぎる株価を支払っているのではないかという点だ。
現在の約4,470億ドルという時価総額に基づくと、パランティアの予想株価売上高倍率(PSR)は依然として50倍を超えており、予想株価収益率(PER)も100倍を上回っている。このバリュエーションは大部分の大手ソフトウェア企業と比較しても大幅に高く、株価がすでに今後数年間の急速な成長を織り込んでいることを示唆している。
仮にパランティアの売上高成長率が現在の93%から市場予想の49%へと徐々に減速し、収益が増加し続けたとしても、そのバリュエーションは依然として割安とは程遠い。言い換えれば、将来の売上高が市場予想を継続して大幅に上回り、営業利益率が高水準に維持される場合のみ、現在の株価は事業成長によるファンダメンタルズの裏付けを徐々に得ることができる。
また、高いバリュエーションは、成長率の変動に対する株価の感応度を増幅させる。バリュエーションが低い企業の場合、売上高成長率が50%から40%に低下しても単なる通常の減速とみなされる可能性がある。しかし、パランティアの場合、全米での民間部門の売上高、契約価値、または顧客数が予想を下回った場合、市場はバリュエーション・マルチプルを一気に収縮させる可能性がある。
しかし、最新の業績見通し(ガイダンス)から判断すると、パランティアの経営陣は成長に対する強い自信を示し続けている。第2四半期決算の発表を受け、パランティアは2026年通期の売上高ガイダンスを81億5,000万ドル〜81億5,800万ドルに引き上げ、第3四半期の売上高を21億6,000万ドル〜21億6,400万ドルと予想している。従来の通期売上高予想である約76億5,000万ドルと比較すると、上方修正されたガイダンスは、同社が今年下半期も堅調な成長を維持すると見込んでいることを示している。
ウォール街の見解は?PLTR株の上昇は続くか?
決算発表を受けて、ウォール街全体では依然として楽観的な見方が優勢となっている。シティはパランティアの目標株価を200ドルから245ドルに引き上げた。主な理由として、米国の民需(コマーシャル)事業の加速、契約指標の改善、および通期業績見通し(ガイダンス)の上方修正によって示された成長シグナルを挙げている。
他の証券会社の目標株価も200ドルから230ドルの範囲に集中しており、大半のアナリストがパランティアのファンダメンタルズの改善を認めていることを示している。しかし、妥当とされるバリュエーションの高さについては、依然として意見が大きく分かれている。
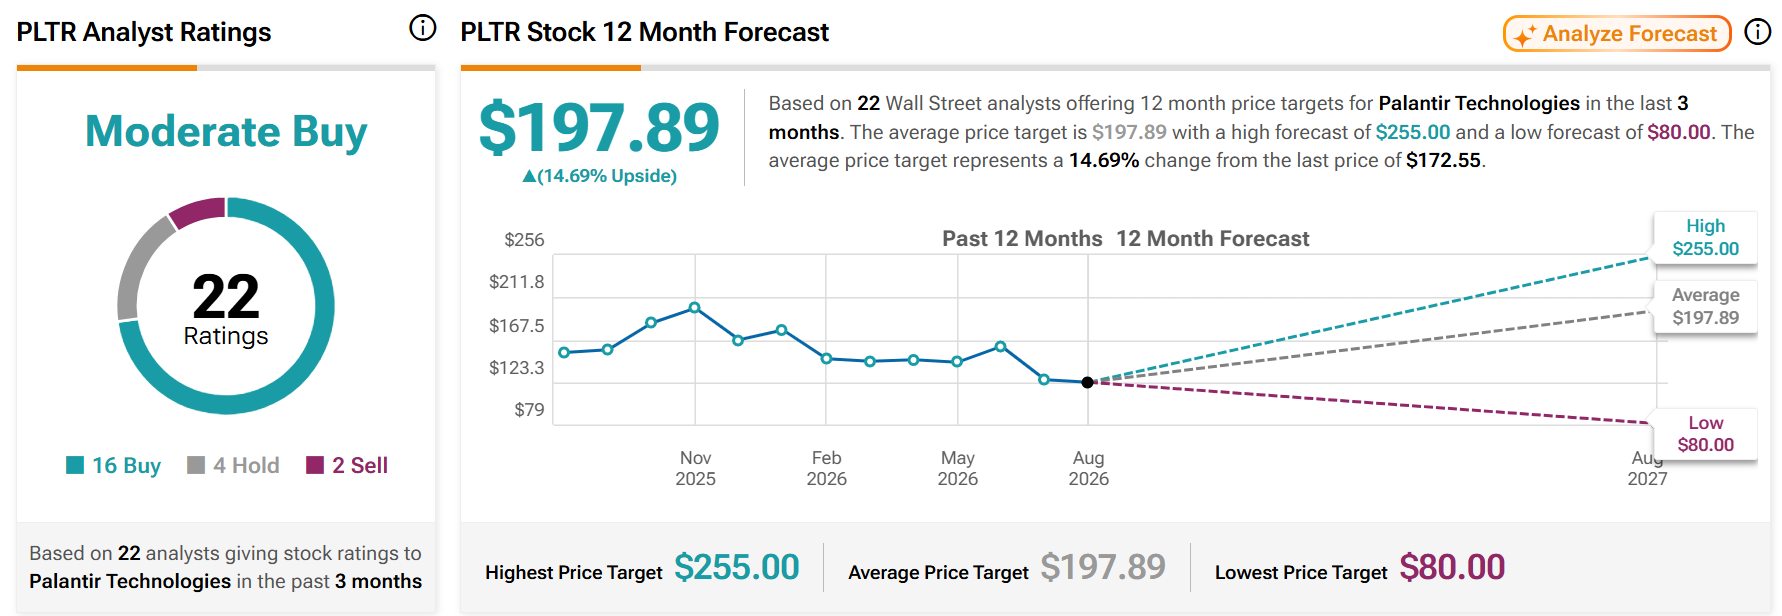
TipRanksのデータによると、PLTRをカバーする22人のアナリストのうち、16人が「買い」、4人が「保有」、僅か2人が「売り」と評価しており、コンセンサス評価は「モデレート・バイ(緩やかな買い)」となっている。目標株価の範囲は80ドルから255ドルにわたっており、パランティアの将来の収益性と適正なバリュエーションに対する市場の見解が引き続き大きく分かれていることを示唆している。
出所:TipRanks
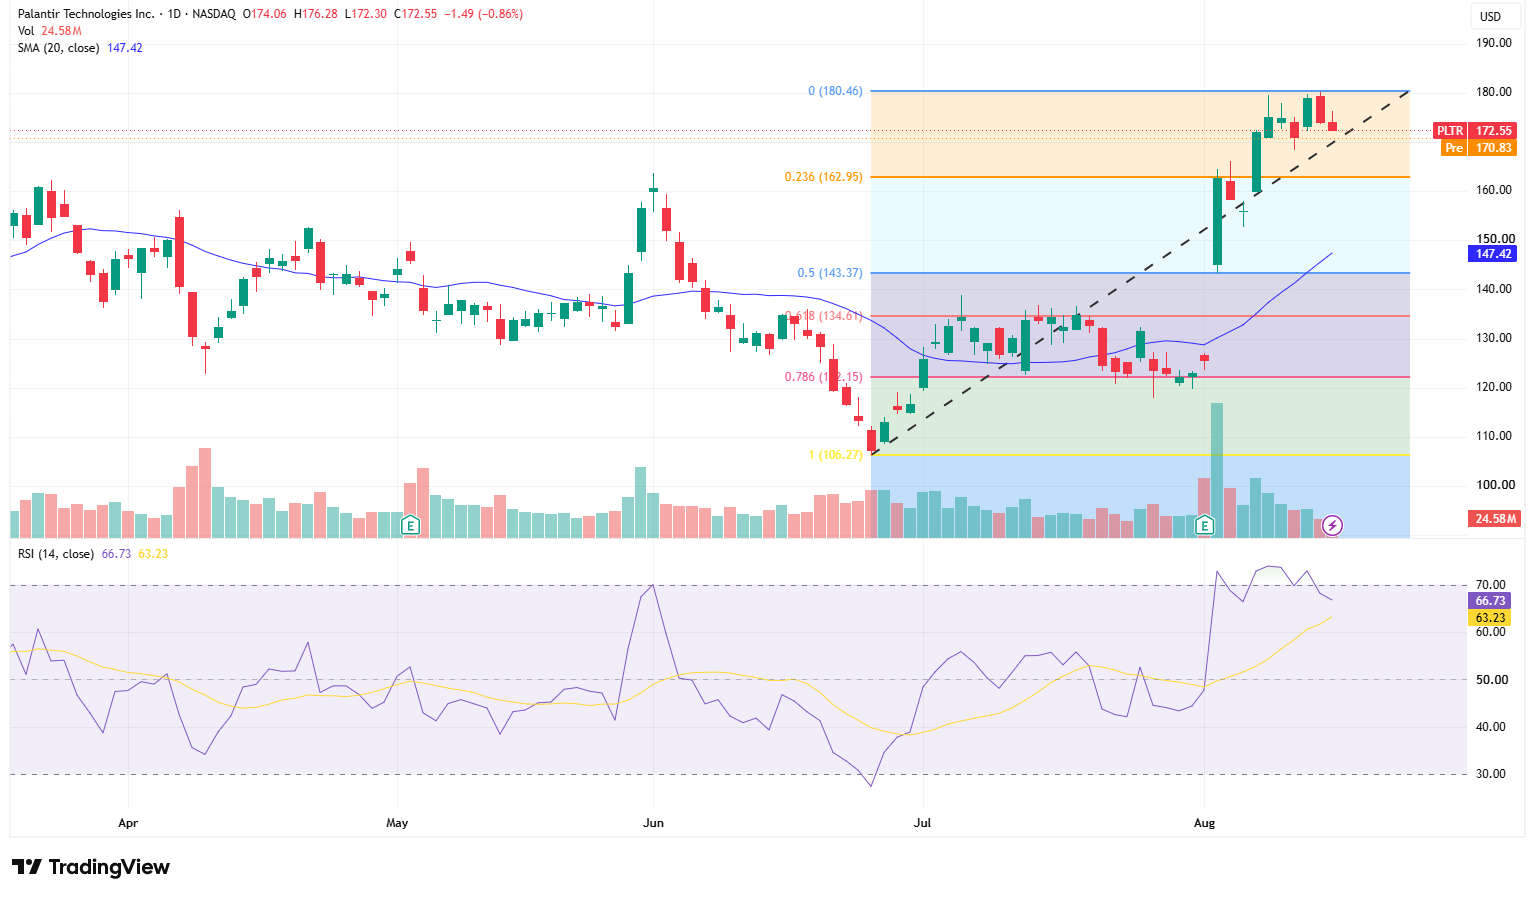
日足チャートでは、パランティアの株価は6月下旬に106.27ドルの安値を付けた後、力強い反発を見せた。8月初旬には、出来高を伴う上放れ(ギャップアップ)によりそれまでの揉み合い局面を上抜けし、180.46ドルの高値を記録した。直近の終値は172.55ドルで、上向きに転じた20日移動平均線の147.42ドルを大幅に上回って推移しており、短期トレンドが依然として強気派優勢であることを示している。
出所:TradingView
今回の上昇局面において、出来高は重要な好材料のシグナルとなっている。PLTRが140ドル付近の保ち合いを上抜けた際、出来高は大幅に増加しており、この上放れが単なる流動性不足によるものではなく資金流入に支えられたものであることを示している。しかし、株価が170ドル〜180ドルのゾーンに入ると出来高は徐々に減少しており、追随買いの勢いが弱まり、高値圏での利益確定売りを市場が吸収している状況を示唆している。
モメンタムの観点では、14日RSIは66.73となっており、シグナル平均の63.23を上回って強気圏を維持しているものの、買われ過ぎの目安となる70に近づいている。直近で株価が180ドルを何度も試す一方でRSIの上昇勢いが和らいでいることから、株価は短期的に高値圏での揉み合いに入る可能性がある。仮に株価が新高値を更新してもRSIがそれに追随しない場合、投資家はベア・ダイバージェンス(強気の逆行現象)の発生に警戒する必要がある。
上値の目処として、最初の抵抗ゾーンは178ドル〜180.46ドルにある。PLTRが大出来高を伴って180.46ドルを上回って終値を付ければ、高値圏での保ち合いが終了し、190ドル、さらには心理的節目である200ドルに向けた上昇経路が開かれることになる。ただし、薄商いの中で上抜けた場合は、押し戻しやだましの上抜け(フォールス・ブレイクアウト)に警戒が必要である。
下値の目処として、最初のサポートは168ドル〜170ドルにある。このゾーンを維持できれば、再び180ドルを目指す余地が残る。162.95ドルにある23.6%のフィボナッチ・リトレースメント水準は、より重要な短期防衛線として機能しており、日足で163ドルを明確に割り込んだ場合、152ドルに向けた調整が拡大する可能性がある。147.42ドルの20日移動平均線と143.37ドルの50%フィボナッチ水準は、ともに中期的サポートゾーンを形成している。
株価が143ドル〜147ドルを下回った場合、8月の上放れ上昇に伴うモメンタムの明確な減速を示し、下方の次のサポートとしては134.61ドルと122.15ドルが意識される。ただし、PLTRが163ドルを上回って推移している限り、その値動きはトレンド転換ではなく、急伸後の正常な保ち合いとみなすことができる。
サマリー:パランティア株は今が買い時か?
パランティアの第2四半期決算は市場予想を大幅に上回り、売上高は前年同期比93%増、米国の商用部門売上高は149%急増した。これは、AIPが初期段階のAI製品から、同社の商用事業拡大を牽引する中核エンジンへと着実に進化していることを示している。一方、同社が業績見通し(ガイダンス)を継続的に上方修正していることも、将来の成長に対する市場の信頼をさらに高めている。
しかし、堅調なファンダメンタルズがあるからといって、現在の株価にリスクがないわけではない。最近の急騰を受けてパランティアのバリュエーションはすでに極めて高い水準にあり、市場は今後数年間の急速な成長を概ね織り込んでいる。
投資の観点からは、企業向けAI導入、データガバナンス、業務自動化におけるAIPの優位性が、同社の顧客基盤の継続的な拡大を支えると期待されるため、パランティアは長期的には引き続き魅力的である。しかし、現在の割高なバリュエーションを踏まえると、高値追いのリスクを無視することはできない。
したがって、パランティアは企業向けAIの長期トレンドを強気に見込み、高いバリュエーション変動を許容できる投資家に適している。より大きな安全余裕度(マージン・オブ・セーフティ)を求める投資家にとっては、大幅上昇の後に株価の押し目を待つ方が、高値で買い付けるよりも魅力的な選択肢となり得る。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。