


Las acciones de Apple alcanzan un nuevo máximo histórico: la lógica de la prima de valor refugio de la IA detrás de un PER de 37x


Podcast IA


El 12 de noviembre, hora del Este, las acciones de Apple alcanzaron un máximo histórico de 359,3 dólares, impulsadas por su fuerte flujo de caja y continuas recompras, atrayendo capital defensivo en tecnología. Con gastos de capital en IA de solo el 2% de sus ingresos, Apple evita la presión de costosos centros de datos. Su modelo de negocio, basado en 1.400 millones de usuarios y un rentable segmento de servicios, justifica un PER récord de 37x. Bernstein valora a Apple como una empresa de consumo de alta calidad, aunque esta valoración exige mantener el crecimiento del beneficio por acción.
TradingKey - El 12 de noviembre, hora del Este, Apple (AAPL) vio subir sus acciones a 359,3 dólares, alcanzando otro máximo histórico. En medio de una ola de ventas en los valores vinculados a la IA, unos menores gastos de capital, un flujo de caja constante y continuas recompras de acciones han convertido a Apple en una opción para el capital que busca asignaciones defensivas en tecnología. Bernstein considera que el mercado está valorando a Apple como una empresa de consumo de alta calidad.
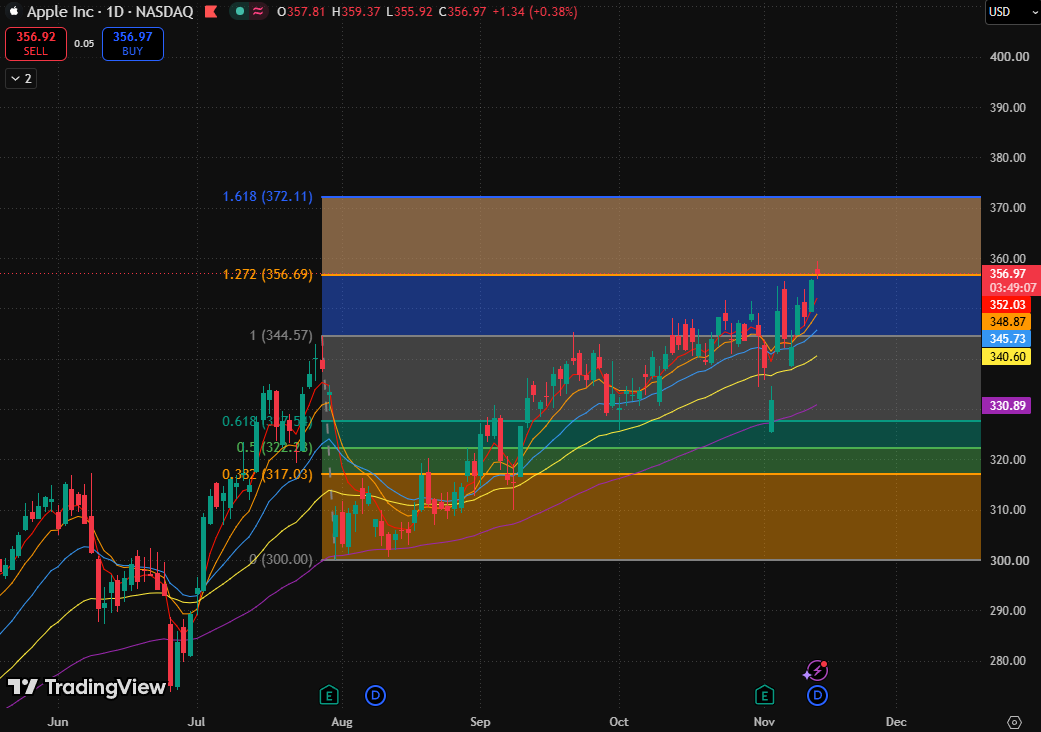
Gráfico del precio de las acciones de Apple, Fuente: TradingView
La ventaja de flujo de caja de Apple en el foco ante una menor carga de capex en IA
Bernstein señaló que los gastos de capital de Apple representan aproximadamente el 2% de sus ingresos. Al asociarse con Google (GOOGL) y ejecutar determinados modelos de IA directamente en el dispositivo, la compañía ha reducido su dependencia de los costosos servidores de IA.
Esto deja a Apple menos expuesta a la presión sobre el flujo de caja provocada por la construcción masiva de centros de datos. Cuando los inversores comienzan a preocuparse por el rendimiento de las inversiones en IA, los costes de financiación y la sostenibilidad de la adquisición de equipos, el atractivo de Apple responde a una lógica diferente: participar en aplicaciones de IA mientras retiene más capital para la retribución a los accionistas.
En el ejercicio fiscal 2026, Apple devolvió aproximadamente 102.000 millones de dólares a los accionistas mediante recompras de acciones y dividendos. Bernstein prevé que la compañía todavía tendrá capacidad para recomprar acciones equivalentes a aproximadamente el 3,0% y el 3,3% de su capitalización bursátil en los ejercicios fiscales 2027 y 2028, respectivamente. Las recompras continuadas reducen el número de acciones en circulación, lo que ayuda a respaldar el beneficio por acción al tiempo que refuerza la confianza de los inversores en la estabilidad de sus beneficios.
El P/E de Apple alcanza un récord de 37x: ¿por qué el mercado está dispuesto a pagar una prima?
Actualmente, Apple cotiza a aproximadamente 37 veces el beneficio por acción estimado para el año natural 2027, con un PER proyectado relativo que duplica al del índice S&P 500, lo que sitúa ambas métricas en máximos históricos.
Esta prima de valoración no proviene de un crecimiento líder en el sector. Bernstein señaló que, si bien el crecimiento de Apple no destaca entre las grandes tecnológicas de megacapitalización, sus fuentes de ingresos son más predecibles: cerca de 1.400 millones de usuarios activos de iPhone generan una demanda continua de renovación, y el negocio de servicios aporta alrededor del 40% del beneficio bruto, lo que refuerza aún más la durabilidad de sus beneficios.
La fidelidad de los clientes y el poder de fijación de precios también respaldan esta postura. Citando encuestas, Bernstein destacó que la retención de marca del iPhone ronda el 90%, con una sensibilidad al precio inferior a la de otros smartphones convencionales. Esto significa que la compañía se encuentra mejor posicionada para defender su base de clientes y los márgenes de sus productos.
Por lo tanto, la firma considera que resulta más adecuado comparar a Apple con empresas de consumo de alta calidad como Costco (COST) y Walmart (WMT). Dado que ambas cotizan a ratios PER proyectados de aproximadamente 46 y 39 veces, respectivamente, la valoración de 37 veces de Apple no destaca dentro de este grupo.
El hecho de que la cotización alcance un nuevo máximo refleja la disposición del mercado a pagar una prima por el flujo de caja y la visibilidad de los beneficios. Sin embargo, unas valoraciones en máximos históricos también implican que, de cara al futuro, Apple debe seguir cumpliendo con la demanda de renovación, el crecimiento de los servicios y las recompras de acciones para que el crecimiento del BPA mantenga el ritmo del precio de la acción, en lugar de depender de las entradas de capital hacia activos refugio para elevar continuamente sus múltiplos.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.