


Previa de resultados del T3 de AMD: ¿puede el crecimiento de los chips de IA revertir una caída del 11 %? El precio objetivo más alto de Wall Street se sitúa en 1.250 dólares



Podcast IA


Advanced Micro Devices publicará sus resultados del tercer trimestre de 2026 el 3 de noviembre, hora del Este, en un contexto de caída bursátil previa arrastrada por Intel y las dudas sobre el retorno de la inversión en IA. Wall Street prevé unos ingresos de 13.090 millones de dólares y un beneficio por acción de 1,95 dólares. La sostenibilidad del crecimiento dependerá de la demanda de centros de datos, los procesadores EPYC, los aceleradores Instinct y la plataforma Helios. Las perspectivas para el cuarto trimestre y el mantenimiento de un margen bruto ajustado del 56% serán claves para determinar la recuperación del valor y calmar la sensibilidad del mercado ante valoraciones elevadas.

TradingKey - Advanced Micro Devices (AMD) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 3 de noviembre, hora del Este, y celebrará una conferencia telefónica sobre sus resultados a las 17:00 del mismo día.
Antes de la publicación del informe de resultados, las acciones de AMD sufrieron una fuerte corrección, al caer un 10,88% el 30 de octubre para cerrar en 504,80 dólares. Intel (INTC) presentó unas perspectivas débiles que, junto con la reevaluación del mercado sobre el retorno de las inversiones en infraestructura de IA, lastraron el apetito por el riesgo en todo el sector de los semiconductores.
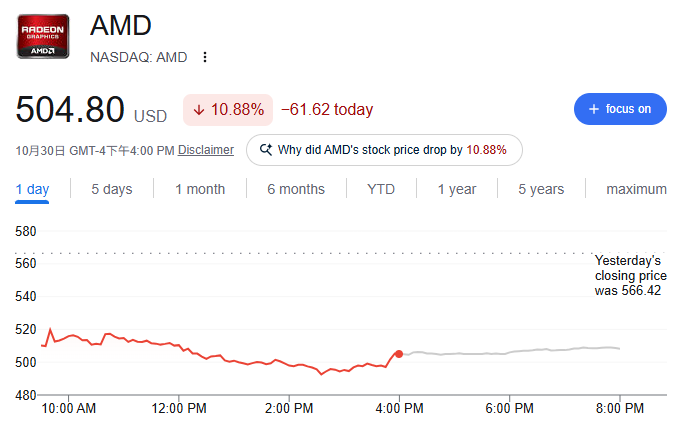
Fuente: Google Finance
Wall Street prevé que los ingresos de AMD en el tercer trimestre alcancen aproximadamente 13.090 millones de dólares, lo que supone un aumento interanual del 41,6%. Se proyecta que el beneficio por acción ajustado alcance los 1,95 dólares, lo que representa un incremento del 62% frente a los 1,20 dólares del mismo periodo del año anterior. Con anterioridad, la compañía había ofrecido una previsión de ingresos de entre 12.700 millones y 13.300 millones de dólares, con un objetivo de margen bruto ajustado de aproximadamente el 56%.
La advertencia de Intel amplifica las preocupaciones sobre la demanda de PC
La caída actual de AMD se vio arrastrada en primer lugar por las débiles previsiones de Intel. La desaceleración de la demanda de PC, el aumento de los costes de los chips de memoria y unos presupuestos de TI empresariales cada vez más cautelosos han elevado las preocupaciones del mercado sobre la posibilidad de que la recuperación de la industria de los semiconductores se bifurque.
AMD también opera en el mercado de los PC a través de sus procesadores Ryzen, por lo que no puede evitar por completo la presión del sector. En el segundo trimestre, los ingresos del segmento Client de la empresa alcanzaron los 3.060 millones de dólares, un 23% más en tasa interanual, pero los cambios en la combinación de productos provocaron un descenso en los precios medios de venta. Si los envíos de PC se mantienen bajo presión en el tercer trimestre, el crecimiento de los ingresos y los beneficios del segmento Client aún podría ralentizarse, incluso si AMD logra ampliar su cuota de mercado.
Sin embargo, las estructuras de negocio de Intel y AMD no son del todo idénticas. Intel aún debe hacer frente a la debilidad de su negocio de PC tradicional, así como a las presiones de costes y capacidad de sus operaciones de fabricación propias, mientras que el eje de crecimiento de AMD en los últimos años se ha desplazado de manera evidente hacia los centros de datos. La demanda de CPUs para servidores y aceleradores de IA le proporciona a AMD motores de crecimiento distintos a los del mercado de PC tradicional.
¿Pueden EPYC e Instinct mantener un alto crecimiento?
En el segundo trimestre, los ingresos del segmento de Centros de Datos de AMD alcanzaron los 6.700 millones de dólares, un aumento del 107% interanual, lo que representó aproximadamente el 58% de los ingresos totales de la compañía; el beneficio operativo de este segmento aumentó hasta los 2.100 millones de dólares. La demanda de procesadores para servidores EPYC y de aceleradores de IA Instinct fue el principal motor del crecimiento del rendimiento.
El informe de resultados del tercer trimestre pondrá a prueba si este crecimiento es sostenible. Los inversores se centrarán en los envíos de procesadores EPYC, el ritmo de despliegue por parte de los clientes de los aceleradores Instinct y si se producen cambios en los planes de adquisición de potencia de cómputo para IA por parte de las empresas de computación en la nube.
Además de sus aceleradores Instinct existentes, AMD está ampliando su alcance competitivo a través de la plataforma de IA a escala de rack Helios. En comparación con la venta de chips por separado, Helios integra GPUs, procesadores EPYC, tecnología de redes y software en una solución integral de infraestructura de IA, diseñada para ofrecer a los grandes clientes de centros de datos una plataforma de cómputo más completa.
Esta estrategia ya ha recabado el apoyo de clientes clave. AMD y Meta alcanzaron un acuerdo de colaboración para hasta 6 gigavatios de GPUs Instinct en febrero de 2026, con el despliegue inicial programado para comenzar en el segundo semestre de 2026. El 27 de octubre, AMD reveló además que la solución a escala de rack Helios ya está operativa y en fase de pruebas en Meta, y ambas partes también están profundizando su cooperación en campos como CPUs, GPUs, redes y software.
Sin embargo, el crecimiento de los ingresos no es la única prueba, ya que los costes de la memoria de alto ancho de banda, el empaquetado avanzado y los productos a nivel de sistema podrían repercutir en la rentabilidad. Si los ingresos de Centros de Datos son sólidos mientras el margen bruto ajustado se mantiene en torno al 56%, esto demostrará que AMD está convirtiendo eficazmente la demanda de IA en beneficios; por el contrario, un margen bruto por debajo del objetivo podría exacerbar las preocupaciones del mercado sobre el retorno de la inversión en el negocio de la IA.
Las previsiones para el cuarto trimestre y los precios objetivo de Wall Street determinarán cómo el mercado reajusta sus precios
Dado que el precio de las acciones de AMD ya refleja elevadas expectativas de crecimiento, el hecho de que los resultados del tercer trimestre cumplan con el consenso no será necesariamente suficiente para impulsar un rebote sostenido. Lo que más le importa al mercado es si la demanda de chips de IA podrá extenderse al cuarto trimestre y a 2027.
Actualmente, Wall Street prevé que los ingresos de AMD en el cuarto trimestre alcancen aproximadamente 16.290 millones de dólares, con un beneficio por acción ajustado de alrededor de 2,68 dólares. Esta expectativa implica que los ingresos del negocio de centros de datos deben mantener un rápido crecimiento, mientras que las divisiones de PC y videojuegos no pueden sufrir un deterioro adicional significativo.
Si la directiva ofrece unas perspectivas para el cuarto trimestre cercanas o superiores a estos niveles y confirma que los pedidos de Instinct, EPYC y Helios siguen siendo sólidos, el precio de las acciones de AMD podría recuperar parte de sus pérdidas. Por el contrario, si las proyecciones se ven afectadas por restricciones de suministro, una débil demanda de PC o retrasos en proyectos de IA, el mercado podría continuar revisando a la baja las estimaciones de beneficios futuros.
Tampoco se pueden ignorar las preocupaciones sobre la valoración. El precio de las acciones de AMD había experimentado previamente una fuerte subida, y el mercado ya descontaba expectativas de crecimiento como el constante aumento de la producción a gran escala de aceleradores de IA, la ganancia de cuota de mercado en CPUs para servidores y la expansión gradual del despliegue de la plataforma Helios. La caída del 10,88% que sufrió el valor en una sola jornada el 30 de octubre indica que los inversores se han vuelto más sensibles a la incertidumbre sobre los beneficios en un contexto de altas expectativas.
Según TipRanks, un total de 36 analistas de Wall Street han cubierto a AMD en los últimos tres meses, con un precio objetivo medio a 12 meses de 664,31 dólares, lo que supone un 31,6% más que el precio de referencia de la acción, de 504,80 dólares; la estimación más alta alcanza los 1.250 dólares, mientras que la más baja se sitúa en 465 dólares. En cuanto a las recomendaciones, 30 analistas aconsejan Comprar y otros 6 otorgan una postura de Mantener.
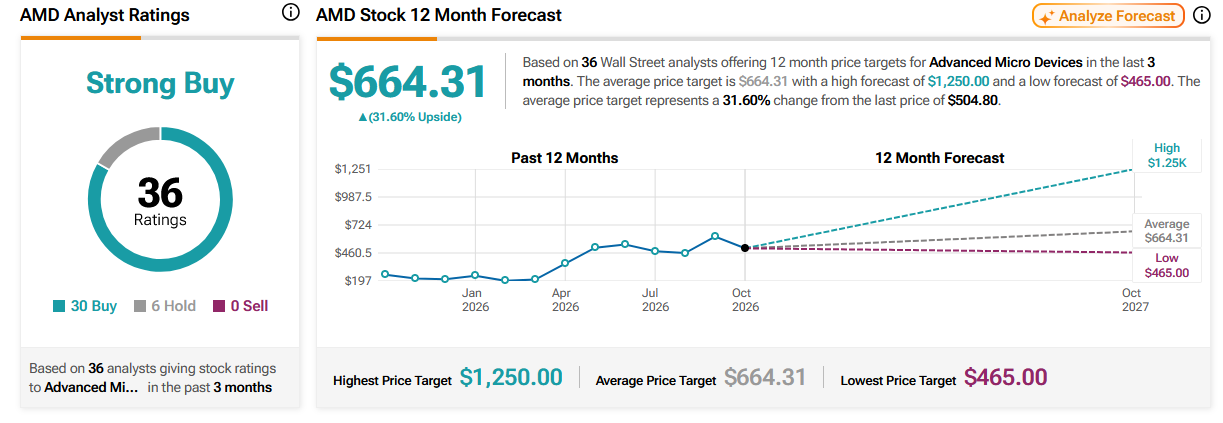
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.