


Previa de resultados de Apple: ¿Puede el iPhone compensar la presión sobre los costos de memoria? El precio objetivo más alto de Wall Street alcanza los $400



Podcast IA


Apple publicará sus resultados del cuarto trimestre fiscal el 2 de noviembre, marcando el debut de John Ternus como consejero delegado. Wall Street prevé unos ingresos de 113.400 millones de dólares y un beneficio por acción de 1,99 dólares. Aunque el iPhone y el negocio de servicios muestran un sólido crecimiento, el principal riesgo radica en la presión sobre el margen bruto, estimada entre el 47% y el 48%, debido al incremento en los costes de chips de memoria. La estrategia de inteligencia artificial de la compañía y las previsiones para la temporada navideña serán determinantes para justificar su valoración bursátil actual.

TradingKey - Apple (AAPL) publicará sus resultados financieros del cuarto trimestre de su ejercicio fiscal 2026 tras el cierre del mercado de Estados Unidos el 2 de noviembre, hora del Este, y celebrará una conferencia telefónica de resultados a las 17:00 horas. Este no solo es un momento clave para que el mercado evalúe la demanda del iPhone y los márgenes de beneficio, sino también la primera vez que John Ternus dirigirá la conferencia de resultados de Apple tras asumir el cargo de consejero delegado.
Wall Street prevé que los ingresos de Apple en el cuarto trimestre alcancen aproximadamente 113.400 millones de dólares, un 10,7% más interanual, con un beneficio por acción previsto de 1,99 dólares, lo que supone un aumento del 7,6% interanual. Anteriormente, la compañía ofreció una previsión de crecimiento de los ingresos de entre el 9% y el 11%, lo que corresponde a entre 111.700 millones y 113.700 millones de dólares aproximadamente.
El iPhone sigue siendo el núcleo del crecimiento mientras el negocio de servicios respalda los beneficios
El negocio del iPhone sigue siendo la métrica más crítica a seguir en el último informe de resultados de Apple. Las expectativas del mercado proyectan que los ingresos del iPhone en el cuarto trimestre alcancen aproximadamente 56.500 millones de dólares, lo que representa un aumento interanual de cerca del 15%. Si bien este crecimiento sigue siendo sustancial, supone un enfriamiento respecto al incremento de aproximadamente el 22% registrado en el trimestre anterior, lo que indica que el sólido impulso generado previamente por la demanda de renovación podría estar normalizándose.
Cabe destacar que el periodo de contabilización de este informe de resultados abarca principalmente de julio a septiembre, y la serie iPhone 18 Pro solo aporta unos nueve días de datos de ventas. Por lo tanto, el rendimiento del trimestre actual no refleja plenamente la acogida del mercado tras el lanzamiento de los nuevos modelos. El primer teléfono plegable de Apple, el iPhone Duo, salió oficialmente a la venta el 23 de octubre y tampoco se incluirá en los ingresos de este trimestre, por lo que el comportamiento de sus ventas se reflejará más en los resultados de la próxima temporada de compras navideñas.
Además del iPhone, el negocio de Servicios sigue siendo un pilar fundamental para sostener la rentabilidad de Apple. El mercado prevé que los ingresos del segmento de Servicios en este trimestre se sitúen en torno a los 31.600 millones de dólares, lo que supone un incremento interanual de casi el 10%, aunque la tasa de crecimiento podría caer a su nivel más bajo en más de tres años.
Dado que el negocio de Servicios suele disfrutar de márgenes brutos más elevados, la evolución de su crecimiento influirá directamente en la evaluación que haga el mercado sobre la calidad general de los beneficios de Apple. Asimismo, conviene prestar atención al desempeño de las ventas de los segmentos Mac, iPad y Wearables tras los lanzamientos de nuevos productos, así como a si las subidas de precios de los productos han afectado a la demanda de los consumidores.
El margen bruto se convierte en el principal foco de los resultados ante el aumento de los precios de las memorias
Más allá de si los ingresos cumplen con las expectativas, un riesgo que merece mayor atención en este informe de resultados podría provenir del lado de los costes. La continua construcción de centros de datos de IA sigue impulsando la demanda global de chips de memoria y tensionando el suministro de DRAM y NAND, transmitiéndose las subidas de precios a la cadena de suministro de electrónica de consumo. En el caso de Apple, aunque las ventas del iPhone mantengan su crecimiento, el aumento de los costes de los chips de memoria y otros componentes clave aún podría mermar los márgenes de beneficio de su negocio de hardware.
En el trimestre anterior, el margen bruto consolidado de Apple alcanzó el 50,1%, aunque unos dos puntos porcentuales provinieron de devoluciones de aranceles, lo que lo situó en aproximadamente el 48,1% si se excluye este factor. Las previsiones de margen bruto de la empresa para el cuarto trimestre se sitúan entre el 47% y el 48%, lo que aún incluye cerca de un punto porcentual del beneficio por devolución de aranceles, lo que implica que el margen bruto subyacente podría ser de solo el 46% al 47%.
Apple declaró anteriormente que la totalidad del descenso desde el 48,1% ajustado del trimestre anterior hasta el punto medio de las previsiones de este trimestre (alrededor del 46,5%), e incluso más, se explica por el incremento de los costes de la memoria. El menor coste de los componentes que no son de memoria, los colchones de inventario y una combinación de productos más favorable solo pueden compensar una parte de esta presión.
Los cambios en los precios de la memoria no suelen reflejarse de inmediato y por completo en la cuenta de resultados. A medida que el inventario de menor coste se agota gradualmente y las memorias DRAM y NAND adquiridas recientemente a precios más elevados empiezan a trasladarse al coste de las ventas, la presión sobre el margen bruto podría extenderse al siguiente trimestre fiscal. Incluso si Apple traslada los costes mediante el aumento de los precios de venta de sus productos, está por ver si el volumen de ventas se verá afectado como consecuencia.
Debut del nuevo CEO: la estrategia de IA y las previsiones navideñas importan más
Este informe de resultados cobra una especial relevancia, ya que marca la primera vez que Ternus dirigirá la conferencia de resultados de Apple tras suceder a Tim Cook como CEO. Habiendo liderado durante mucho tiempo la ingeniería de hardware y el desarrollo de productos de Apple, los comentarios de Ternus sobre los ciclos de productos del iPhone, el Mac y el iPad serán analizados detenidamente, al igual que cualquier nueva señal que pueda ofrecer respecto a la estrategia corporativa y el ritmo de innovación de productos.
En los últimos meses, Apple ha presentado nuevos productos que incluyen teléfonos inteligentes plegables, concentradores para el hogar inteligente y MacBooks con pantalla táctil, acelerando así su ritmo de actualización de productos. La capacidad de Ternus para seguir impulsando la innovación en hardware mientras mantiene el sólido ecosistema de productos y la rentabilidad de Apple servirá de base clave para que los inversores evalúen su estilo de gestión.
La estrategia de inteligencia artificial es igualmente imposible de ignorar. En comparación con empresas como Microsoft (MSFT), Google (GOOGL), Amazon (AMZN) y Meta (META), Apple no ha invertido fuertemente en la construcción de centros de datos de IA, centrándose en su lugar en integrar funciones de IA en su ecosistema existente de dispositivos y software, y en complementar sus capacidades mediante alianzas con modelos externos. Este enfoque de gasto relativamente disciplinado ofreció a Apple cierta protección en su valoración cuando los valores tecnológicos se vieron sometidos recientemente a una presión generalizada por las exigencias de gasto de capital en IA.
Sin embargo, los inversores todavía necesitan comprobar cómo la IA creará un valor tangible para Apple. Es probable que el mercado centre sus preguntas en los avances en las actualizaciones de IA de Siri, las tasas de adopción por parte de los usuarios y si Apple puede generar ingresos distribuyendo servicios de IA de terceros a través de la App Store.
Visible Alpha estima que los ingresos de Apple para el primer trimestre fiscal de 2027 serán de aproximadamente 153.000 millones de dólares, con un beneficio por acción de unos 2,93 dólares. Este trimestre reflejará de forma completa el rendimiento de las ventas del iPhone 18 Pro y del iPhone Duo, sirviendo como una ventana más eficaz para evaluar si los aumentos de precios pueden compensar el incremento de los costes.
Si Apple proyecta un crecimiento de los ingresos en el rango bajo a medio de un solo dígito mientras el margen bruto continúa disminuyendo, el mercado podría revisar a la baja las previsiones de beneficios futuros. Por el contrario, si la demanda de la temporada navideña se mantiene sólida, los ingresos por servicios crecen de forma constante y el margen bruto evita un mayor deterioro, las presiones sobre los costes de este trimestre podrían considerarse un fenómeno temporal.
El precio objetivo de Apple alcanza hasta los 400 dólares
El precio de las acciones de Apple ha subido alrededor de un 30% en el último año y se ha anotado casi un 27% en lo que va de año. Mientras otras grandes empresas tecnológicas se enfrentan al escrutinio por sus gastos de capital en IA, el enfoque de inversión relativamente moderado de Apple ha otorgado mayor resiliencia al comportamiento de su acción. Sin embargo, el fuerte repunte también implica que el mercado ya ha descontado unas altas expectativas de crecimiento.
Según datos de TipRanks, de los 27 analistas que han cubierto a Apple en los últimos tres meses, 13 le otorgan una calificación de "Comprar", 10 recomiendan "Mantener" y 4 asignan una recomendación de "Vender". El precio objetivo medio a 12 meses se sitúa en 337,77 dólares, con un máximo de 400 dólares y un mínimo de 245 dólares. Tomando como referencia el precio de 344,63 dólares previo a la publicación de resultados, el precio objetivo medio representa en realidad un recorrido a la baja de alrededor del 2%.
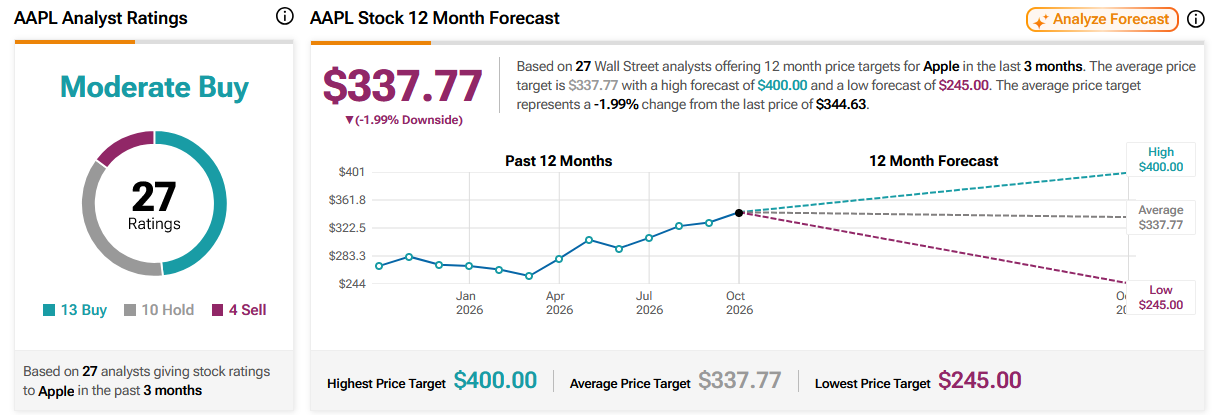
Fuente: TipRanks
Estas cifras reflejan que, si bien Wall Street mantiene la confianza en la competitividad a largo plazo de Apple, las opiniones sobre su valoración actual han divergido claramente. Las posturas optimistas sostienen que la premiumización del iPhone, los ingresos por servicios y un nuevo ciclo de productos pueden respaldar el precio objetivo de 400 dólares, mientras que las visiones más cautas argumentan que una valoración cercana a 40 veces beneficio deja poco margen para tolerar caídas en los márgenes o unas proyecciones para la campaña navideña por debajo de lo esperado.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.