


Previa de resultados del T3 de Palantir: se prevé que los ingresos crezcan un 84 % por encima del límite superior de las previsiones de la empresa, el precio objetivo más alto de Wall Street alcanza los $265



Podcast IA


Palantir presentará sus resultados del tercer trimestre de 2026 el 2 de noviembre, con expectativas del mercado ligeramente superiores a las previsiones de la compañía, apuntando a unos ingresos de hasta 2.180 millones de dólares y un beneficio por acción ajustado de 0,41 dólares. Con una valoración elevada (PER de ~157x), la atención se centrará en el crecimiento del negocio comercial en EE. UU., los márgenes operativos y la revisión al alza de las previsiones anuales. Las instituciones muestran opiniones divididas: mientras Goldman Sachs y Barclays optimizan sus perspectivas por la demanda de IA, RBC Capital advierte sobre riesgos de valoración y competencia.

TradingKey - Palantir (PLTR) presentará sus resultados financieros del tercer trimestre del año fiscal 2026 tras el cierre del mercado de Estados Unidos del 2 de noviembre y celebrará una conferencia telefónica sobre sus resultados a las 17:00 ET ese mismo día.
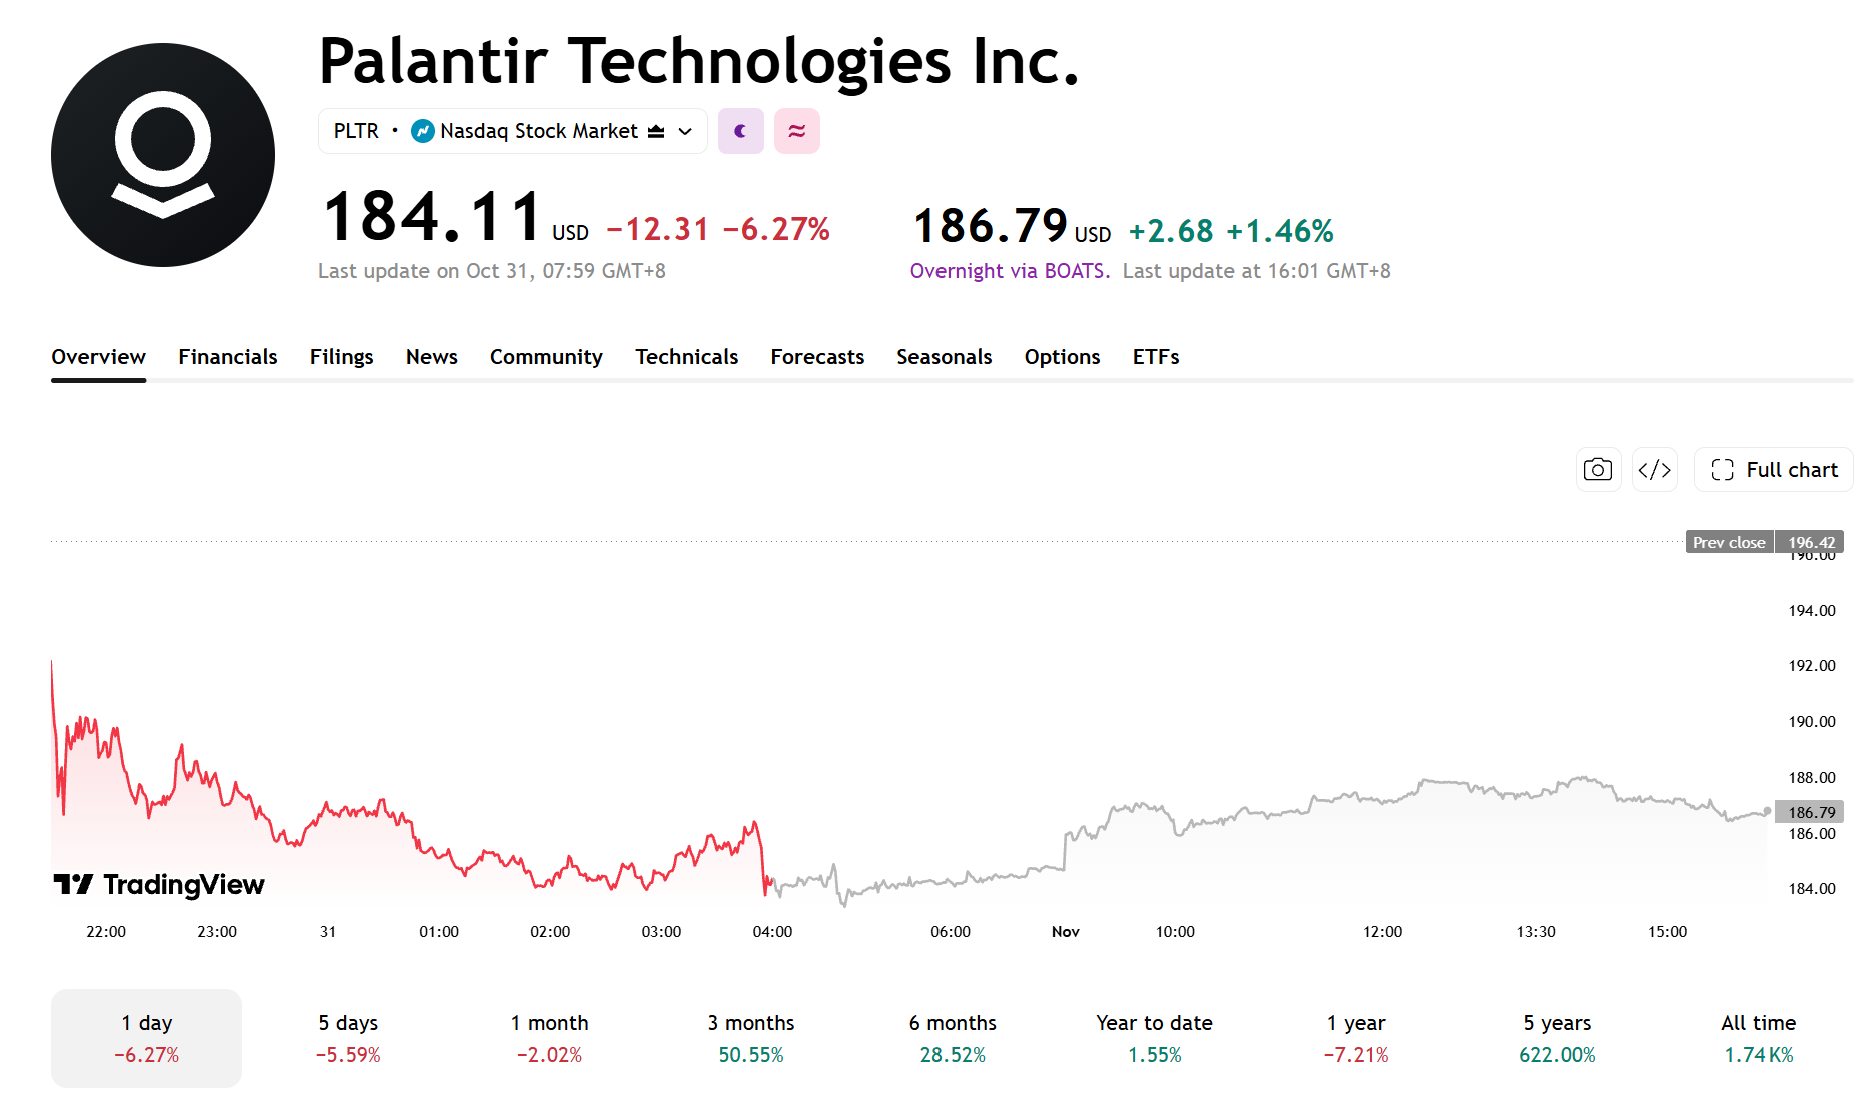
Al cierre de esta edición del 2 de noviembre, el precio de las acciones de Palantir antes de la apertura del mercado se situaba en 186,79 dólares, con una subida del 1,46%, una capitalización bursátil de aproximadamente 447.000 millones de dólares y un ratio PER de unas 157x, lo que sitúa su valoración en un nivel relativamente elevado.
[TradingView]
Expectativas del mercado ligeramente por encima de las previsiones de la empresa
El mercado prevé que los ingresos del tercer trimestre de Palantir se sitúen aproximadamente entre 2.170 millones y 2.180 millones de dólares, lo que supone un aumento de cerca del 84% interanual; se espera que el beneficio por acción ajustado sea de 0,41 dólares, frente a los 0,21 dólares del mismo periodo del año anterior.
La empresa había proporcionado anteriormente unas previsiones de ingresos de entre 2.160 millones y 2.164 millones de dólares y unas previsiones de resultado operativo ajustado de entre 1.292 millones y 1.296 millones de dólares; las expectativas de ingresos del mercado se sitúan ligeramente por encima del límite superior de las previsiones de la compañía.
Por lo tanto, tras la presentación del informe de resultados, el foco de atención no solo estará en si los ingresos reales cumplen con las expectativas, sino también en las previsiones para el cuarto trimestre, los márgenes ajustados y si los objetivos para todo el año se revisan de nuevo al alza.
La empresa había elevado anteriormente su previsión de ingresos para todo el año 2026 a entre 8.150 millones y 8.158 millones de dólares y había proyectado que los ingresos comerciales en Estados Unidos alcanzarían al menos 3.424 millones de dólares, lo que representa un aumento interanual de al menos el 134%. Si la directiva vuelve a elevar estas dos métricas será un aspecto clave de este informe de resultados.
Revisión de resultados del T2: los ingresos comerciales en EE. UU. crecen un 149 %
En el segundo trimestre, Palantir registró unos ingresos de 1.935 millones de dólares, lo que supone un aumento del 93% interanual. Los ingresos en Estados Unidos aumentaron un 115% hasta los 1.573 millones de dólares, mientras que los ingresos del sector comercial y del sector gubernamental en Estados Unidos crecieron un 149% y un 90%, alcanzando los 764 millones y 809 millones de dólares, respectivamente.
Durante el trimestre, la empresa cerró 220 acuerdos por un valor de al menos 1 millón de dólares cada uno, con un valor total del contrato (TCV) que alcanzó los 3.373 millones de dólares, un 49% más en comparativa interanual; el TCV del sector comercial en Estados Unidos se disparó un 153% hasta los 2.132 millones de dólares. El valor restante de los acuerdos (RDV) del sector comercial en Estados Unidos se situó en 6.238 millones de dólares, con un incremento interanual del 124%.
En términos de rentabilidad, el flujo de caja libre ajustado fue de 1.220 millones de dólares, lo que representa un margen del 63%, mientras que el margen operativo ajustado se situó en el 62%.
Métricas clave: cumplimiento de pedidos, negocio internacional y márgenes de beneficio
En el tercer trimestre, el mercado se centrará en el crecimiento del negocio comercial en Estados Unidos y la ejecución de contratos. A medida que aumenta la base de comparación, el crecimiento de los ingresos podría ralentizarse, y métricas como el número de clientes, el tamaño de los contratos y los ingresos reales serán indicadores clave para evaluar la demanda del negocio.
El crecimiento de los ingresos comerciales internacionales es significativamente inferior al del mercado de Estados Unidos, y si la expansión de clientes en el extranjero y el despliegue del negocio logran acelerarse también afectará al crecimiento general de la empresa.
Dado que la empresa no desglosa por separado los ingresos procedentes de AIP, el avance de su comercialización debe seguir evaluándose de forma indirecta a través del crecimiento de clientes, el tamaño de los contratos y el despliegue del negocio.
En cuanto a la rentabilidad, el mercado se centrará en si el margen operativo ajustado puede alcanzar el nivel de aproximadamente el 60% implícito en las previsiones de la empresa.
Visión institucional: el precio objetivo más alto se sitúa en $265
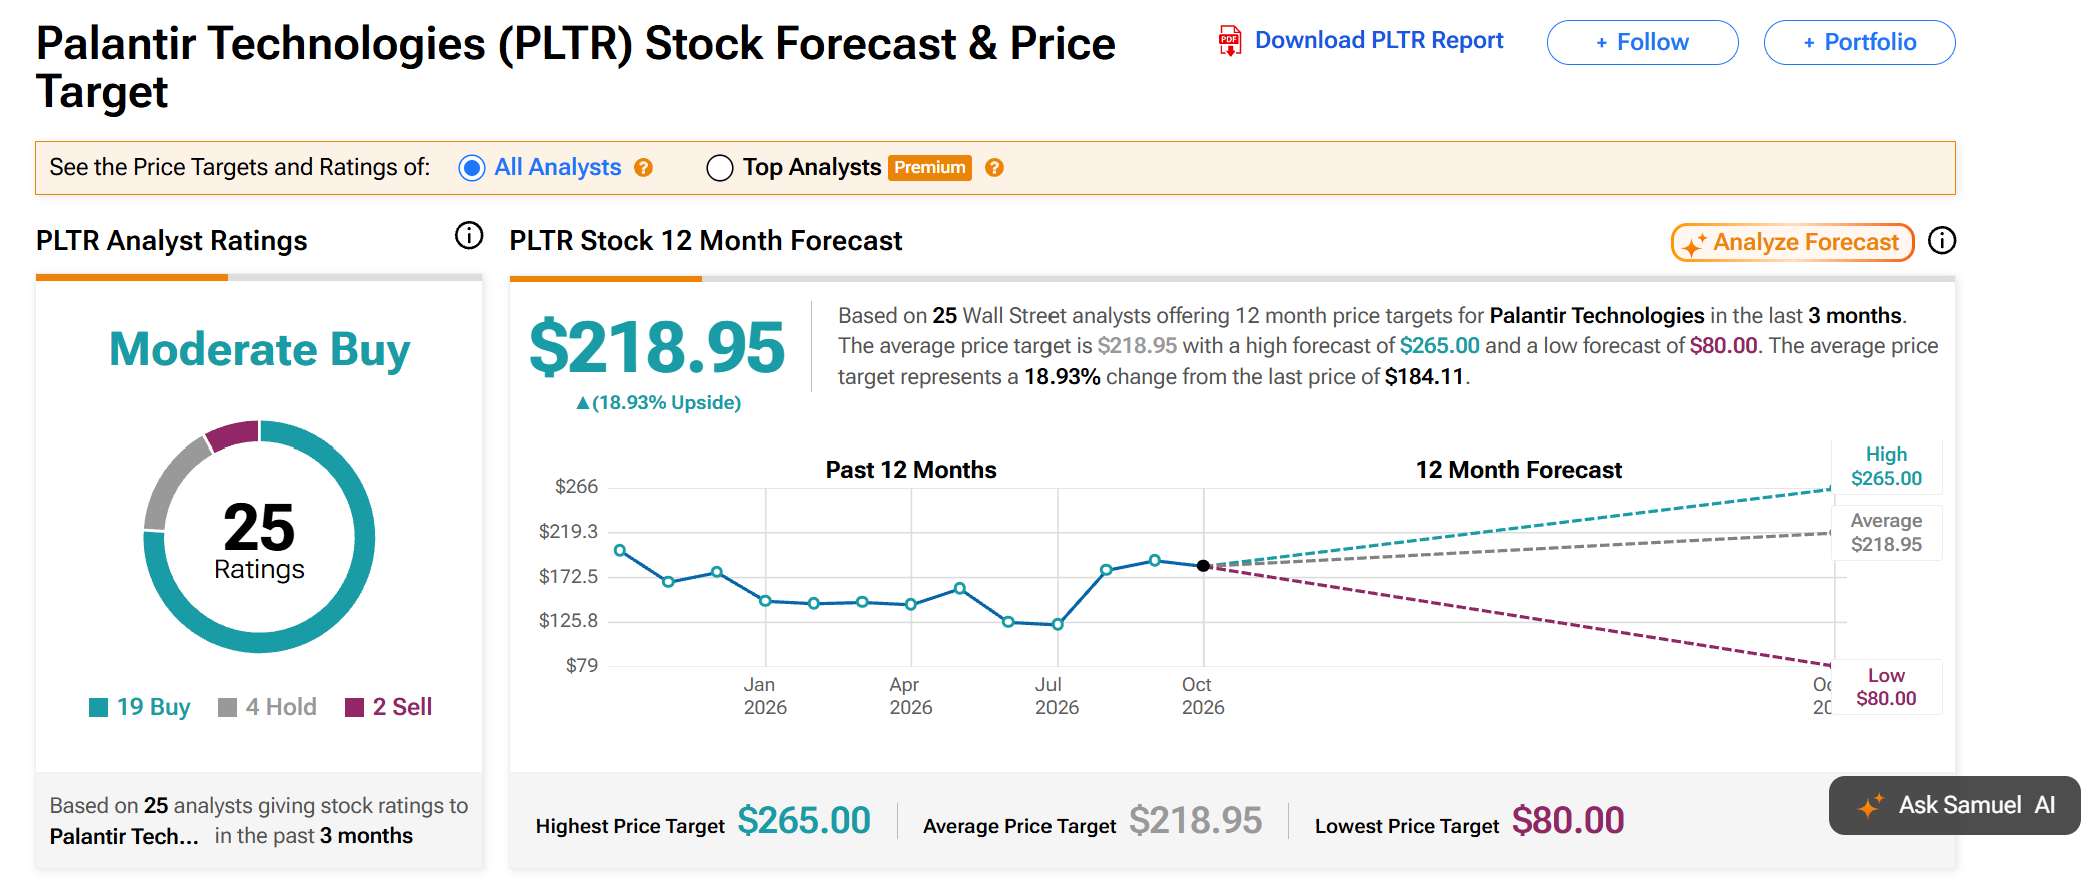
A fecha del 2 de noviembre, según datos de TipRanks, Palantir cuenta con una recomendación de "Compra moderada", con un precio objetivo medio de los analistas de 218,95 dólares, lo que implica un potencial de revalorización del 18,93% respecto a su precio de cierre del 30 de octubre.
[Fuente: TipRanks]
Goldman Sachs elevó su recomendación de "Neutral" a "Comprar" con un precio objetivo de 230 dólares, respaldado por el optimismo ante la creciente demanda de IA soberana y aplicaciones de IA empresarial. Barclays asignó una recomendación de "Sobreponderar" con un precio objetivo de 265 dólares, optimista principalmente respecto a las perspectivas del sector de tecnología de defensa y las ventajas competitivas de Palantir. Por su parte, Rosenblatt incrementó su precio objetivo de 225 a 260 dólares, al considerar que la creciente adopción de la IA empresarial impulsará el aumento de clientes.
Sin embargo, RBC Capital mantuvo su recomendación de "Subponderar" con un precio objetivo de 90 dólares, aludiendo principalmente a la preocupación por la elevada valoración de Palantir, la falta de sostenibilidad en el crecimiento de su negocio comercial y la intensificación de la competencia en el ámbito de la IA.
De cara a la presentación de resultados, si los ingresos, el crecimiento comercial en Estados Unidos o las previsiones futuras no alcanzan las expectativas, la cotización de la acción podría verse presionada. Dada la alta valoración de la empresa, la capacidad de convertir de manera constante las órdenes de contratos en ingresos y flujo de caja será un factor clave para el rendimiento del título.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.