


Pronóstico del precio de las acciones de Microsoft: Redburn eleva el precio objetivo a $440, ¿la controversia sobre la inversión en IA lastrará a MSFT?


Podcast IA


Rothschild & Co Redburn elevó el precio objetivo de Microsoft a 440 dólares con recomendación neutral, impulsado por la recuperación del sector SaaS. El crecimiento de Azure y la inteligencia artificial fortalece su competitividad, aunque persisten riesgos sobre el retorno de capital, el gasto en infraestructuras y los costes por litigios de derechos de autor. A nivel técnico, la tendencia a medio plazo se mantiene alcista, con un soporte principal entre 490 y 498 dólares, mientras el RSI neutral indica un impulso sin aceleración clara frente a la creciente volatilidad.

TradingKey - Rothschild & Co Redburn, tras actualizar su modelo de valoración, elevó el precio objetivo de Microsoft (MSFT) de 400 a 440 dólares, al tiempo que mantiene su recomendación de "Neutral".
El incremento del precio objetivo se debe principalmente a la recuperación de las valoraciones en el sector del software como servicio (SaaS), y no a que Redburn haya elevado significativamente sus expectativas de crecimiento de los beneficios de Microsoft. Un precio objetivo más elevado junto con una calificación sin cambios refleja el reconocimiento por parte de la firma de la competitividad de Microsoft en la computación en la nube y el software empresarial, al tiempo que sugiere que la valoración actual ya descuenta gran parte del potencial de crecimiento de su negocio de IA.
El negocio de la IA continúa expandiéndose a medida que el retorno de capital se vuelve clave para la valoración
El principal motor de crecimiento de Microsoft sigue siendo Azure, Copilot y su negocio de inteligencia artificial relacionado con OpenAI. La creciente demanda empresarial de inferencia de IA, analítica de datos y agentes inteligentes está atrayendo más cargas de trabajo de computación en la nube a Azure, al tiempo que ayuda a Microsoft a integrar capacidades de IA en Office, GitHub y productos de seguridad.
Sin embargo, a medida que Microsoft continúa ampliando sus inversiones en centros de datos, chips, energía e instalaciones de refrigeración, el mercado está centrando su atención en cuánto tiempo tardará en recuperar estos costes.
El inversor Michael Burry señaló recientemente que los centros de datos suelen tardar varios años desde la planificación hasta su finalización, acompañados de compromisos a largo plazo de energía, terrenos y arrendamiento, mientras que el ciclo de renovación del hardware de IA, como las GPUs, puede ser de solo dos a tres años. Si los chips de próxima generación adoptan diseños diferentes de alimentación eléctrica, gestión térmica y racks, algunas infraestructuras altamente personalizadas podrían afrontar riesgos de una menor utilización o de modificaciones prematuras.
Esta perspectiva no significa que la estrategia de IA de Microsoft esté destinada al fracaso, pero subraya la importancia del retorno sobre el capital, los ciclos de depreciación y el flujo de caja libre. Si los ingresos de Azure AI y los usuarios de pago de Copilot continúan creciendo, el elevado nivel de inversión actual construirá un foso competitivo de escala más profundo. Por el contrario, si la utilización de la potencia de cálculo y el progreso en la comercialización se sitúan por debajo de las expectativas, la depreciación y los costes operativos podrían ejercer una presión continuada sobre los márgenes de beneficio.
Por lo tanto, durante los próximos trimestres, Microsoft no solo necesita mantener el crecimiento en la nube, sino que también debe demostrar que los ingresos incrementales por IA son suficientes para cubrir un gasto de capital en rápido aumento.
Los riesgos de seguridad y derechos de autor no detendrán la expansión de la IA
Además de los retornos de capital, la seguridad y la regulación son también variables clave que afectan la valoración de la IA de Microsoft. Mustafa Suleyman, responsable del negocio de IA de Microsoft, declaró recientemente que la competencia internacional no debe utilizarse como razón para abandonar las salvaguardas de seguridad necesarias, y que los sistemas avanzados de IA deben permanecer siempre bajo control humano y estar sujetos a evaluaciones de riesgo explícitas y a los estándares del sector.
Sin embargo, la postura de Microsoft no es desacelerar la I+D en IA, sino más bien reforzar la supervisión al tiempo que amplía sus aplicaciones comerciales. Para los clientes empresariales y gubernamentales, la protección de datos, la gestión de identidades y la fiabilidad del sistema son en sí mismos criterios cruciales a la hora de elegir una plataforma de IA. Si Microsoft logra integrar plenamente las capacidades de seguridad en Azure y Copilot, estas inversiones podrían, por el contrario, aumentar la fidelidad de los clientes y consolidar su liderazgo en el mercado de la IA empresarial.
Los litigios por derechos de autor introducen otra capa de incertidumbre. The New York Times acusó a Microsoft y a OpenAI de utilizar contenido protegido por derechos de autor para entrenar modelos sin autorización, alegando que algunos resultados generados podrían sustituir el periodismo original.
El Departamento de Justicia de Estados Unidos presentó recientemente una «declaración de interés» en la que afirma que el entrenamiento de modelos de IA es altamente transformador y advierte que un régimen exhaustivo de licencias de datos de entrenamiento podría elevar las barreras de entrada en el sector. Si bien esta postura es generalmente favorable para Microsoft y OpenAI, no equivale a un fallo judicial.
Diversos informes indican que el Departamento de Justicia no se coordinó plenamente con la Oficina de Patentes y Marcas de Estados Unidos ni con la Oficina del Derecho de Autor antes de presentar el escrito, lo que pone de relieve las continuas discrepancias dentro del Gobierno de Estados Unidos sobre la política de derechos de autor en la IA. Si los tribunales exigen finalmente a las empresas de IA que paguen tarifas de licencia de datos más altas, tanto los costes de entrenamiento de modelos como las responsabilidades legales de Microsoft podrían aumentar.
Análisis técnico del precio de las acciones de Microsoft
Fuente: TradingView
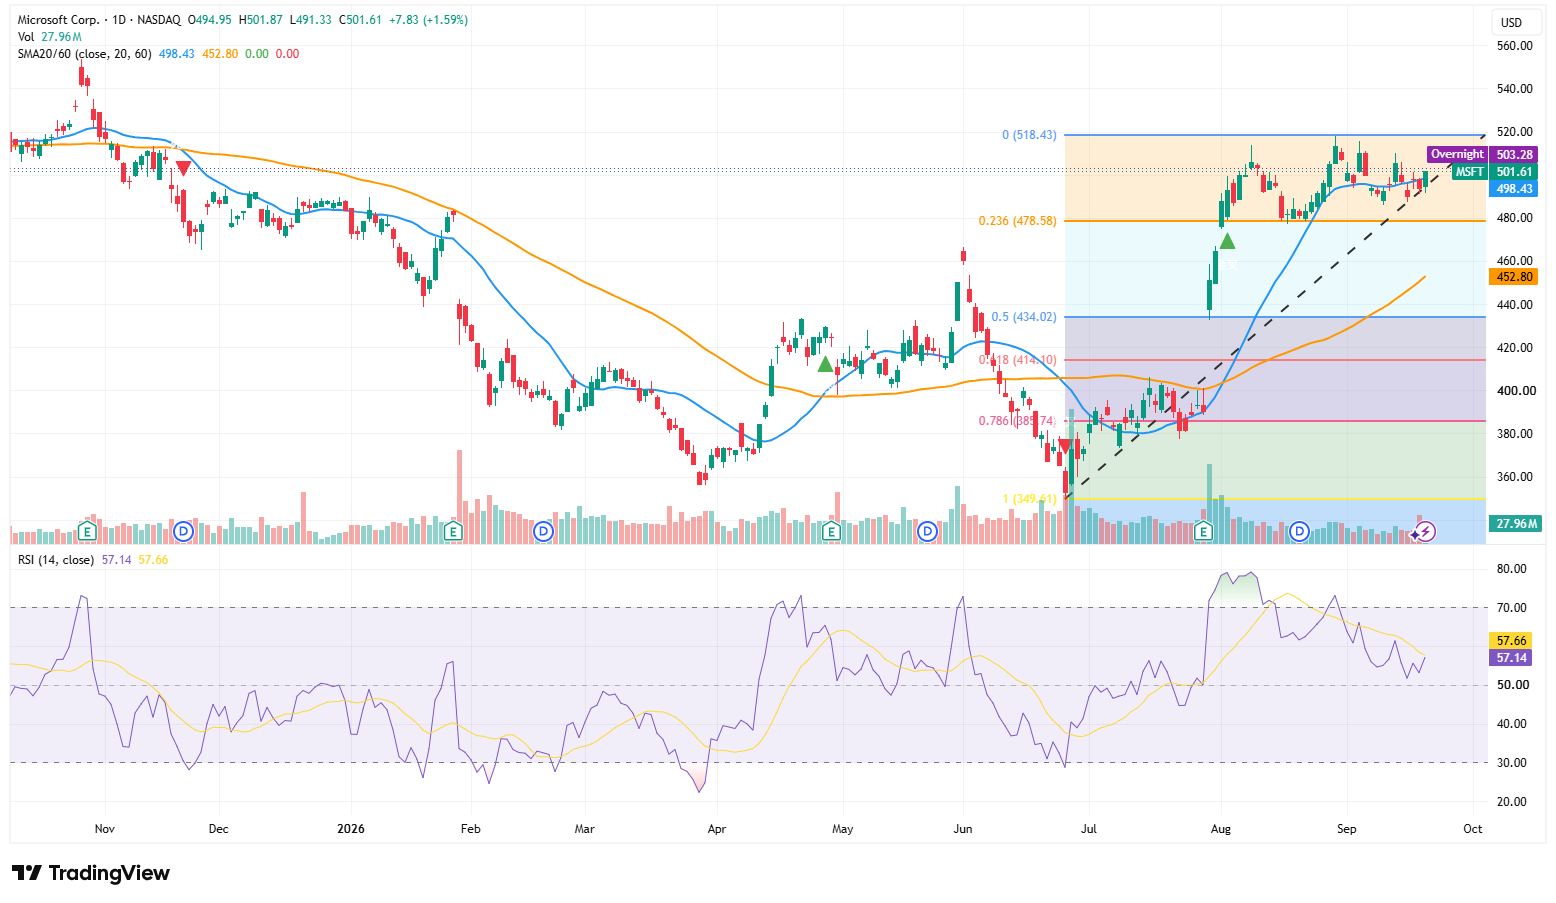
Las acciones de Microsoft cerraron en 501,61 dólares el día 21, recuperando su media móvil de 20 días de 498,43 dólares. Dado que la media móvil de 20 días se mantiene por encima de la media móvil de 60 días, situada en 452,80 dólares, la tendencia a medio plazo sigue siendo alcista. Actualmente, la cotización se está consolidando principalmente en el rango de 478,58 a 518,43 dólares, y la línea de tendencia alcista se mantiene intacta.
El soporte principal se encuentra entre los 490 y los 498 dólares, seguido por el nivel de retroceso de 0,236 en los 478,58 dólares. Si el gráfico diario cae por debajo de este nivel, podría volver a poner a prueba la zona de los 454 dólares y los 434,02 dólares. La resistencia al alza se concentra entre los 503 y los 510 dólares y en el máximo anterior de 518,43 dólares. Una ruptura con un elevado volumen por encima del máximo anterior podría poner en el punto de mira objetivos de extensión en los 540 dólares y en torno a los 564 dólares.
El RSI se sitúa en 57,14, manteniéndose en terreno neutral a alcista, aunque ligeramente por debajo de la línea de señal, lo que indica que el impulso a corto plazo aún no muestra una aceleración clara. Por lo tanto, aunque las controversias en torno a la inversión en IA puedan aumentar la volatilidad, todavía no han alterado la estructura alcista a medio plazo.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.