


TradingKey Wall Street Wochenbericht: S&P 500 und Nasdaq schließen höher, KI-Chip-Aktien führen, US-Anleiherenditen nahe Höchststand von 5,2 %, Öl fällt unter 98 USD



KI-Podcasts


In der Woche vom 21. September 2026 bis zum 27. September 2026 verzeichneten US-Aktienindizes trotz einer falkenhaften Fed und volatiler Anleiherenditen Gewinne, angeführt von Technologie- und Wachstumswerten dank starker KI-Dynamik. Der Handelsfrieden zwischen den USA und China wurde verlängert. Die Geldpolitik bleibt restriktiv, was zinssensibles Kapital belastet. Für die kommende Woche stehen entscheidende Arbeitsmarkt- und PCE-Inflationsdaten sowie der OpenAI Developer Day im Fokus. Analysten raten zu einer Übergewichtung von Qualitätswachstum und Technologie, während für hochverschuldete Sektoren und Versorger Vorsicht gilt. Zu den Hauptrisiken zählen steigende Ölpreise und wieder anziehende Anleiherenditen.

Marktrückblick & Analyse der vergangenen Woche
TradingKey - Makroökonomisches Umfeld: In der Woche vom 21. September 2026 bis zum 27. September 2026 wurde das makroökonomische Umfeld in den USA von einer falkenhaften Geldpolitik der US-Notenbank Federal Reserve, schwankenden Renditen für US-Staatsanleihen und einer veränderten Dynamik am Energiemarkt geprägt. Die Federal Reserve hielt nach der Anhebung des Leitzinses auf eine Zielspanne von 3,75 % bis 4,00 % an ihrer straffen Ausrichtung fest, wobei Währungshüter etwaige weitere Zinserhöhungen vor Jahresende signalisierten, um die Preisstabilität wiederherzustellen. Die Rendite der richtungsweisenden 10-jährigen US-Staatsanleihe verzeichnete eine erhöhte Volatilität; sie erreichte in der Spitze 5,225 %, bevor sie nachgab und bei rund 5,17 % schloss, während die Renditen 2-jähriger US-Staatsanleihen auf 4,81 % stiegen. Unterdessen boten die Energiepreise eine vorübergehende Entlastung: Rohöl der Sorte West Texas Intermediate fiel in Richtung 92,70 US-Dollar pro Barrel, und Brent-Rohöl fiel unter 98 US-Dollar pro Barrel, was den unmittelbaren Kostendruck milderte. Die geopolitischen Entwicklungen waren von hochrangigen diplomatischen Gesprächen geprägt, darunter der Gipfel zwischen Trump und Xi, bei dem sich die USA und China darauf einigten, ihren Handelsfrieden um zwei Monate bis zum 10. Januar zu verlängern und so eine unmittelbare Eskalation bei den bilateralen Zöllen zu vermeiden.
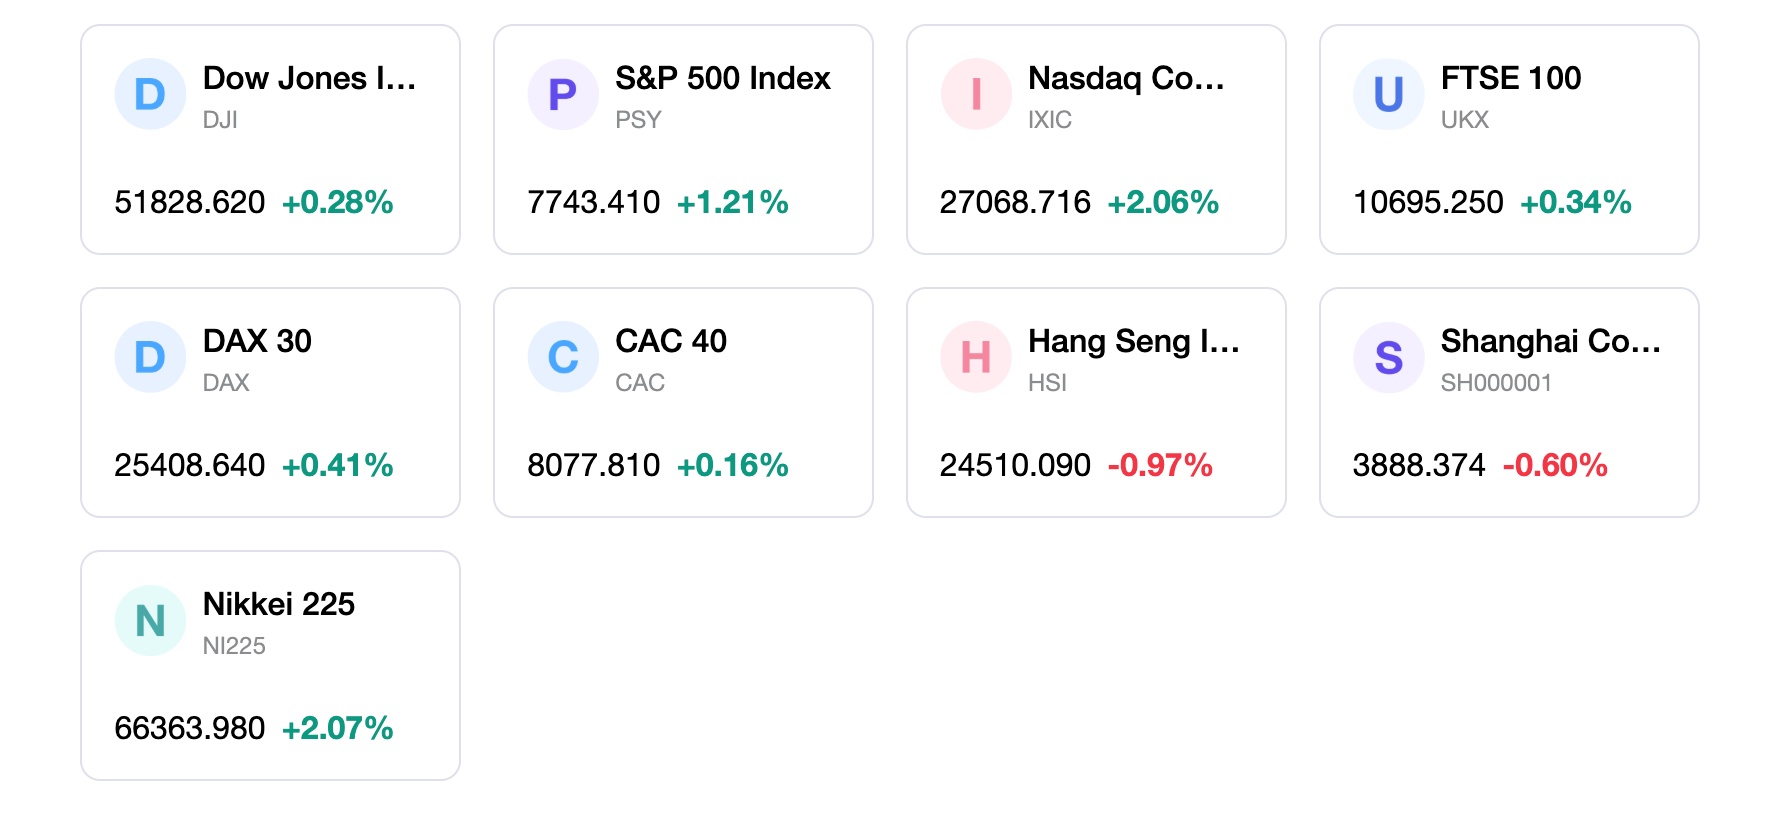
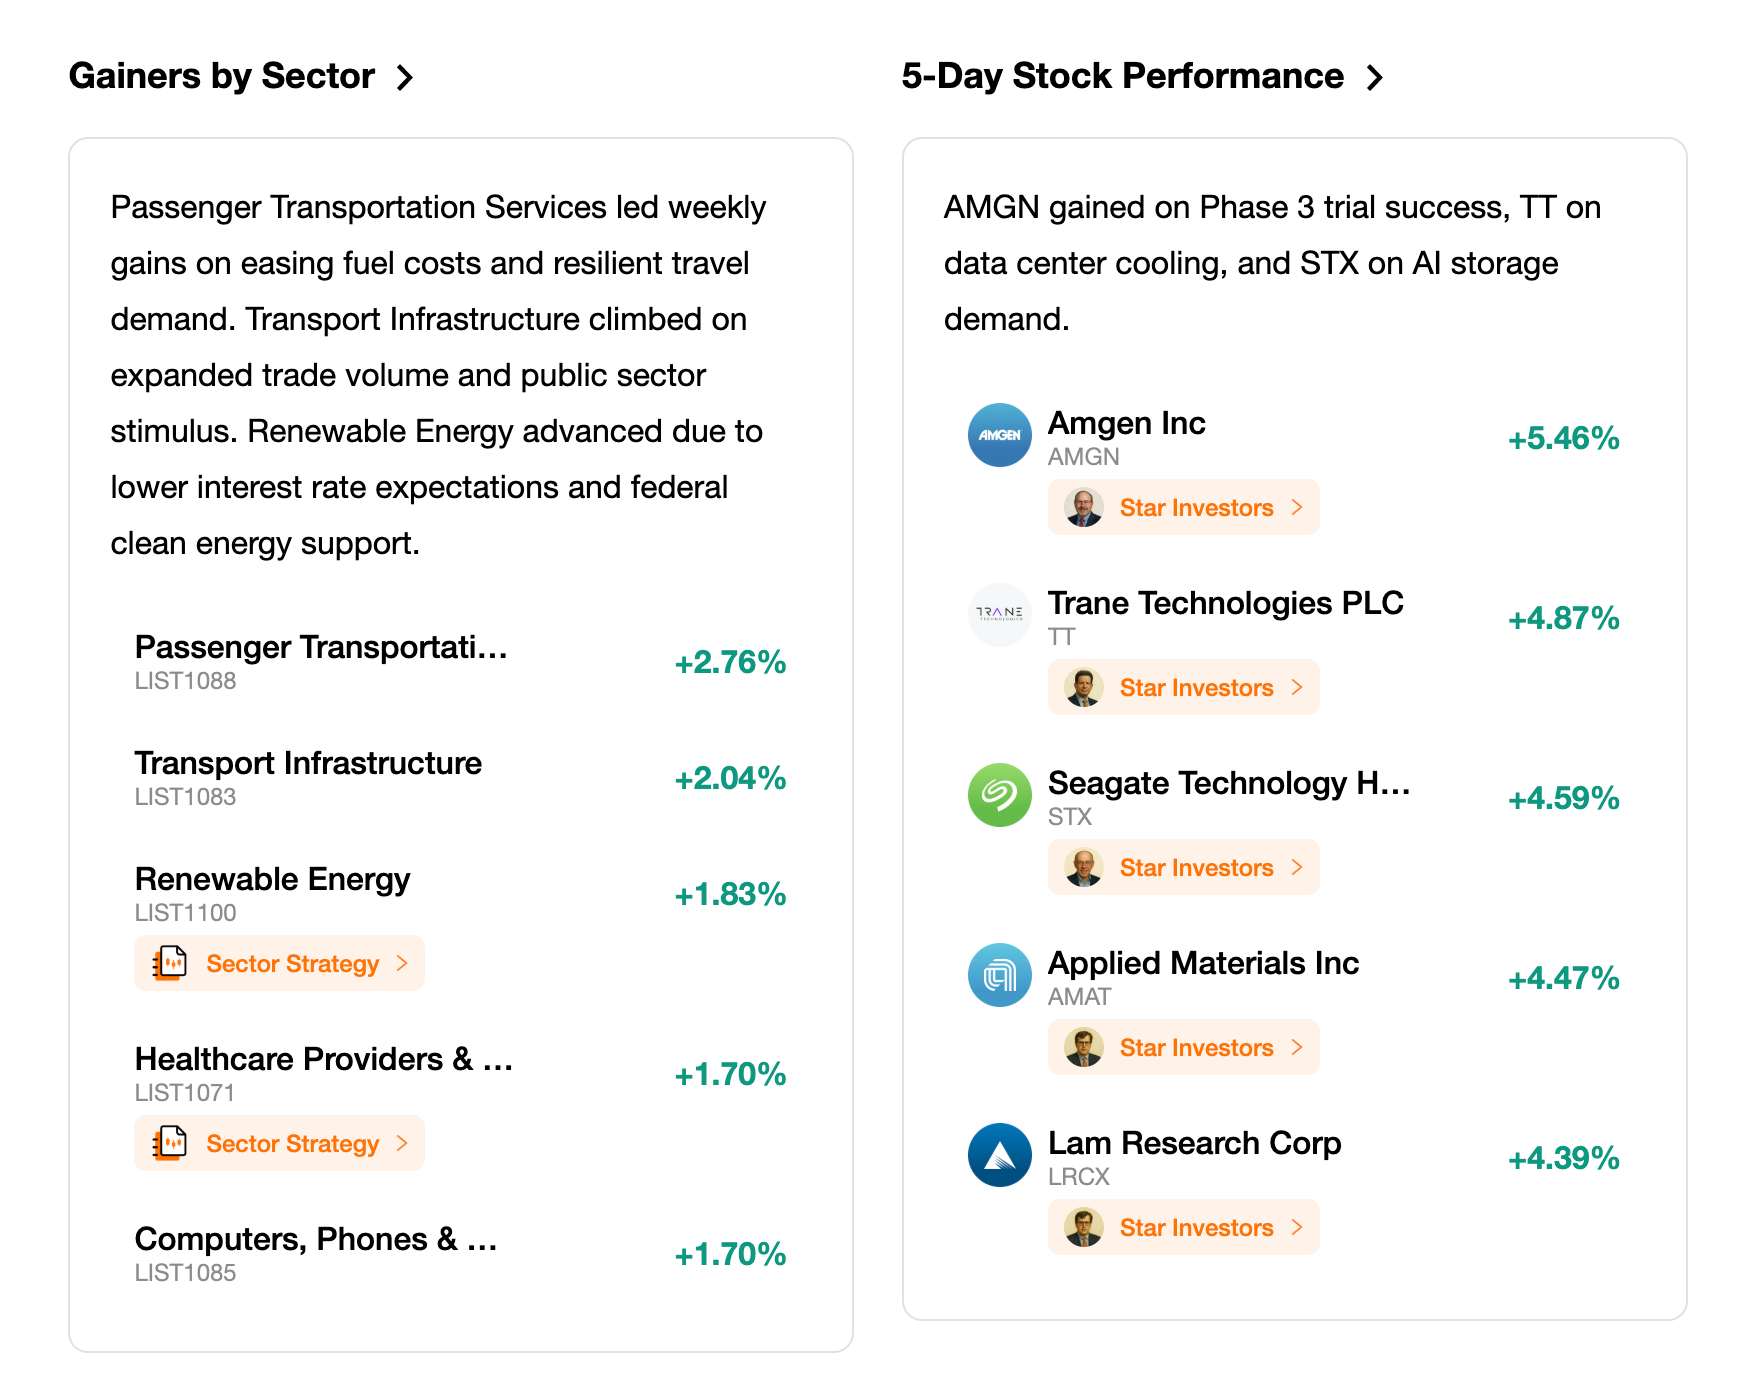
Marktentwicklungsübersicht: Basierend auf den wöchentlichen Kerzendaten für die am 25. September 2026 endende Handelswoche schlossen die wichtigsten US-Aktienindizes auf breiter Front höher und erholten sich vom Druck des Anleihemarkts unter der Woche. Der S&P 500 stieg im Wochenvergleich um 1,21 %, während der technologielastige Nasdaq Composite die Gewinne mit einem Plus von 2,06 % anführte. Der Dow Jones Industrial Average legte um 0,3 % zu und erholte sich gegen Ende der Woche, während Nebenwerte schwächer abschnitten und der Russell 2000 um 0,8 % nachgab. Die Sektorrotation spiegelte eine deutliche Divergenz zwischen margenstarken Wachstums- und zinssensiblen Substanzwerten wider: Der Technologiesektor kletterte um 3,1 % und der Gesundheitssektor gewann 1,57 %, angetrieben durch eine starke Dynamik im Bereich der künstlichen Intelligenz. Im Gegensatz dazu fiel der Energiesektor um 3,07 %, da sich die Rohölpreise abkühlten, und der Versorgungssektor gab unter der Last hoher Renditen langlaufender US-Staatsanleihen um 3,04 % nach. Insgesamt verzeichneten Wachstumswerte in dieser Woche einen starken Zuwachs von 2,33 % und schnitten damit deutlich besser ab als Substanzwerte, die um 0,35 % nachgaben.
Analyse wichtiger Ereignisse: Die Marktdynamik der Woche wurde von bedeutenden Unternehmensmeldungen und wichtigen Konjunkturdaten geprägt. Auf der Meta Connect 2026 stellte Meta-CEO Mark Zuckerberg neue Hardware und persönliche KI-Funktionen vor, die auf den KI-Agenten Muse ausgerichtet sind. Dies ließ die Meta-Aktie im Wochenverlauf um fast 13 % steigen und sorgte für erneute Käufe in der gesamten Lieferkette der Technologiebranche. Bei den makroökonomischen Daten blieben die Erstanträge auf Arbeitslosenhilfe in der Woche zum 19. September mit 197.000 auf einem niedrigen Niveau, was trotz der hohen Fremdkapitalkosten eine anhaltende Stabilität des Arbeitsmarkts zeigt. Der Konsumklimaindex der Universität Michigan für September ging leicht zurück, während die 1-jährige Inflationserwartung auf 4,6 % stieg, was die feine Balance zwischen robuster Konsumnachfrage und anhaltenden Inflationserwartungen unterstreicht. Darüber hinaus gehörten solide Ergebnisse bei Herstellern von Konsumgütern des täglichen Bedarfs und bei Billiganbietern zu den Höhepunkten der Unternehmensgewinne, was das preisbewusste Verbraucherverhalten angesichts hoher Lebenshaltungskosten widerspiegelt.
Kapitalflüsse & Marktstimmung: Die Marktstimmung zeigte im Laufe der Woche eine bemerkenswerte Uneinheitlichkeit und bewegte sich im Spannungsfeld zwischen einer starken Gewinnentwicklung bei den Mega-Cap-Technologiewerten und den Einschränkungen durch steigende Kapitalkosten. Der CBOE Volatility Index gab leicht nach und schloss bei etwa 14,81, da der Rückgang der Energiepreise und der Anleiherenditen am Freitag zu Eindeckungen von Leerverkäufen und Käufen bei Kursrücksetzern führte. Die implizite Volatilität einzelner Aktien und die Dispersionskennzahlen bei Technologiewerten blieben jedoch erhöht, was eine höhere Bepreisung von Optionen bei Aktien mit KI-Bezug sowie eine Divergenz zwischen den Indexkomponenten widerspiegelt. Die Mittelzuflüsse in Aktienfonds blieben auf Large-Cap-Wachstums- und Halbleiterfonds konzentriert, während aus zinssensiblen Versorgungs- und Immobilienfonds weiterhin Mittel abflossen. Anleger behielten eine selektive Haltung bei und wägten den hohen risikofreien Zins von 5 % bei US-Staatsanleihen gegen das robuste, strukturelle Gewinnmomentum im Bereich der künstlichen Intelligenz ab.
Gesamteinschätzung: Die aktuelle Phase des Marktzyklus zeigt eine strukturelle Divergenz, bei der robuste Unternehmensinvestitionen in künstliche Intelligenz und das Gewinnwachstum der Unternehmen die Aktienmärkte gegen eine sich im Bärenmarkt versteilernde Zinskurve und eine restriktive Geldpolitik abschirmen. Die Marktlogik basiert auf fundamentaler Differenzierung: Cashflow-starke Marktführer aus dem Technologiesektor mit steigenden Gewinnspannen ziehen weiterhin Kapital an, während fremdfinanzierte, zinssensible und kapitalintensive Sektoren durch die hohen Renditen von US-Staatsanleihen einen anhaltenden Druck auf ihre Bewertungen erfahren. Das Verhalten des Gesamtmarkts spiegelt eine Spätzyklus-Resilienz wider, die durch Investitionen des privaten Sektors gestützt wird, wenngleich eine Ausweitung der Bewertungsmultiplikatoren bei Aktien durch die straffen Finanzierungsbedingungen weiterhin begrenzt bleibt.
Wichtigste Markttreiber und Anlageausblick für die nächste Woche
Anstehende Termine: Mit Blick auf die Woche ab dem 28. September 2026 steht den Finanzmärkten zum Abschluss des dritten Quartals eine entscheidende Reihe von Makrodatenveröffentlichungen und Unternehmensereignissen bevor. Zu den wichtigsten Konjunkturindikatoren zählen der Bericht zu den persönlichen Einkommen und Ausgaben für August mit dem PCE-Preisindex, die dritte Schätzung des realen BIP für das zweite Quartal, die JOLTS-Stellenangebote für August, der ADP-Arbeitsmarktbericht, der Einkaufsmanagerindex für Chicago (Chicago PMI) sowie der Bericht über die Beschäftigtenzahlen außerhalb der Landwirtschaft (Nonfarm Payrolls) und die Arbeitslosenquote für September. Weitere marktbewegende Auslöser sind der OpenAI Developer Day am Dienstag, dem 29. September 2026, die vollständige Offenlegung der Details des US-chinesischen Abkommens zur Senkung von Zöllen am 28. September sowie anstehende Quartalsergebnisse von Unternehmen.
Marktlogik und Ausblick: Die makroökonomischen Bedingungen in der kommenden Woche dürften maßgeblich davon geprägt werden, wie sich die anstehenden Arbeitsmarkt- und PCE-Inflationsdaten mit dem restriktiven Kurs der Federal Reserve vereinbaren lassen. Sollten die PCE-Inflationskennzahlen eine Stabilisierung des Preisdrucks bei gleichzeitig moderatem Beschäftigungswachstum bestätigen, könnten sich die Renditen von US-Staatsanleihen konsolidieren und ein unterstützendes Umfeld für eine breitere Marktbreite bei Aktien schaffen. Umgekehrt könnten überraschend hohe Werte bei der Kerninflation die Sorgen vor weiteren Zinserhöhungen der Fed neu entfachen, die Renditen von US-Staatsanleihen wieder in Richtung von Mehrjahreshöchstständen treiben und eine Kompression der Bewertungsmultiplikatoren bei Wachstumsaktien auslösen. Auf mikrofundamentaler Ebene dürften Ankündigungen zu Investitionsausgaben sowie Entwickler-Updates rund um die KI-Infrastruktur weiterhin der Haupttreiber für Gewinnrevisionen und Sektordispersion bleiben.
Strategie- und Allokationsempfehlungen: Die Portfoliostrategie sollte einen disziplinierten Ansatz verfolgen und Qualitätswachstum sowie hochmargige, bilanzstarke Unternehmen bevorzugen, die erhöhten Kapitalkosten standhalten können. Anlegern wird geraten, eine Übergewichtung in den Sektoren Technologie, Kommunikationsdienste und Gesundheitswesen beizubehalten, in denen ein starkes organisches Umsatzwachstum und sich ausweitende operative Margen eine fundamentale Absicherung bieten. Eine neutrale Positionierung wird für Finanzwerte und zyklische Industrieaktien empfohlen, während bei hochverschuldeten Small Caps, Versorgern und Immobilienwerten eine Untergewichtung ratsam bleibt. Repräsentative Aktienideen konzentrieren sich auf führende Enabler der Halbleiterindustrie, Cloud-Software-Hyperscaler und cashflow-starke Consumer-Tech-Plattformen, die von der KI-Monetarisierung profitieren.
Risikowarnungen: Anleger sollten in nächster Zeit mehrere zentrale Marktrisiken genau im Auge behalten. Ein möglicher erneuter Anstieg der Preise für Rohöl und raffinierte Kraftstoffe infolge anhaltender geopolitischer Störungen im Nahen Osten stellt eine Bedrohung für die Gesamtinflation und das Verbrauchervertrauen dar. Eine abrupte Neubeschleunigung der Renditen langlaufender US-Staatsanleihen über 5,2 % hinaus stellt ein erhebliches Risiko für die Aktienbewertungen dar und könnte breitere Verkäufe bei Risikoanlagen auslösen. Darüber hinaus könnten potenzielle Spannungen bei der Umsetzung des US-chinesischen Handelsabkommens sowie eine unerwartete Schwäche bei den kommenden Arbeitsmarktindikatoren für Abwärtsvolatilität an den globalen Aktienmärkten sorgen.
Märkte der Woche
5-Tage-Index-Performance
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.