


Vorschau auf die US-Nonfarm-Payrolls im September: Stellenaufbau könnte sich abkühlen, wie reagieren US-Aktien, Dollar und Gold?



KI-Podcasts


Der am 2. Oktober (EDT) veröffentlichte US-Arbeitsmarktbericht für September wird entscheidend für die künftige Geldpolitik der Federal Reserve sein. Analysten erwarten ein moderates Beschäftigungswachstum von rund 100.000 Stellen und eine Arbeitslosenquote von 4,1 % bis 4,2 %. Eine moderate Abkühlung gilt als günstig für US-Aktien und den Nasdaq, da sie den Zinsdruck mindert. Übertreffen die Daten die Erwartungen deutlich, steigen die Zinserhöhungserwartungen, was den US-Dollar stützt und Gold belastet. Fallen sie schwächer aus, drohen Rezessionssorgen. Der Markt wird die Daten genau auf Signale zur konjunkturellen Widerstandsfähigkeit und Zinsentwicklung bewerten.

TradingKey – Am Freitag, dem 2. Oktober (EDT), veröffentlichen die USA ihren Arbeitsmarktbericht für September (Non-Farm Payrolls). Die Märkte konzentrieren sich darauf, ob das Beschäftigungswachstum die Erholung aus dem August fortsetzen kann und ob die Daten die Erwartungen bezüglich künftiger Zinserhöhungen der Federal Reserve verändern werden.
Die Märkte erwarten allgemein, dass sich das US-Beschäftigungswachstum gegenüber August spürbar verlangsamt. Einer Reuters-Umfrage zufolge wird für September mit einem Zuwachs von etwa 100.000 Stellen außerhalb der Landwirtschaft gerechnet, wobei die Arbeitslosenquote von 4,1 % im August auf 4,2 % steigen könnte; die Prognosen einiger Institute liegen nahe bei 90.000. Zum Vergleich: Im August war die Zahl der US-Arbeitsplätze außerhalb der Landwirtschaft um 162.000 gestiegen, was den stärksten Zuwachs seit fünf Monaten markierte.
Arbeitsmarkt dürfte sich moderat abkühlen, Erwartungen an Fed-Politik vor Neubewertung
Blickt man auf die jüngsten Arbeitsmarktindikatoren, so sanken die JOLTS-Stellenangebote für August um 256.000 auf 7,079 Millionen, was eine Abkühlung der Nachfrage nach Arbeitskräften seitens der Unternehmen widerspiegelt, wenngleich die Entlassungen mit 1,641 Millionen weiterhin niedrig blieben. Unterdessen fielen die US-Erstanträge auf Arbeitslosenhilfe in der Woche zum 19. September auf 197.000 und verharrten damit nahe Mehrjahrzehnttiefs, was darauf hindeutet, dass die Unternehmen bislang noch keine nennenswerten Großentlassungen vorgenommen haben.
Daher liegt der Schlüssel dieses Berichts zu den Beschäftigtenzahlen außerhalb der Landwirtschaft (Non-Farm Payrolls) nicht darin, ob sich der Stellenaufbau gegenüber den 162.000 im August verlangsamt, sondern darin, ob das Ausmaß des Rückgangs die Markterwartungen übertrifft. Sollte der Stellenzuwachs im September weiterhin bei etwa 90.000 bis 100.000 liegen und die Arbeitslosenquote bei 4,1 % bis 4,2 % verharren, dürfte der Markt dies eher als eine normale Abkühlung des Arbeitsmarktes betrachten denn als eine deutliche Verschlechterung der US-Wirtschaft.
Auch die Prognosen der Institutionen weichen erheblich voneinander ab. Die Bank of America schätzt, dass der Beschäftigungsaufbau im September lediglich bei etwa 60.000 liegen könnte, während die meisten Marktprognosen weiterhin nahe 100.000 liegen. Das bedeutet: Sollte das tatsächliche Beschäftigungswachstum wieder über 150.000 steigen, fiele es deutlich stärker aus als derzeit erwartet; fällt der Stellenzuwachs hingegen unter 50.000, während die Arbeitslosenquote weiter steigt, könnte dies die Sorgen des Marktes hinsichtlich einer Verlangsamung des Wirtschaftswachstums verstärken.
Die Arbeitsmarktdaten sind zudem ein entscheidender Faktor für den nächsten geldpolitischen Schritt der US-Notenbank Fed. Die Inflation liegt derzeit weiterhin deutlich über dem langfristigen Ziel von 2 %; zeigt sich der Arbeitsmarkt weiterhin widerstandsfähig, verschafft dies der Fed mehr geldpolitischen Handlungsspielraum bei der Bekämpfung der Inflation. Fällt der Stellenzuwachs außerhalb der Landwirtschaft im September deutlich höher aus als 100.000, bleibt die Arbeitslosenquote niedrig und verharrt das Lohnwachstum auf solidem Niveau, könnte der Markt seine Erwartungen hinsichtlich nachfolgender Zinsanhebungen der Fed weiter nach oben schrauben.
Umgekehrt könnte die Notwendigkeit für die Fed, die Zinsen weiter anzuheben, sinken, falls das Beschäftigungswachstum deutlich hinter den Erwartungen zurückbleibt und die Arbeitslosenquote auf 4,2 % oder sogar noch höher steigt. Auch der Präsident der New Yorker Fed, Williams, erklärte kürzlich, dass für die Fed nach den bisherigen Straffungen kein Grund zur Eile für weitere Schritte bestehe und sie weitere Konjunkturdaten abwarten könne.
Wie die US-Arbeitsmarktdaten für September die kurzfristige Entwicklung von US-Aktien, Dollar und Gold beeinflussen
Was US-Aktien betrifft, könnte eine „moderate Abkühlung“ der Beschäftigung ein relativ günstiges Ergebnis für den aktuellen Markt darstellen. Wenn sich das Stellenwachstum im Bereich von 80.000 bis 100.000 bewegt, würde dies weder auf eine erhebliche wirtschaftliche Eintrübung hindeuten noch weitere Zinserhöhungen der Fed erforderlich machen. Infolgedessen könnten die Renditen von US-Staatsanleihen nachgeben und hoch bewerteten Sektoren wie dem Nasdaq, KI und Halbleitern Unterstützung bieten. Sollte der Stellenzuwachs außerhalb der Landwirtschaft wieder auf über 150.000 steigen, könnte der Markt seine Zinserhöhungserwartungen anheben, was die Renditen von US-Staatsanleihen weiter nach oben treiben und Bewertungsdruck auf hoch bewertete Tech-Aktien ausüben würde. Sollte die Beschäftigung jedoch deutlich unter den Erwartungen liegen, mag der Markt zwar zunächst auf sinkende Zinsen setzen, müsste anschließend jedoch die Unternehmensergebnisse und die Aussichten für das Konsumwachstum neu bewerten.
Was den US-Dollar betrifft: Sollten die Non-Farm Payrolls für September deutlich stärker als erwartet ausfallen, könnte der US-Dollar weiterhin Stützung finden. Robuste Beschäftigungsdaten würden signalisieren, dass die US-Wirtschaft widerstandsfähig bleibt, während sie gleichzeitig die Erwartung am Markt stärken, dass die Fed das hohe Zinsniveau beibehält oder die Zinsen sogar weiter anhebt. Zudem könnte das Zinsgefälle zwischen den USA und anderen wichtigen Volkswirtschaften den US-Dollar weiter stützen. Sollte der Stellenzuwachs auf rund 50.000 oder sogar noch darunter fallen, begleitet von einem Anstieg der Arbeitslosenquote, könnten die Renditen von US-Staatsanleihen und die Zinserhöhungserwartungen im Gleichschritt sinken, was Raum für eine taktische Korrektur des US-Dollars schaffen würde.
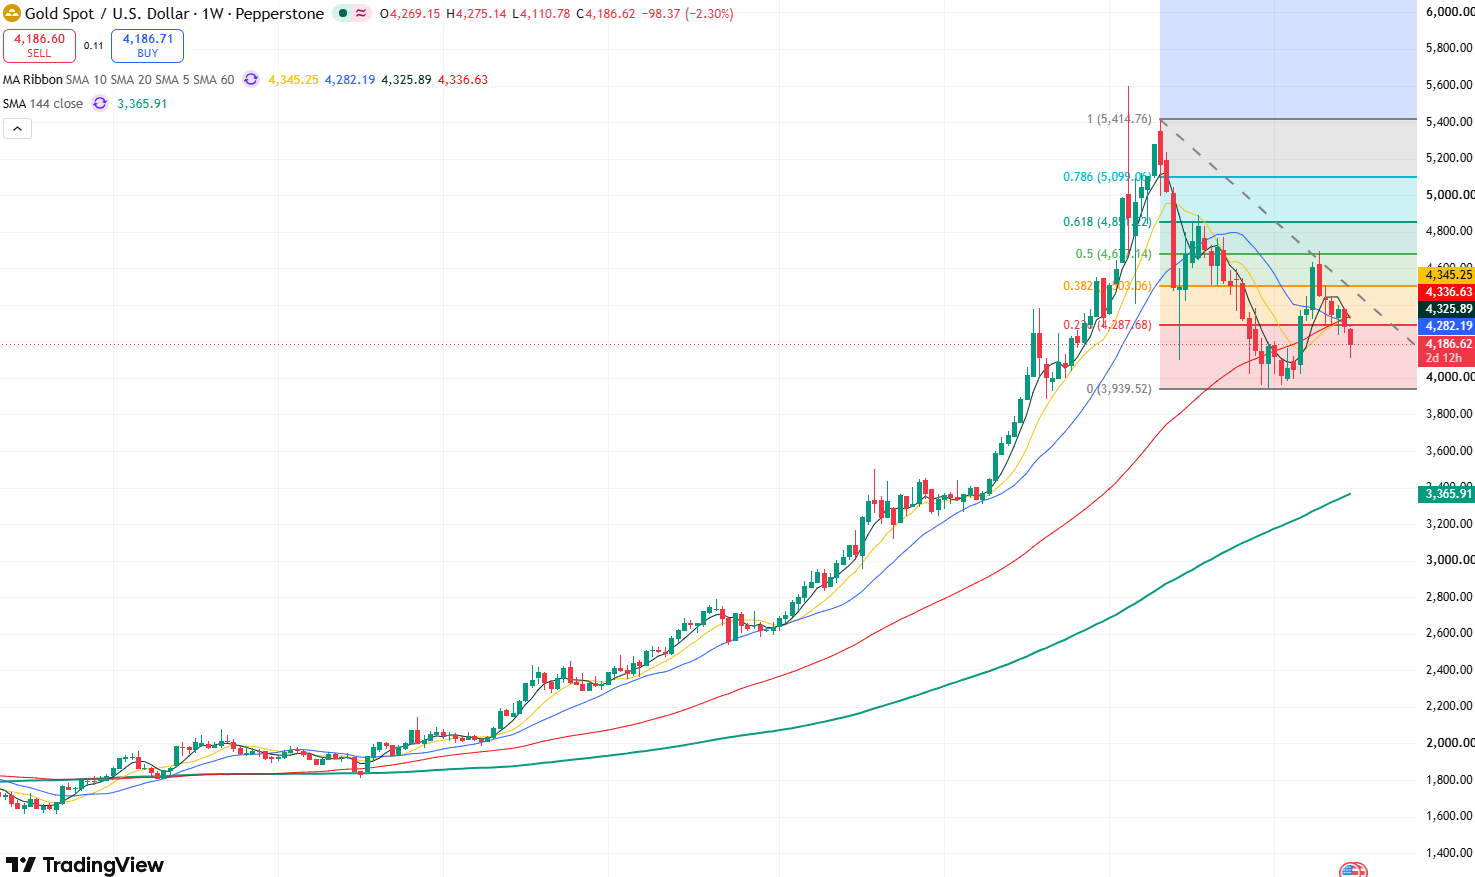
Goldpreis-Wochenchart, Quelle: TradingView
Was Gold (XAUUSD) betrifft: Sollte die Beschäftigung deutlich stärker als erwartet ausfallen, könnten steigende Zinserhöhungserwartungen der Fed den US-Dollar und die Anleiherenditen nach oben treiben und die Entwicklung des Goldpreises weiterhin belasten. Die Goldpreise könnten nach unten in Richtung 4.100 US-Dollar oder sogar noch weiter in Richtung der Marke von 4.000 US-Dollar testen. Sollte sich das Stellenwachstum deutlich verlangsamen und der Markt seine Zinserhöhungserwartungen zurückschrauben, was zu einem gleichzeitigen Rückgang der Anleiherenditen und des US-Dollars führen würde, begünstigte dies eine Erholung des Goldpreises und könnte Potenzial nach oben in Richtung 4.400 US-Dollar eröffnen. Liegen die Daten etwa im erwarteten Bereich von 90.000 bis 100.000, muss der weitere Verlauf des Goldpreises im Zusammenspiel mit dem Lohnwachstum, der Arbeitslosenquote und der Neubewertung der nächsten Fed-Sitzung durch den Markt beurteilt werden.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.