


Ausblick auf die US-Erzeugerpreise im Oktober: Zinserhöhungserwartungen der Fed steigen, PPI könnte Schlüsselvariable sein; wie bewegen sich US-Aktien, Dollar und Gold?



KI-Podcasts


Die Veröffentlichung des US-Erzeugerpreisindex (PPI) für Oktober wird zeigen, ob sich der Inflationsdruck ausbreitet und die Fed im Dezember die Zinsen anhebt. Während der Gesamt-PPI im Monatsvergleich voraussichtlich auf 0,4 % sinkt, bleibt die Kerninflation robust. Höhere PPI-Werte könnten die Erwartungen an eine aggressive Zinsstraffung verstärken, was US-Staatsanleiherenditen und den US-Dollar stützt sowie Tech-Aktien und Gold belastet. Fällt die Inflation hingegen überraschend schwach aus, dämpft dies Zinssorgen und bietet risikoreichen Anlagen sowie Edelmetallen Erholungspotenzial.

TradingKey - Am Freitag (13. November) US-Ostküstenzeit wird in den USA der Erzeugerpreisindex (PPI) für Oktober veröffentlicht. Nachdem der Verbraucherpreisindex (CPI) für Oktober die Erwartungen erneut übertroffen hat, wird der Markt den PPI heranziehen, um weiter abzuschätzen, ob sich der Preisdruck bei den US-Erzeugern ausbreitet, und wie wahrscheinlich es ist, dass die Federal Reserve die Zinsen im Dezember um 25 oder 50 Basispunkte anheben wird.
PPI im Oktober (MoM) dürfte sich deutlich abkühlen, aber Inflationsdruck noch nicht gewichen
Laut einer Umfrage von Dow Jones dürfte der Gesamt-PPI im Oktober im Monatsvergleich um 0,4 % steigen und sich damit gegenüber 1,3 % im September spürbar abkühlen. Für den Kern-PPI ohne Lebensmittel und Energie wird ein Anstieg von 0,3 % gegenüber dem Vormonat erwartet, nach 0,7 % im September. Getrieben von Basiseffekten soll die Jahresrate des Gesamt-PPI jedoch von 6,3 % auf 6,6 % weiter klettern und damit einen der höheren Stände seit Ende 2022 erreichen, während beim Kern-PPI im Jahresvergleich mit rund 5,0 % gerechnet wird.
Mit Blick auf die PPI-Daten für September war der kräftige Anstieg größtenteils auf die Energiepreise zurückzuführen. Der Erzeugerpreisindex der Endnachfrage stieg im September gegenüber dem Vormonat um 1,3 % – der stärkste monatliche Zuwachs seit März 2022 – und legte im Jahresvergleich um 6,3 % zu. Innerhalb der Gesamtrate stiegen die Preise für Güter der Endnachfrage um 2,6 %, wobei die Energiepreise um 10,8 % nach oben schnellten, während die Preise für Benzin und Dieselkraftstoff um 20,3 % bzw. 21,0 % anzogen. Allerdings legten auch die Dienstleistungspreise um 0,8 % zu, und der PPI ohne Lebensmittel, Energie und Handelsdienstleistungen kletterte um 0,5 %, was darauf hindeutet, dass die Inflation auf Erzeugerebene nicht ausschließlich auf den Energiesektor zurückging.
Mit Beginn des Oktobers ließ der Preisdruck bei der Energie im Vergleich zum September nach. Berechnet auf Grundlage des primären Erfassungszeitraums des PPI sanken die Preise für Rohöl der Sorte WTI im Vergleich zum entsprechenden Zeitraum im September um rund 10,9 %, während Brent-Rohöl um etwa 3,8 % nachgab – ein wesentlicher Grund dafür, dass der Markt im Monatsvergleich mit einem deutlichen Rückgang des Gesamt-PPI von 1,3 % auf 0,4 % rechnet.
Dies bedeutet jedoch nicht, dass sich der Inflationsdruck in den USA spürbar verringert hat. Der kürzlich veröffentlichte Verbraucherpreisindex (CPI) für Oktober stieg im Monatsvergleich um 0,4 % und übertraf damit die Markterwartungen von 0,3 %; der Kern-CPI legte um 0,3 % zu und lag damit ebenfalls über der Prognose von 0,2 %, wobei Wohnkosten, Nahrungsmittel, Transport sowie die Preise bestimmter Waren allesamt weiter anzogen. Nach der Veröffentlichung der Daten legten die Renditen von US-Staatsanleihen und der US-Dollar spürbar zu, was die Erwartungen des Marktes an eine Zinserhöhung der Federal Reserve im Dezember weiter untermauerte.
Für Anleger liegt das eigentliche Hauptaugenmerk dieser PPI-Veröffentlichung auf den Kernpreisen und den Dienstleistungskategorien. Sollte der Gesamt-PPI infolge der Abkühlung bei der Energie zwar zurückgehen, der Kern-PPI jedoch weiterhin 0,3 % oder mehr erreichen, während Kategorien wie das Gesundheitswesen, Finanzdienstleistungen und Handelsspannen robust bleiben, könnte der Markt zu der Einschätzung gelangen, dass sich die Inflation von der Energie auf breitere Bereiche ausweitet. Darüber hinaus fließen bestimmte Subkomponenten des PPI direkt in die Berechnung des von der Fed bevorzugten PCE-Preisindex ein, weshalb diese Details womöglich noch wichtiger sind als die Gesamtzahlen selbst.
Laut dem CME FedWatch Tool hat der Markt eine Zinserhöhung der Fed im Dezember im Grunde bereits vollständig eingepreist. Mit Stand vom 12. November implizierten die Zins-Futures eine Wahrscheinlichkeit von rund 90,8 % für eine Zinsanhebung um 25 Basispunkte im Dezember und von etwa 9,2 % für einen Zinsschritt um 50 Basispunkte. Fed-Gouverneur Waller hatte zuvor erklärt, er befürworte eine Zinsanhebung um mindestens 25 Basispunkte im Dezember, und angedeutet, dass ein größerer Zinsschritt erwogen werden sollte, falls die Inflation weiterhin Stärke zeigt.
Daher könnte der Markt, sollte der Oktober-PPI spürbar über 0,4 % liegen und der Kern-PPI 0,4 % oder mehr erreichen, die Wahrscheinlichkeit für einen Zinsschritt um 50 Basispunkte weiter nach oben schrauben. Umgekehrt könnte ein unter den Erwartungen liegender Gesamt- und Kern-PPI den jüngst raschen Aufbau falkenhafter Zinserwartungen dämpfen. Da der CPI die Erwartungen jedoch bereits übertroffen hat, dürfte selbst ein schwächerer PPI-Bericht kaum ausreichen, um die Basiserwartung einer Zinserhöhung im Dezember grundlegend zu verändern.
Wie werden sich die PPI-Daten für Oktober auf US-Aktien, den Dollar und Gold auswirken?
Mit Blick auf US-Aktien: Sollte der Erzeugerpreisindex (PPI) für Oktober – insbesondere der Kern-PPI – deutlich höher als erwartet ausfallen, könnte der Markt die Wahrscheinlichkeit einer aggressiven Zinserhöhung der Fed im Dezember weiter anheben. Bei den Renditen von US-Staatsanleihen bestehen weiterhin Aufwärtsrisiken, was hoch bewertete Sektoren wie die Nasdaq, KI und Halbleiter belasten würde. Zuletzt hat sich die Rendite zehnjähriger US-Staatsanleihen wieder der Marke von 5 % genähert, wobei steigende Zinsen die Bewertungen von Technologiewerten spürbar deckeln. Sollte der PPI im Monatsvergleich hingegen auf 0,3 % oder noch darunter fallen, begleitet von einer Abkühlung der Kernpreise, würde dies dazu beitragen, die Sorgen vor einem Zinsschritt um 50 Basispunkte zu dämpfen, und ein Rücksetzer bei den Treasury-Renditen könnte Wachstumsaktien Raum für eine Erholung verschaffen.
Mit Blick auf den US-Dollar: Der Greenback wird derzeit durch eine hohe Inflation und hawkische Erwartungen an die Fed gestützt. Am 12. November berührte der US-Dollar-Index 103,02 Zähler und erreichte damit den höchsten Stand seit April 2025. Sollte der PPI die Erwartungen erneut übertreffen – insbesondere wenn die Kern- und Dienstleistungspreise widerstandsfähig bleiben –, könnte der Markt verstärkt auf eine aggressivere geldpolitische Straffung durch die Fed setzen, und der Zinsvorteil der USA wird den Dollar weiterhin stützen. Fällt der PPI hingegen deutlich schwächer als erwartet aus, könnte dies Wetten auf einen Zinsschritt um 50 Basispunkte schwächen und Spielraum für einen vorübergehenden Rücksetzer des Dollars schaffen.
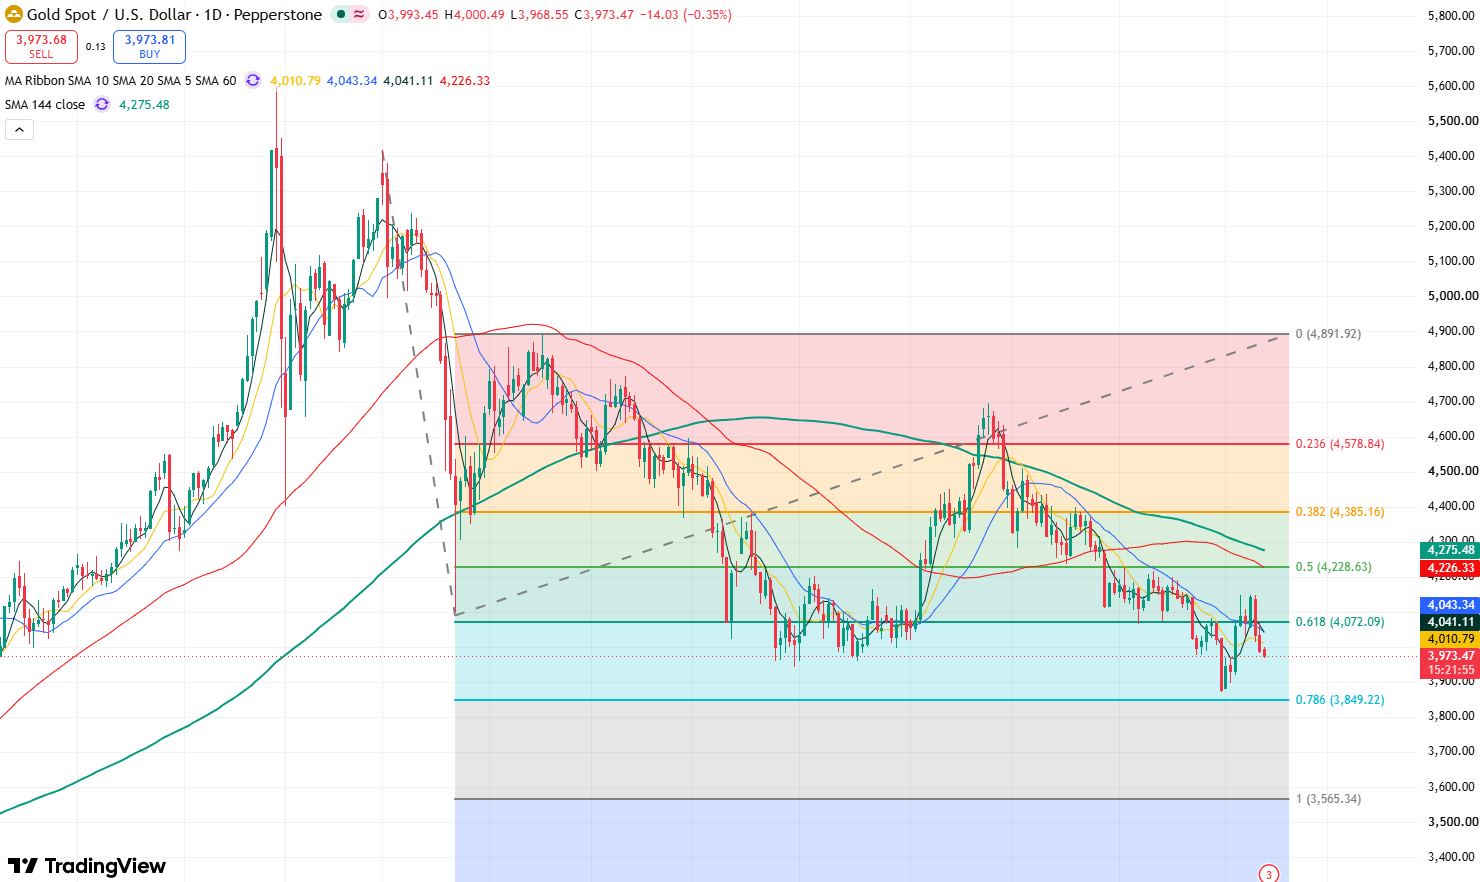
Goldpreis-Tageschart, Quelle: TradingView
Mit Blick auf Gold (XAUUSD): Am 12. November fiel Gold auf 3.875 US-Dollar und markierte damit den tiefsten Stand seit über einer Woche, wobei ein starker Dollar und Zinserhöhungserwartungen für den stärksten Gegenwind sorgten. Sollte der PPI höher als erwartet ausfallen, könnte eine anhaltende Stärke der realen Renditen von US-Staatsanleihen und des Dollars den Goldpreis weiter unter Druck halten, sodass die Unterstützung nahe 3.880 US-Dollar möglicherweise weiter getestet wird. Sollte sich die Erzeugerpreisinflation hingegen deutlich abkühlen und der Markt die Erwartungen an eine aggressive Zinserhöhung zurückschrauben, könnte dies den Dollar sowie die Renditen nach unten drücken und die Bedingungen für eine Erholung des Goldpreises schaffen – mit dem Potenzial, wieder über 4.000 US-Dollar zu klettern und den Widerstand um 4.150 US-Dollar weiter zu testen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.