


Vorschau auf den Fed-Zinsentscheid im Oktober: Zinspause ist mittlerweile Konsens, wie werden US-Aktien, Dollar und Gold reagieren?



KI-Podcasts


Die Federal Reserve wird ihre Zinsentscheidung voraussichtlich am 28. Oktober US-Ostküstenzeit bekannt geben. Es wird allgemein erwartet, dass die Zinsen bei 3,75 % bis 4,00 % belassen werden, während eine Zinserhöhung im Dezember weiterhin im Raum steht. Anhaltender Inflationsdruck spricht für eine Straffung, demgegenüber stehen ein abgekühlter Arbeitsmarkt und gestraffte Finanzierungsbedingungen. Fed-Chef Warshs Aussagen zum geldpolitischen Pfad werden entscheidend für die Marktre Reaktion sein. Taubenhafte Signale könnten US-Aktien stützen und den Dollar belasten, während falkenhafte Töne Anleiherenditen treiben und Gold unter Druck setzen dürften.

TradingKey - Die US-Notenbank Federal Reserve wird ihre Zinsentscheidung für Oktober am 28. Oktober um 14:00 Uhr US-Ostküstenzeit bekannt geben; um 14:30 Uhr wird Fed-Chef Warsh eine Pressekonferenz abhalten. An den Märkten wird derzeit weitgehend erwartet, dass die Fed nach einer Zinserhöhung um 25 Basispunkte im September den Leitzins vorerst unverändert belässt und die Zielspanne für die Federal Funds Rate bei 3,75 % bis 4,00 % beibehält.
Fed könnte Zinserhöhungen im Oktober aussetzen, doch Wahrscheinlichkeit für Zinsschritt im Dezember bleibt hoch
Laut der jüngsten Reuters-Umfrage erwarten nahezu alle befragten Ökonomen, dass die Federal Reserve die Leitzinsen im Oktober unverändert belässt, doch die meisten Institute halten eine weitere Zinserhöhung im Dezember weiterhin für möglich. Auf ihrer September-Sitzung hatte die Fed die Zinsen gerade erst um 25 Basispunkte auf 3,75 %–4,00 % angehoben, während das Protokoll der September-Sitzung zeigte, dass eine Mehrheit der Amtsträger eine weitere Zinserhöhung vor Jahresende für angemessen hielt.
Die Inflation bleibt der Hauptfaktor, der für eine weitere Straffung der Geldpolitik durch die Fed spricht. Im September stieg der US-Verbraucherpreisindex (CPI) im Jahresvergleich um 3,7 % und lag damit deutlich über dem Inflationsziel von 2 %, während der Kern-CPI im Jahresvergleich um 2,6 % zulegte. Der anschließend veröffentlichte Erzeugerpreisindex (PPI) für September stieg im Monatsvergleich um 1,3 % und kletterte im Jahresvergleich auf 6,3 %, was den stärksten monatlichen Anstieg seit über vier Jahren markiert. Die Energiepreise waren ein wesentlicher Treiber, aber auch die Dienstleistungspreise sowie einige Kernkomponenten zeigten sich stark, was darauf hindeutet, dass der Inflationsdruck keineswegs nur auf Benzin und Energie beschränkt ist.
Ein sich abkühlender Arbeitsmarkt liefert der Fed jedoch eine Begründung für eine Zinspause. Die US-Beschäftigtenzahl außerhalb der Landwirtschaft stieg im September nur um 29.000 und lag damit deutlich unter den Markterwartungen von 90.000, während die Arbeitslosenquote von 4,1 % auf 4,2 % stieg und sich das Lohnwachstum verlangsamte. Obwohl die jüngsten Erstanträge auf Arbeitslosenhilfe mit 194.000 nahe historischer Tiefstände verharren und somit darauf hindeuten, dass die Unternehmen keine Entlassungen im großen Stil vorgenommen haben, hat sich die Einstellungstätigkeit deutlich verlangsamt.
Bemerkenswert ist, dass sich die Finanzierungsbedingungen, die Entscheidungen über Zinserhöhungen beeinflussen, deutlich gestrafft haben. Im Anschluss an die Zinserhöhung im September kletterten die Renditen US-amerikanischer Staatsanleihen weiter, wobei die Rendite 10-jähriger US-Treasuries kurzzeitig über 5,3 % schoss. Die Fed dürfte es vorziehen, die Auswirkungen der hohen Zinsen und steigenden Anleiherenditen auf den Konsum, den Immobilienmarkt und die Unternehmensinvestitionen zu beobachten, anstatt die Zinsen auf zwei aufeinanderfolgenden Sitzungen anzuheben. Die Reuters-Umfrage legt daher nahe, dass eine Zinspause im Oktober, gefolgt von einer weiteren Zinserhöhung im Dezember, derzeit der vorherrschende geldpolitische Pfad ist.
Daher ist der wichtigste Aspekt bei dieser Sitzung Warshs Formulierung bezüglich des geldpolitischen Pfads für Dezember. Sollte er weiterhin Inflationsrisiken betonen und darauf hinweisen, dass eine weitere Geldstraffung auch ohne eine Zinserhöhung im Oktober angemessen bleibt, könnte dies vom Markt als „falkenhafte Pause“ interpretiert werden. Wenn Warsh hingegen der Verlangsamung des Beschäftigungswachstums, der Straffung der Finanzierungsbedingungen und dem Abwarten weiterer Daten größeres Gewicht beimisst, könnte der Markt seine Erwartungen an eine Zinserhöhung im Dezember verringern.
Wie wird sich der Fed-Zinsentscheid im Oktober auf US-Aktien, den Dollar und Gold auswirken?
Für US-Aktien gilt: Wenn die US-Notenbank Fed die Leitzinsen unverändert bei 3,75 %–4,00 % belässt und Warsh die Erwartungen an eine Zinserhöhung im Dezember nicht deutlich verstärkt, könnten US-Aktien vorübergehend Unterstützung erhalten. Zuletzt verharrte die Rendite 10-jähriger US-Staatsanleihen nahe 5 %, wobei das hohe Zinsniveau zu einem zentralen Belastungsfaktor für die Bewertungen von Tech-Aktien geworden ist. Daher könnte jedes taubenhafte Signal die US-Anleiherenditen nach unten drücken, was für hoch bewertete Sektoren wie den Nasdaq, KI und Halbleiter vergleichsweise günstig wäre. Sollte die Fed die Zinserhöhungen jedoch aussetzen, aber explizit eine weitere Erhöhung im Dezember andeuten, könnte der Markt dies als „falkenhafte Pause“ werten, was die Anleiherenditen wieder steigen ließe und hoch bewertete Tech-Aktien unter Druck hielte.
Was den US-Dollar betrifft, dürfte seine Reaktion stärker von der Pressekonferenz von Warsh abhängen als von der Zinsentscheidung selbst. Eine Zinspause ist vom Markt derzeit weitgehend eingepreist. Sollte die Fed klar feststellen, dass die Inflation weiterhin zu hoch ist und die geldpolitische Straffung im Dezember fortgesetzt werden könnte, dürfte sich der US-Dollar – getrieben vom US-Zinsvorteil und steigenden Anleiherenditen – wieder verteuern. Wenn Warsh hingegen die Beschäftigungsrisiken betont und die Dringlichkeit weiterer Zinsanhebungen herunterspielt, könnte der Markt seine Zinserhöhungserwartungen für Dezember zurückschrauben, was Raum für einen kurzfristigen Rücksetzer beim US-Dollar-Index schaffen würde. Derzeit notiert der Greenback weiterhin nahe einem 18-Monats-Hoch, wobei Veränderungen der Geldpolitikerwartungen einen erheblichen Einfluss auf seine kurzfristige Entwicklung ausüben.
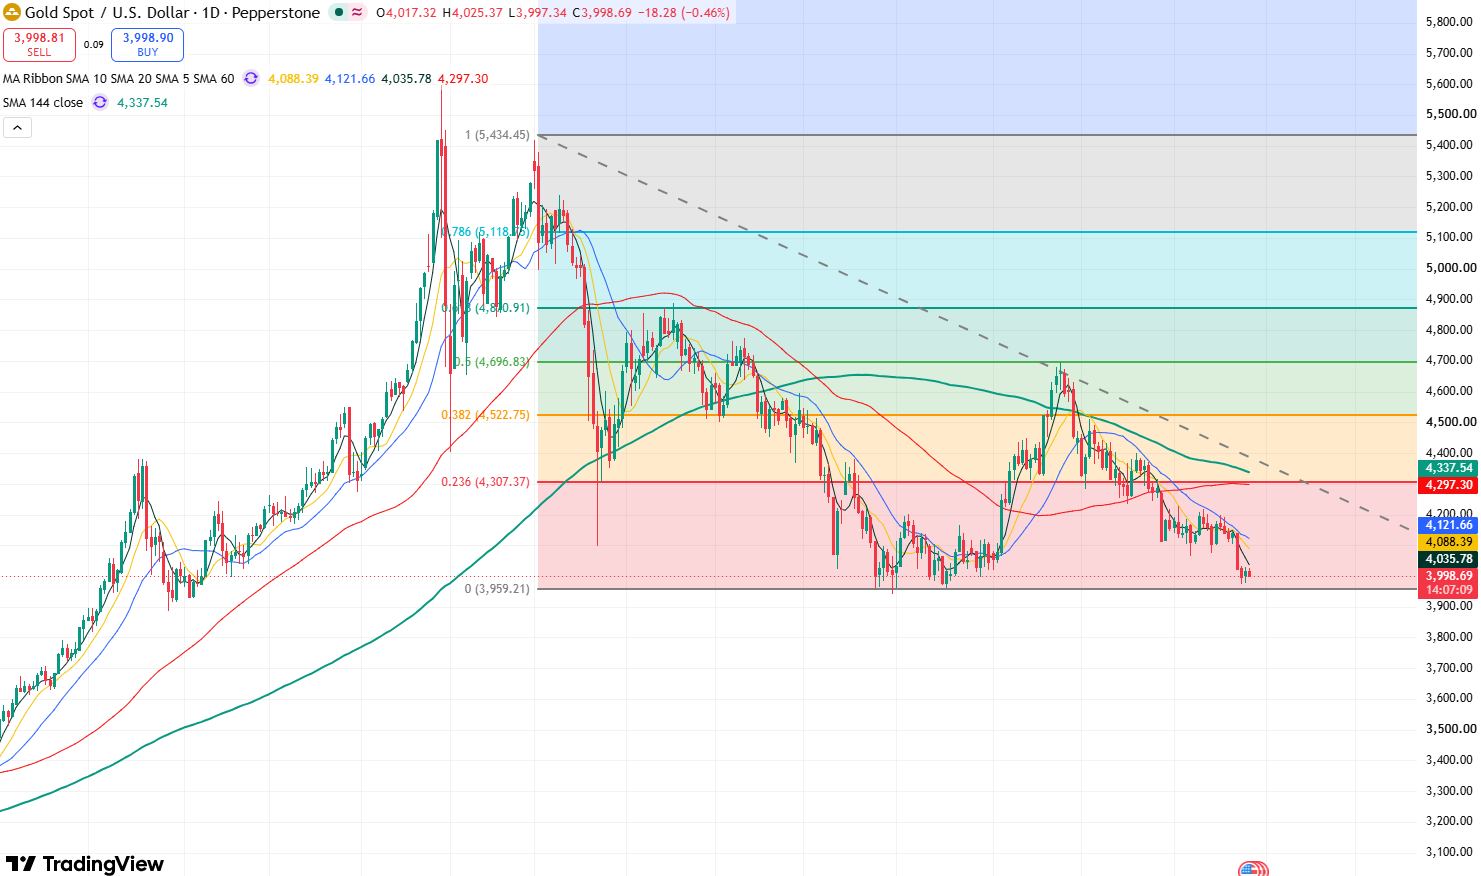
Goldpreis-Tageschart, Quelle: TradingView
Was Gold betrifft, so notiert der aktuelle Goldpreis (XAUUSD) nahe 4.000 US-Dollar, wobei die hohen Zinsen und ein starker US-Dollar eine Erholung beim Gold weiterhin begrenzen. Sendet die Fed falkenhafte Signale und verstärkt die Wahrscheinlichkeit einer Zinserhöhung im Dezember, könnten US-Anleiherenditen und Dollar im Gleichschritt zulegen und Gold erneut unter Druck setzen; der Goldpreis könnte unter 4.000 US-Dollar fallen und das Tief nahe 3.940 US-Dollar weiter testen. Sollte die Fed die Zinserhöhungen jedoch aussetzen und zugleich vorsichtig bezüglich der weiteren Geldpolitik bleiben, sodass der Markt seine Wetten auf eine Dezember-Zinserhöhung zurückschraubt, könnte Gold wieder Halt finden, wobei mit einer Erholung zur Erprobung der Marke von 4.100 US-Dollar zu rechnen wäre.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel










Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.